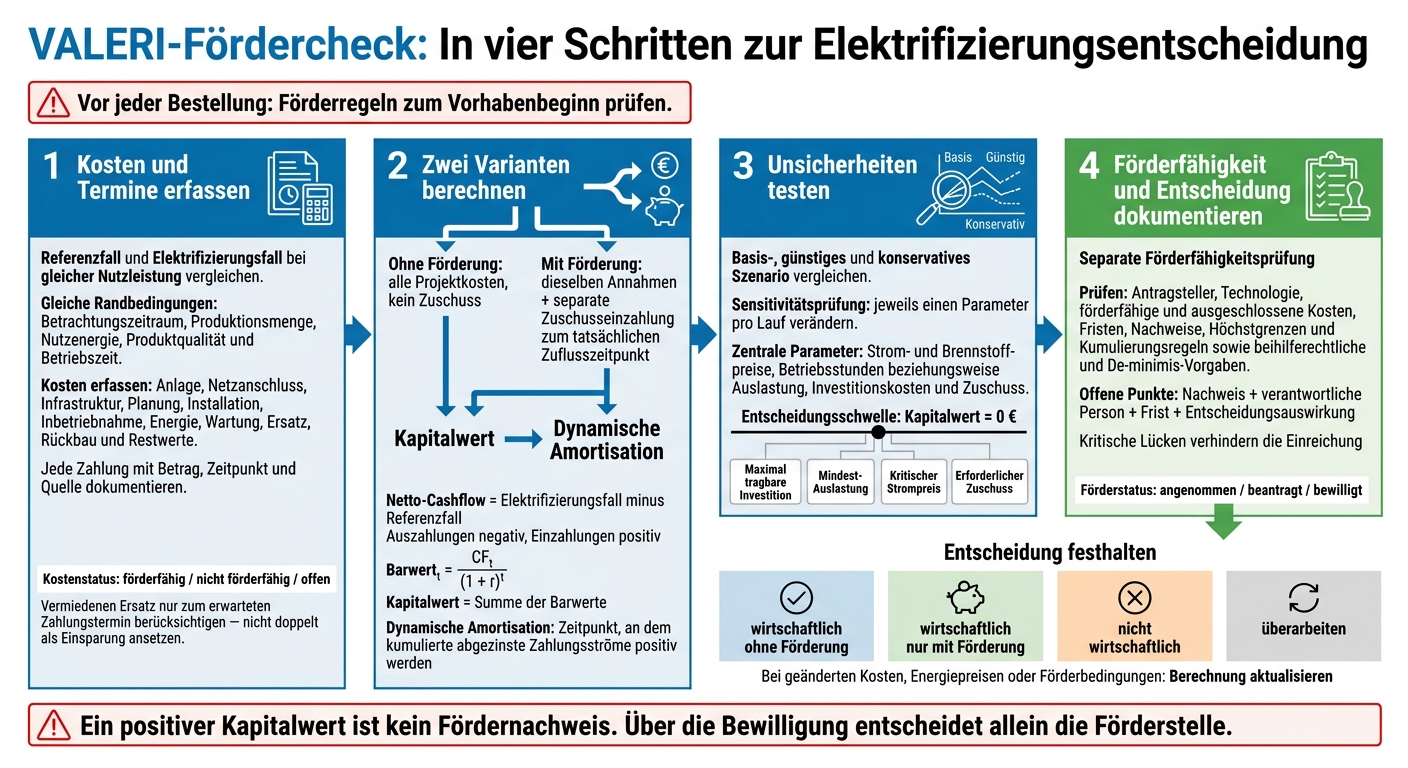
Der Check umfasst vier Schritte:
- Kosten und Termine erfassen: Anlage, Netzanschluss, Energie, Wartung, Ersatz und Restwerte berücksichtigen.
- Zwei Varianten berechnen: Kapitalwert und dynamische Amortisation ohne Förderung sowie mit Zuschuss zum erwarteten Zahlungstermin vergleichen.
- Unsicherheiten testen: Strompreise, Auslastung und Investitionen verändern und die Grenze bestimmen, bei der der Kapitalwert 0 € beträgt.
- Förderfähigkeit und Entscheidung dokumentieren: Kostenabgrenzung, Fristen, Nachweise und Förderstatus getrennt von der Berechnung festhalten.
Ein positiver Kapitalwert ist kein Fördernachweis. Erst die Prüfung der geltenden Richtlinie zeigt, ob ein Antrag infrage kommt. Über die Bewilligung entscheidet die Förderstelle.
VALERI-Fördercheck: In vier Schritten zur Elektrifizierungsentscheidung
Referenz- und Elektrifizierungsfall definieren
Der Referenzfall beschreibt die realistische Alternative zur Elektrifizierung. Er legt fest, welche Zahlungsströme sich vergleichen lassen. Für beide Fälle gelten dieselben Randbedingungen: Betrachtungszeitraum, Produktionsmenge, Nutzenergie, Produktqualität und Betriebszeit.
Ein Weiterbetrieb kommt nur infrage, wenn er technisch und rechtlich möglich ist. Andernfalls muss der Referenzfall einen erforderlichen fossilen Ersatz berücksichtigen. Die Abgrenzung braucht eine nachvollziehbare Begründung: Beide Fälle müssen dieselbe Systemfunktion innerhalb derselben Systemgrenze erfüllen. Auf dieser Grundlage werden die Zahlungsreihen für Referenz- und Elektrifizierungsfall aufgebaut.
Bestandskosten und Ersatztermine erfassen
Rechnungen und Anlagenunterlagen liefern die Angaben zu Brennstoffverbrauch, Wartung, Reparaturen und Restlebensdauer. Ersatztermin und Ersatzkosten müssen technisch begründet sein. Ein vermiedener Ersatz wird nur zum erwarteten Zahlungstermin im Referenzfall berücksichtigt. Er darf nicht zusätzlich als Einsparung angesetzt werden.
Gesamtkosten und förderfähige Kosten trennen
Im Elektrifizierungsfall werden Investitionen und laufende Kosten getrennt erfasst. Zu den Investitionen zählen Anlage, Netzanschluss, Infrastruktur, Planung, Installation, Inbetriebnahme und Rückbau der Altanlage. Energie, Betrieb und Wartung gehören zu den laufenden Kosten.
Jede Investitionsposition erhält den Status förderfähig / nicht förderfähig / offen. Laufende Kosten sind nicht automatisch förderfähig. Die aktuellen BAFA- oder KfW-Unterlagen zeigen, ob das jeweilige Programm Gesamtprojektkosten, förderfähige Investitionsausgaben oder förderfähige Mehrkosten berücksichtigt. Im nächsten Rechenschritt werden die getrennten Positionen mit Zahlungszeitpunkt und Förderstatus übernommen.
Bei EEW Modul 6 sind Bestand, Funktionsfähigkeit, Unternehmensgröße und das Verbot einer Auslegung für Strom und fossile Energieträger zu prüfen.
Beide Fälle auf derselben Grundlage vergleichen
Die folgende Gegenüberstellung dient als Prüfraster. Verlangt das Förderprogramm einen anderen Ausgangsfall, wird dieser getrennt vom wirtschaftlichen Referenzfall dokumentiert. Jeder Wert wird als gemessen, angeboten, berechnet oder geschätzt gekennzeichnet. Eine angenommene Förderquote bleibt bis zur Bestätigung eine Rechenannahme.
| Position | Referenzfall | Elektrifizierungsfall | Nachweis |
|---|---|---|---|
| Investition | Weiterbetrieb oder fossiler Ersatz zum Ersatztermin | Elektrische Anlage einschließlich Infrastruktur | Angebote, Zustandsbewertung |
| Energieverbrauch | Brennstoffbedarf für die vereinbarte Nutzleistung | Strombedarf für dieselbe Nutzleistung einschließlich Hilfsenergie | Zählerdaten, Produktionsdaten, Auslegungsrechnung |
| Energiekosten | Brennstoffpreis und relevante Preisbestandteile | Strompreis einschließlich Netz- und Leistungspreisen | Verträge, Rechnungen, Tarifblätter |
| Betriebskosten | Wartung, Prüfungen und Reparaturen | Wartung, Service und Steuerung | Wartungsprotokolle, Serviceangebote |
| Emissionen | Brennstoffverbrauch × Emissionsfaktor | Stromverbrauch × Emissionsfaktor | Faktorquelle, gleiche Bilanzgrenze |
| Restwert | Restwert am Ende des Analysezeitraums | Restwert am Ende des Analysezeitraums | Nutzungsdauer, nachvollziehbare Wertansätze |
| Förderung | Ohne Förderung; nur relevante Referenzförderung gesondert ausweisen | Förderbetrag separat ausweisen | Berechnungsgrundlage laut Richtlinie |
sbb-itb-0702809
Zahlungsreihen mit und ohne Förderung aufbauen
Aus Referenz- und Elektrifizierungsfall werden Cashflows erstellt, die den jeweiligen Zahlungszeitpunkt berücksichtigen.
Für jede Periode gilt: Netto-Cashflow = Elektrifizierungsfall minus Referenzfall. Auszahlungen erhalten ein negatives Vorzeichen, Einzahlungen ein positives. Vermiedene Kosten erscheinen damit als Einsparung.
Die Differenzen werden mit dem Kalkulationszinssatz abgezinst: Barwert_t = CF_t / (1 + r)^t. Ihre Summe ergibt den Kapitalwert. Die einfache Amortisation berücksichtigt dagegen weder spätere Ersatzinvestitionen noch den Zeitwert des Geldes.
Kosten, Zuschüsse und Zahlungstermine erfassen
Jede Zahlung erhält einen Termin im Format TT.MM.JJJJ oder eine klar definierte Periode. Beträge werden einheitlich erfasst, etwa als 25.000,00 €.
Für die Berechnung bleiben zwei vollständige Varianten bestehen: ohne Förderung mit allen Projektkosten und mit Förderung mit denselben Annahmen sowie einer separaten Zuschusseinzahlung. Beim Zuschuss zählt der tatsächliche Zuflusszeitpunkt. Auch bei Auszahlungen spielt der Termin eine Rolle: Spätere Auszahlungen haben einen geringeren Barwert.
Zahlungsposition Referenzfall Elektrifizierungsfall Zeitpunkt Quelle oder Annahme Investitionsausrüstung 0,00 € −150.000,00 € 15.03.2027 Lieferantenangebot Planung und Engineering 0,00 € −12.000,00 € 28.02.2027 Planungsangebot Installation und Inbetriebnahme 0,00 € −25.000,00 € 30.06.2027 Auftragnehmer-Schätzung Energiekosten −60.000,00 €/Jahr −24.000,00 €/Jahr jährlich im Betrachtungszeitraum Verbrauchsmodell und Tarife Leistungs- oder Netzentgelte −8.000,00 €/Jahr −11.000,00 €/Jahr jährlich im Betrachtungszeitraum Netztarif Wartung −10.000,00 €/Jahr −6.000,00 €/Jahr jährlich im Betrachtungszeitraum Wartungsverträge Ersatz −40.000,00 € −20.000,00 € 30.06.2032 Hersteller-Lebensdauer Rückbau und Entsorgung −8.000,00 € −5.000,00 € 30.06.2037 Entsorgungsschätzung Restwert 0,00 € +15.000,00 € 30.06.2037 Markt- oder Buchwertschätzung Förderzufluss 0,00 € +49.500,00 € 15.09.2027 Förderbescheid
Diese Struktur wird unverändert in die Berechnung übernommen.
Finanzierung nur einmal abbilden: Kredit, Tilgung und Zinsen werden nur angesetzt, wenn die gewählte Bewertungsperspektive sie nicht bereits abdeckt.
Energiepreise, Kalkulationszins und Restwerte festlegen
Der Strombedarf in kWh/Jahr wird aus Betriebsstunden in h/Jahr, Lastprofil, Wirkungsgrad und Hilfsverbrauch abgeleitet. Neben dem Arbeitspreis in €/kWh gehören auch Leistungs-, Netz- und Messkosten in die Rechnung. Tarifbestandteile dürfen dabei nicht doppelt angesetzt werden.
Preissteigerungen, Degradation und Betrachtungszeitraum werden dokumentiert. Nominale Zahlungsreihen benötigen einen nominalen Kalkulationszins. Dazu sind die Anforderungen der verwendeten Normausgabe zu prüfen.
Auch die Umsatzsteuerbasis muss durchgängig gleich bleiben: Bei vollständigem Vorsteuerabzug sind grundsätzlich Nettobeträge relevant. Restwerte brauchen eine nachvollziehbare Grundlage und werden getrennt von Rückbau- und Entsorgungszahlungen erfasst.
Die Zahlungsreihen bilden die Basis für Kapitalwert, dynamische Amortisation und Förderwirkung.
Ergebnisse in Valeri Online berechnen
Die Zahlungsreihen werden in Valeri Online übertragen. Vor der Berechnung werden Vorzeichen, Einheiten, Termine und Zinssatz geprüft. Zuerst wird die Variante ohne Förderung berechnet, danach die Variante mit Zuschuss.
Valeri Online berechnet nach DIN EN 17463 Cashflows, Kapitalwert und dynamische Amortisation. Die dynamische Amortisation zeigt, wann die kumulierten abgezinsten Zahlungsströme positiv werden. Der Kapitalwert berücksichtigt dagegen den gesamten Betrachtungszeitraum.
Für die Förderentscheidung werden beide Kennzahlen auch in Szenarien verglichen. Zusätzlich müssen die aktuelle Förderrichtlinie, ihre Fristen und Nachweispflichten geprüft werden; die Berechnung ersetzt diese Prüfung nicht.
Szenarien testen und Förderkennzahlen berechnen
Die aufgebauten Zahlungsreihen bilden die Grundlage für den Szenariovergleich und die Berechnung der Förderkennzahlen.
Basis-, günstiges und konservatives Szenario vergleichen
Je Szenario wird nur die dokumentierte Unsicherheit variiert. Der Basisfall nutzt die bereits festgehaltenen Eingangsdaten. Für die günstige und die konservative Variante sind begründete Bandbreiten nötig.
Szenario Kapitalwert Dynamische Amortisation Zuschuss Abweichende Annahmen Basis - hypothetisch 185.000 € 6,8 Jahre 180.000 € 1.000.000 kWh Strom; 0,22 €/kWh; 90 % Auslastung Günstig - hypothetisch 420.000 € 4,9 Jahre 225.000 € Höhere Auslastung, geringere Investition, höherer angenommener Zuschuss Konservativ - hypothetisch −95.000 € Innerhalb von 15 Jahren nicht erreicht 0 € Geringere Auslastung, höherer Strompreis, keine Förderung
Annahmen finden, die die Entscheidung verändern
Mit den Szenario- und Sensitivitätsfunktionen in Valeri Online lässt sich jeweils ein Parameter pro Lauf verändern: Strom- und Brennstoffpreise, Betriebsstunden, Investitionskosten, Zuschuss, Wirkungsgrad, Betrachtungszeitraum oder Restwert. Für jeden Lauf werden Ausgangswert, Änderung, Einheit und Quelle dokumentiert.
Entscheidend sind die Schwellen, bei denen der Kapitalwert null wird: die maximal tragbare Investition, die Mindest-Auslastung, der kritische Strompreis und der erforderliche Zuschuss.
Ein positives Szenario belegt keine Förderfähigkeit. Ist das Projekt nur mit einem unbestätigten Zuschuss wirtschaftlich, müssen vor einer Empfehlung die Förderbedingungen und Verbrauchsannahmen geklärt werden. Diese kritischen Annahmen fließen direkt in die Förderentscheidung ein.
Ergebnisse mit und ohne Förderung vergleichen
Der Vergleich betrachtet dasselbe technische Projekt mit und ohne Förderung. Dabei bleiben wirtschaftliche Ergebnisse und Förderparameter getrennt. Förderfähige Kosten sind auch ohne Zuschuss eine Bezugsgröße, die nach den Programmregeln bestimmt wird.
| Kennzahl | Ohne Förderung | Mit Förderung | Berechnungsgrundlage |
|---|---|---|---|
| Kapitalwert | Ergebnis ohne Zuschuss | Ergebnis einschließlich Zuschuss | Abgezinste Zahlungsreihe über denselben Zeitraum |
| Dynamische Amortisation | Zeitpunkt oder „nicht erreicht“ | Zeitpunkt oder „nicht erreicht“ | Kumulierte abgezinste Zahlungsreihe |
| Förderfähige Kosten | Nach Programm abgegrenzt | Dieselbe Kostenabgrenzung | Dokumentierte Zuordnung der Kostenpositionen |
| Zuschuss | 0 € | Bestätigter oder ausdrücklich angenommener Betrag | Förderbetrag und Zuflussdatum |
| Förderquote | 0 % | Zuschuss ÷ förderfähige Kosten, sofern vorgeschrieben | Nenner ausdrücklich nennen |
Energieeinsparung und Treibhausgasminderung werden separat aus den Verbrauchsmengen je Energieträger berechnet. Für die Treibhausgasminderung gilt:
Referenzverbrauch × Emissionsfaktor minus Elektrifizierungsverbrauch × Emissionsfaktor.
Zur Dokumentation gehören Faktorquelle, Bezugsjahr, Zeitraum und Einheiten sowie die Angabe, ob vorgelagerte Emissionen enthalten sind. Diese Kennzahlen hängen vom Förderprogramm ab und sind nicht automatisch VALERI-Kennzahlen.
Nach der Wirtschaftlichkeitsprüfung folgt die formale Förderfähigkeitsprüfung - allerdings erst, wenn die tragenden Annahmen stabil sind. Geprüft werden Antragsteller, Technologie, förderfähige und ausgeschlossene Kosten, Fristen, Nachweise, Höchstgrenzen, Kumulierungsregeln sowie beihilferechtliche und De-minimis-Vorgaben.
Förderentscheidung und nächste Schritte dokumentieren
Stehen Kapitalwert, Amortisation und Szenarien fest, folgt die Dokumentation für Freigabe und Antrag.
Berechnung und Förderprüfung abschließen
Vor der Freigabe wird jede Zahlung mit einem Beleg oder einer klar gekennzeichneten Annahme abgeglichen. Auch die letzten Rechenannahmen werden geprüft. Die Dokumentation enthält Betrag, Datum, Nettobasis und Vorsteuerstatus sowie Berechnungsstand, Ersteller und Prüfer. So bleiben die Zahlungsreihen nachvollziehbar.
Anschließend folgt die separate Förderfähigkeitsprüfung. Dazu werden die Richtlinienfassung, das Zugriffsdatum und die erforderlichen Nachweise festgehalten. Unterlagen, die erst nach der Umsetzung vorliegen können, werden entsprechend gekennzeichnet. Vor jeder Bestellung sind die Regeln zum Vorhabenbeginn zu prüfen: Ein positiver Kapitalwert ist kein Fördernachweis.
Für jeden offenen Punkt werden der benötigte Nachweis, die verantwortliche Person, die Frist und die Auswirkung auf die Entscheidung erfasst. Kritische Lücken verhindern die Einreichung. Dazu zählen etwa eine ungeklärte Abgrenzung förderfähiger Kosten oder ein möglicherweise bereits geschlossener Auftrag.
Bericht erstellen und Aufgaben zuweisen
Sobald die Förderprüfung vorliegt, wird der Bericht fertiggestellt und für die Freigabe aufbereitet. Dafür wird der Bericht aus Valeri Online exportiert. Danach folgt die manuelle Prüfung auf Vollständigkeit und entscheidungsrelevante Angaben: Projektumfang, Zahlungsdaten, Förderbehandlung, Preisquellen, Restwerte und offene Annahmen.
Ein einseitiges Entscheidungsblatt ergänzt den Bericht. Es enthält Gesamtkosten, förderfähige Kosten, Ergebnisse mit und ohne Zuschuss sowie Entscheidungsschwellen. Der Förderstatus wird als einheitliche Statuszeile geführt:
Förderstatus: angenommen / beantragt / bewilligt
Jede Nacharbeit erhält eine verantwortliche Person, einen Termin und den benötigten Nachweis.
Die Entscheidung wird mit einer der folgenden Optionen dokumentiert: wirtschaftlich ohne Förderung, wirtschaftlich nur mit Förderung, nicht wirtschaftlich oder überarbeiten. Ändern sich Kosten, Energiepreise oder Förderbedingungen, wird die Berechnung aktualisiert. Über die Bewilligung entscheidet allein die Förderstelle.
FAQs
Wie wähle ich einen passenden Kalkulationszins?
Für eine normkonforme VALERI-Berechnung nach DIN EN 17463 dient der gewichtete Kapitalkostensatz (WACC) als Kalkulationszins. Er wird aus der Eigen- und Fremdkapitalstruktur des Unternehmens sowie den jeweiligen Zinssätzen abgeleitet – nicht pauschal angesetzt.
Herleitung und Quellen müssen für interne Prüfer und Auditoren nachvollziehbar dokumentiert sein. Da der WACC das Ergebnis maßgeblich beeinflusst, erhält jede Anpassung eine eigene Version mit Änderungskommentar. Valeri Online unterstützt die strukturierte Erfassung und die Erstellung prüffähiger Berichte.
Wie berücksichtige ich eine verspätete Förderauszahlung?
Die Förderung wird in der VALERI-Berechnung nach DIN EN 17463 als positiver Zahlungsstrom in dem Jahr erfasst, in dem die Auszahlung tatsächlich erwartet wird. Damit ist sie im Cashflow-Plan dem richtigen Jahr zugeordnet.
Die Annahme zum Auszahlungszeitpunkt wird schriftlich dokumentiert und mit einer Quelle belegt. So bleibt sie bei Prüfungen nachvollziehbar. Valeri Online unterstützt die Erfassung mit strukturierten Eingabefeldern für Fördermittel.
Was gilt als förderschädlicher Vorhabenbeginn?
Der Abschluss eines Lieferungs- oder Leistungsvertrags zur Umsetzung des Vorhabens gilt grundsätzlich als förderschädlicher Vorhabenbeginn. Welche Regeln im Einzelnen gelten, legt die jeweilige Förderrichtlinie fest. Für eine rechtssichere Planung sollten Unternehmen daher vor der Auftragsvergabe den Förderbescheid oder die schriftliche Zustimmung zum vorzeitigen Maßnahmenbeginn einholen.
Valeri Online hilft Unternehmen, ihre Investitionsplanung nach DIN EN 17463 transparent zu dokumentieren. Zahlungsströme und Annahmen lassen sich damit für Förderanträge nachvollziehbar darstellen.