Für die Einordnung zählen Unternehmensgröße, Energieverbrauch und Umfang des Managementsystems.
- EDL-G: Nicht-KMU müssen grundsätzlich alle vier Jahre ein Energieaudit durchführen. Bis 500.000 kWh genügt die BAFA-Erklärung. Für eine Befreiung durch ISO 50001 oder EMAS muss das System mindestens 90 % des Unternehmensverbrauchs abdecken.
- EnEfG: Bei mehr als 7,5 GWh pro Jahr im Dreijahresdurchschnitt ist ISO 50001 oder EMAS vorgeschrieben – auch für KMU. Über 2,5 GWh sind für wirtschaftliche Maßnahmen Umsetzungspläne nach § 9 erforderlich.
- Bewertung und Nachweise: DIN EN 17463 dient zur Bewertung der Maßnahmen. Umsetzungspläne benötigen vor der Veröffentlichung eine unabhängige Bestätigung. Berechnungssoftware ersetzt weder diese Prüfung noch Zertifikate oder amtliche Erklärungen.
<u>Für die Praxis gilt:</u> Unternehmensstatus und Verbrauch dokumentieren, Befreiung prüfen sowie Verantwortliche und Fristen festlegen. Maßgeblich sind die aktuelle Gesetzesfassung und die BAFA-Hinweise.
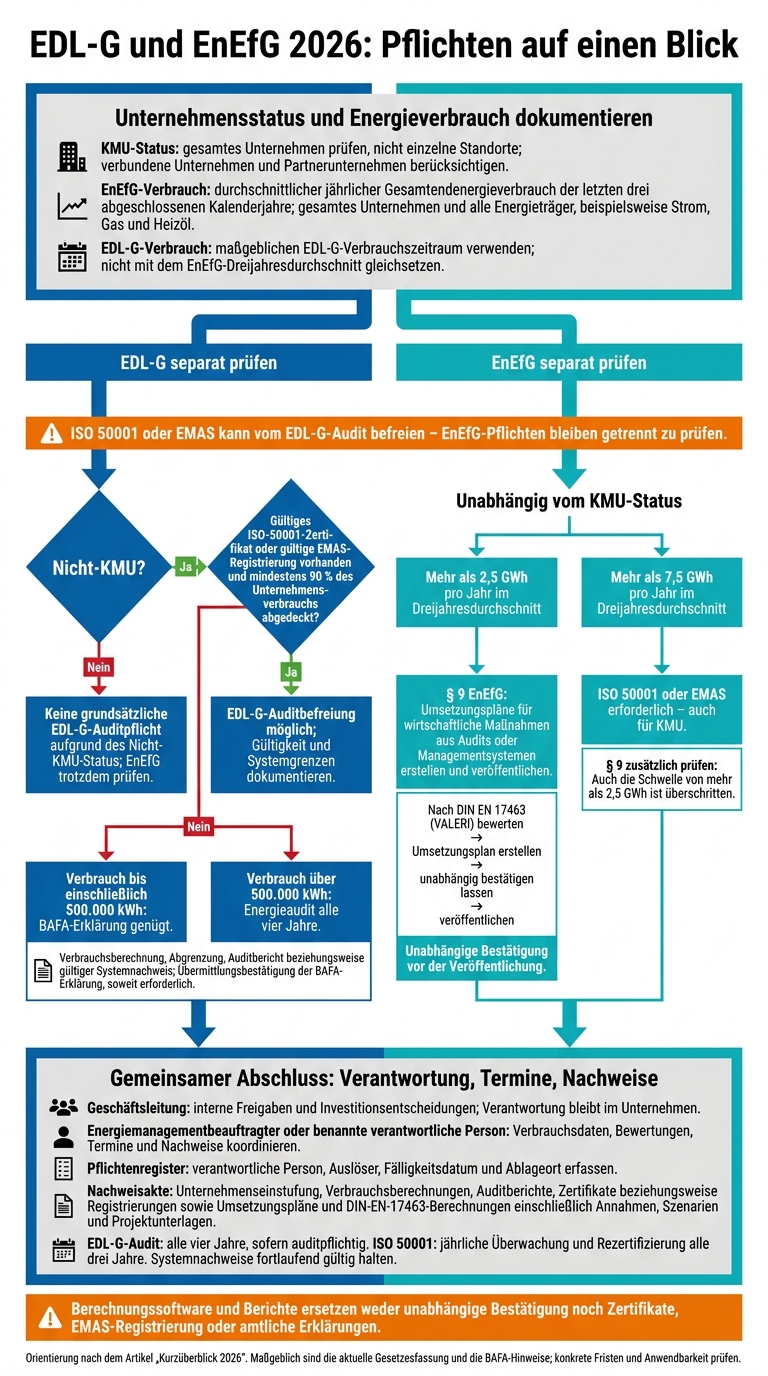
EDL-G und EnEfG 2026: Pflichten auf einen Blick
2. Welche Pflichten gelten für Ihr Unternehmen?
EDL-G-Audits für Nicht-KMU
Der KMU-Status wird für das gesamte Unternehmen geprüft, nicht für einzelne Standorte. Dabei können Angaben zu verbundenen Unternehmen und Partnerunternehmen die Einstufung verändern. Unternehmen sollten deshalb ihre Beteiligungen und alle Unternehmensdaten dokumentieren, die für die EU-KMU-Definition relevant sind. Auch ein kleiner Betrieb innerhalb einer großen Unternehmensgruppe kann als Nicht-KMU gelten.
EDL-G und EnEfG sind getrennt zu prüfen, da unterschiedliche Schwellenwerte und Nachweise gelten. Für Nicht-KMU ohne ISO 50001 oder EMAS gilt: Bis zu einem Verbrauch von 500.000 kWh genügt die BAFA-Erklärung. Darüber ist alle vier Jahre ein Energieaudit erforderlich. Entscheidend ist der EDL-G-Verbrauchszeitraum, nicht der Dreijahresdurchschnitt nach EnEfG.
EnEfG-Schwellen und erforderliche Pläne
Für das EnEfG zählt der durchschnittliche jährliche Gesamtendenergieverbrauch der letzten drei abgeschlossenen Kalenderjahre. Die Berechnung umfasst das gesamte Unternehmen und alle Energieträger: neben Strom also beispielsweise auch Gas und Heizöl.
Liegt dieser Durchschnitt über 7,5 GWh, ist ein Energiemanagementsystem nach ISO 50001 oder ein Umweltmanagementsystem nach EMAS erforderlich. Das gilt unabhängig vom KMU-Status.
Bei einem Durchschnitt von mehr als 2,5 GWh greift § 9 EnEfG: Für wirtschaftliche Maßnahmen aus Audits oder Managementsystemen müssen Umsetzungspläne erstellt und veröffentlicht werden. Die Bewertung der Wirtschaftlichkeit erfolgt nach DIN EN 17463 (VALERI).
Der nächste Abschnitt behandelt Verantwortliche, Fristen und Nachweise.
sbb-itb-0702809
3. EDL-G-Auditbefreiung durch ISO 50001 oder EMAS
Gültigkeit des Systems und Energieabdeckung
Ein ISO-50001- oder EMAS-System befreit nicht automatisch vom EDL-G-Audit. Dafür braucht es ein gültiges ISO-50001-Zertifikat oder eine gültige EMAS-Registrierung sowie einen ausreichenden Geltungsbereich.
Das System muss mindestens 90 % des Unternehmensverbrauchs abdecken. Aus den Unterlagen muss klar hervorgehen, wo die Systemgrenzen liegen und welcher Verbrauch erfasst oder ausgeklammert wird.
Energieaudits und Managementsysteme im Vergleich
Die Übersicht stellt die Punkte gegenüber, die für die Befreiung zählen.
| Merkmal | EDL-G-Energieaudit | ISO 50001 / EMAS |
|---|---|---|
| Externer Nachweis | Auditbericht, keine Systemzertifizierung | ISO-50001-Zertifikat beziehungsweise EMAS-Registrierung |
| Energieabdeckung | In der Regel mindestens 90 % des Gesamtverbrauchs | Mindestens 90 % für die EDL-G-Befreiung |
| Wiederkehrende Aufgaben | Energieaudit alle vier Jahre | Laufende Datenerfassung und Prüfungen; bei ISO 50001 jährliche Überwachung und Rezertifizierung alle drei Jahre |
| Benötigte Unterlagen | Verbrauchsdaten, Abgrenzung und Auditbericht | Verbrauchsdaten, Systemgrenzen, gültige Nachweise und dokumentierte Systemprüfungen |
Datenerfassung und Systemprüfungen bleiben auch bei einer Befreiung Pflicht. Greift das EnEfG, müssen Unternehmen Maßnahmen nach DIN EN 17463 bewerten und Umsetzungspläne veröffentlichen. Ein Zertifikat oder EMAS-Nachweis ersetzt diese Pflichten nicht. Die Zuständigkeiten und Fristen folgen im nächsten Abschnitt.
4. Zuständigkeiten, Fristen und Nachweise
Wer ist verantwortlich?
Die Geschäftsleitung verantwortet interne Freigaben und Investitionsentscheidungen. Der Energiemanagementbeauftragte oder eine benannte verantwortliche Person koordiniert Verbrauchsdaten, Bewertungen, Termine und Nachweise. Externe Energieberater und Auditoren unterstützen die fachliche Prüfung. Die Verantwortung bleibt jedoch im Unternehmen.
Für Investitionsentscheidungen dient DIN EN 17463 als Bewertungsgrundlage. Die dabei erstellten Nachweise werden später auch für Investitionsentscheidungen und Umsetzungspläne genutzt. Klar zugewiesene Rollen helfen, Fristen einzuhalten und Nachweise lückenlos zu führen.
Fristen und Meldungen
Ein zentrales Pflichtenregister hält Audits, Systeme und Maßnahmenfristen zusammen. Für jede Aufgabe werden verantwortliche Person, Auslöser, Fälligkeitsdatum und Ablageort erfasst. Die Übersicht unterscheidet feste Zyklen von fallbezogenen Fristen.
| Pflicht | Interne Zuständigkeit | Fälligkeit / Auslöser | Zugehöriger Nachweis |
|---|---|---|---|
| EDL-G-Energieaudit | Geschäftsleitung; im Tagesgeschäft: Energiebeauftragter | Alle vier Jahre, sofern auditpflichtig | Auditbericht und Verbrauchsberechnung |
| EnEfG-Managementsystem | Geschäftsleitung; im Tagesgeschäft: Energiebeauftragter | Über 7,5 GWh im Dreijahresdurchschnitt; Fristen anhand der aktuellen Gesetzesfassung und BAFA-Hinweise prüfen | Verbrauchsberechnung und Systemnachweis |
| BAFA-Online-Erklärung | Compliance-Verantwortlicher | Nach Audit bzw. Verbrauchsermittlung | Übermittlungsbestätigung |
| Investitionsbewertung und Umsetzungsplan | Projektverantwortlicher | Anwendbarkeit und Frist je Maßnahme prüfen | DIN-EN-17463-Bewertung und Umsetzungsplan |
| Nachweis einer Systembefreiung | Energiemanagementbeauftragter | Fortlaufend | Gültiges Zertifikat oder gültige EMAS-Registrierung |
Aus den zugewiesenen Rollen ergibt sich, wer die jeweiligen Unterlagen vollständig dokumentieren muss.
Welche Unterlagen müssen Sie aufbewahren?
Die Nachweisakte sollte die Unternehmenseinstufung, Verbrauchsberechnungen, Auditberichte, Systemnachweise und Nachweise zur Umsetzung identifizierter Maßnahmen enthalten. Bei Investitionen gehören auch Berechnungen nach DIN EN 17463, Szenarien, technische Projektunterlagen und Berechnungsannahmen dazu.
Die konkreten Aufbewahrungsfristen müssen geprüft werden, bevor das Pflichtenregister festgelegt wird. Die Akte dient später als Grundlage für die Investitions- und Maßnahmenbewertung.
5. Investitionsbewertung und Berichterstattung
Auf dieser Grundlage folgt die wirtschaftliche Bewertung einzelner Maßnahmen. Die Ergebnisse werden für die Anforderungen des EnEfG und für Investitionsentscheidungen dokumentiert.
Berechnungen nach DIN EN 17463 und EnEfG-Kriterien
DIN EN 17463 (VALERI) regelt die wirtschaftliche Bewertung von Energieinvestitionen. Dazu gehören Maßnahmen aus einem Audit, ISO 50001 oder EMAS. Die Berechnung beginnt mit den Projektdaten, der Nutzungsdauer und dem Betrachtungszeitraum. Anschließend werden Investitions- und Wartungskosten sowie Einsparungen bei den Energiekosten erfasst.
Der Kapitalwert zeigt, ob der Barwert der Einsparungen den Barwert der Kosten übersteigt. Auch der Kalkulationszins und seine Herleitung müssen dokumentiert werden, etwa anhand der gewichteten Eigen- und Fremdkapitalkosten (WACC).
Welche Maßnahmen nach § 9 EnEfG in den Umsetzungsplan gehören, hängt von ihrer Wirtschaftlichkeit, der Nutzungsdauer und dem Bewertungszeitraum ab. Dafür ist auch eine klare Abgrenzung zwischen Pflichtmaßnahmen und freiwilligen Maßnahmen nötig.
| Projekt- oder Rechtsbezug | Eingabe in die Berechnung | Beleg | Im Bericht festhalten |
|---|---|---|---|
| Investitionskosten | Anschaffung, Einbau, Inbetriebnahme | Angebote, Rechnungen | Kostenumfang und Zahlungszeitpunkte |
| Betriebskosten | Wartung, Reparaturen, zusätzliche Verbräuche | Wartungsverträge, Betriebsdaten | Jährliche Mehr- oder Minderkosten |
| Energieeinsparung | Einsparung in kWh pro Jahr | Messdaten, Audit- oder Systemauswertung | Messbasis und Berechnungsweg |
| Kalkulationszins und Preisannahmen | Preisentwicklung, Kalkulationszins | Lieferverträge, Finanzierungsunterlagen | Quellen, Preisstand und WACC-Herleitung |
Bei der Sensitivitätsanalyse werden einzelne Annahmen gezielt verändert: Energiepreis, Einsparmenge oder Investitionskosten. Das zeigt, welcher Faktor die Entscheidung kippen kann.
Nicht monetarisierte Wirkungen wie weniger Lärm, CO₂-Minderung oder höhere Produktionssicherheit werden getrennt erfasst. Der abschließende Handlungsvorschlag leitet aus Kapitalwert, Risiken und diesen qualitativen Wirkungen eine nachvollziehbare Empfehlung ab.
Investitionsberechnungen mit Valeri Online dokumentieren
Valeri Online unterstützt Berechnungen nach DIN EN 17463 mit Kapitalwert, dynamischer Amortisation, Szenarien und Sensitivitäten. Diagramme, Textbausteine und Projektdokumentation bündeln die Ergebnisse und Belege.
Vor der Freigabe prüft eine fachlich zuständige Person die Annahmen, Rechenergebnisse und Textbausteine. Zur Prüfung gehört auch die rechtliche Zuordnung für den Bericht und die Nachweisführung.
Der Bericht ersetzt weder ein ISO-50001-Zertifikat noch eine EMAS-Registrierung oder amtliche Erklärungen. Die nach § 9 EnEfG erforderliche unabhängige Bestätigung muss ebenfalls gesondert erfolgen – vor der Veröffentlichung des Umsetzungsplans.
Die dokumentierten Ergebnisse dienen im nächsten Abschnitt als Grundlage für die abschließende Pflichtenkontrolle.
6. Abschlusscheck: Pflichten, Nachweise und Fristen
Beim Abschlusscheck gilt die Reihenfolge: Status, Befreiung, Fristen, Nachweise.
- Unternehmensstatus prüfen und dokumentieren: Nicht-KMU-Status und Dreijahresverbrauch prüfen und festhalten.
- Befreiung separat prüfen: Gültigkeit und Umfang von ISO 50001 oder EMAS prüfen. Die Pflichten nach EDL-G und EnEfG getrennt betrachten.
- Verantwortung und Termine festlegen: Zuständige benennen und alle Audit-, Melde- und Veröffentlichungsfristen mit ausreichend Vorlauf in einem Kalender bündeln. Die Zuständigkeiten bestimmen auch, wer die Nachweise ablegt.
- Nachweise vollständig ablegen: Verbrauchsbelege, Auditberichte, Zertifikate oder Registrierungsnachweise und Planunterlagen prüfbar ablegen. Dazu gehören auch DIN-EN-17463-Berechnungen samt Annahmen, Szenarien und Projektunterlagen.
- Rechtsstand prüfen: Die Pflichten stets anhand der aktuellen Gesetzesfassung und der BAFA-Hinweise prüfen.
FAQs
Was gilt, wenn mein Energieverbrauch unter die EnEfG-Schwellen sinkt?
Sinkt der Energieverbrauch eines Unternehmens unter die Schwellenwerte des Energieeffizienzgesetzes (EnEfG), entfallen die daran geknüpften Pflichten. Dazu zählt etwa die Einrichtung eines Energie- oder Umweltmanagementsystems. Den Verbrauch weiter zu überwachen, bleibt sinnvoll: Steigt er erneut, kann das Unternehmen rechtzeitig reagieren.
Bei künftigen Investitionen in Energieeffizienzmaßnahmen unterstützt Valeri Online die wirtschaftliche Bewertung – unabhängig von gesetzlichen Schwellenwerten. Dafür bietet die Software normgerechte Berechnungen von Kapitalwerten und Szenarien gemäß DIN EN 17463.
Wer darf meinen Umsetzungsplan unabhängig bestätigen?
Die unabhängige Bestätigung übernehmen qualifizierte Dritte. Sie prüfen Ihren Umsetzungsplan fachkundig und nach den gesetzlichen Anforderungen.
Valeri Online unterstützt Sie dabei, energiebezogene Investitionen nach DIN EN 17463 zu bewerten, Kennzahlen wie den Kapitalwert zu berechnen und die Ergebnisse in einem strukturierten Bericht festzuhalten. Diese Auswertungen können als nachvollziehbare Grundlage für die Prüfung und Bestätigung dienen.
Muss ich wirtschaftliche Maßnahmen tatsächlich umsetzen?
Ob ein Unternehmen eine wirtschaftliche Maßnahme umsetzen muss, richtet sich nach den geltenden Anforderungen und Fristen gemäß EDL-G, EnEfG oder ISO 50001.
Die systematische Bewertung nach DIN EN 17463 mit Valeri Online liefert eine belastbare Grundlage für diese Entscheidung. Der Bewertungsbericht nutzt Szenarioanalysen und wirtschaftliche Kennzahlen, um die Durchführung, Ablehnung oder weitere Prüfung der Maßnahme zu empfehlen. Die Empfehlung allein begründet jedoch keine Umsetzungspflicht.