Für Unternehmen stehen dabei drei Schritte im Mittelpunkt:
- Pflichten klären: Verbrauchsgrenzen von mehr als 2,5 GWh beziehungsweise 7,5 GWh pro Jahr prüfen und Maßnahmen zuordnen.
- Investition berechnen: Referenzfall, Zahlungsströme, Zinssatz und Zeitraum festlegen. Szenarien zeigen, wie Preisänderungen und abweichende Einsparungen das Ergebnis beeinflussen.
- Entscheidung belegen: Berechnung, Quellen und Freigaben sichern sowie erforderliche Umsetzungspläne, Fristen und Nachweise prüfen.
<u>Entscheidend ist der Nachweisweg:</u> von den Verbrauchsdaten über die Wirtschaftlichkeitsbewertung bis zur rechtlichen Prüfung. Ein Softwarebericht allein belegt keine Rechtskonformität.
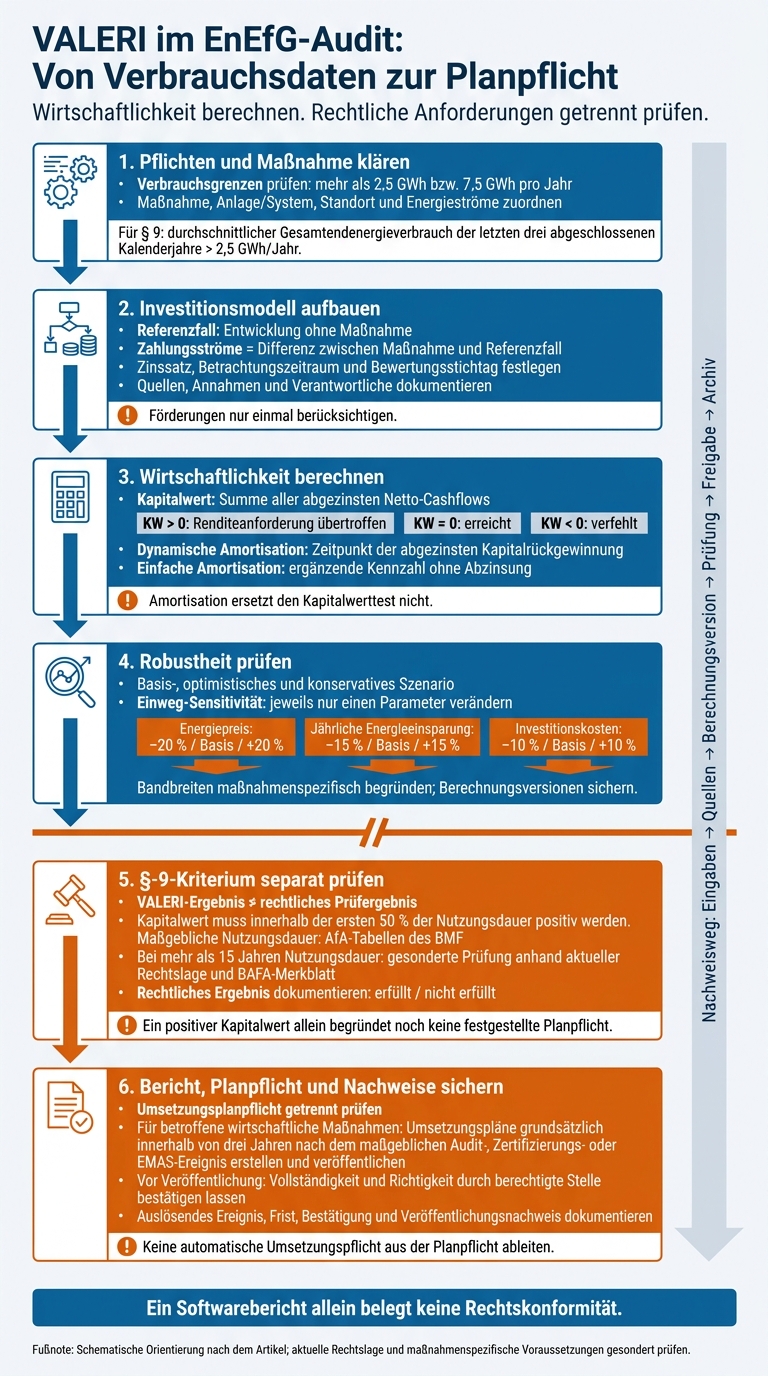
VALERI im EnEfG-Audit: Von Verbrauchsdaten zur Planpflicht
2. Das VALERI-Investitionsmodell aufbauen
Nach der Pflichtprüfung werden zunächst Maßnahme, Anlage/System, Standort und Energieströme festgelegt – noch bevor Zahlen eingegeben werden. Hinzu kommen Bewertungsstichtag, Betrachtungszeitraum, Entscheidungsperspektive und Datenverantwortliche. Das Modell bildet die Grundlage für die spätere Entscheidung über EnEfG-relevante Maßnahmen. Anschließend wird der Referenzfall als Vergleichsmaßstab definiert.
Referenzfall und Zahlungsströme festlegen
Der Referenzfall beschreibt die Entwicklung ohne Maßnahme: einschließlich Ersatzinvestitionen, Wartung, Energieverbrauch und Produktion. Für das Audit muss diese Entwicklung nachvollziehbar dokumentiert sein. Jeder Zahlungsstrom ergibt sich aus der Differenz zwischen Maßnahme und Referenzfall. Alle Kosten- und Nutzenströme werden zum erwarteten Zahlungszeitpunkt erfasst. Steuern, Finanzierungseffekte und Restwerte kommen hinzu, soweit sie für die gewählte Bewertung relevant sind. Förderungen zählen nur einmal: entweder als Investitionsminderung oder als Einzahlung.
Energiepreise, Betriebsstunden, Verfügbarkeit und altersbedingte Leistungsverluste bestimmen, wie sich die Einsparungen entwickeln. Diese Angaben werden im Modell hinterlegt. Für die Diskontierung gilt: nominaler Zinssatz für nominale Zahlungsströme, realer Zinssatz für reale Zahlungsströme. Dazu werden Preisbasis, Preisänderungen, steuerliche Behandlung und Herkunft des Zinssatzes dokumentiert.
Finanzierungseffekte müssen zum Bewertungsansatz passen. Kapitalkosten dürfen nicht doppelt einfließen – über die Zahlungsströme und zugleich über die Diskontierung. Anschließend werden die Annahmen und Zahlungsströme strukturiert erfasst.
Eingaben und Quellen in Valeri Online erfassen
In Valeri Online werden Investitionen, laufende Kosten, Einsparungen sowie Szenarien und Sensitivitäten erfasst. Die Prüfung erforderlicher Normangaben hilft dabei, die Angaben vollständig zu erfassen. Mess- und Abrechnungsdaten bleiben dabei von Anbieterangaben, eigenen Schätzungen und Annahmen getrennt. Für jede Größe werden Wert, Einheit, Quelle, Datum, Gültigkeit, Verantwortliche, Unsicherheit und Ablageort dokumentiert. Automatische Prüfungen ersetzen keine Prüfung der technischen Plausibilität.
Diskontierungszinssatz und Betrachtungszeitraum werden ausdrücklich festgelegt. Dabei sind zwei Begriffe zu unterscheiden: Die Nutzungsdauer beschreibt, wie lange die Anlage technisch oder wirtschaftlich nutzbar ist. Der Betrachtungszeitraum legt fest, welche Jahre die Rechnung erfasst. Abweichungen müssen begründet, verbleibende Restwerte und notwendige Ersatzinvestitionen nach einheitlichen Regeln berücksichtigt werden. Einsparungen und Betriebskosten fließen ab Inbetriebnahme in die Berechnung von Kapitalwert und Amortisation ein.
sbb-itb-0702809
3. Kapitalwert und Amortisation berechnen
Die Berechnung baut auf den dokumentierten Eingaben auf. Zunächst werden die jährlichen Netto-Cashflows gegenüber dem Referenzfall ermittelt. Anschließend werden diese abgezinst und summiert:
[ KW=\sum_{t=0}^{n}\frac{CF_t}{(1+r)^t} ]
Dabei bezeichnet (CF_t) den Netto-Zahlungsstrom zum Zeitpunkt (t), (r) den jährlichen Kalkulationszinssatz und (n) den Betrachtungszeitraum in Jahren. Die Anfangsinvestition geht zum Zeitpunkt (t=0) als negativer Betrag ein.
Kapitalwert > 0: Die Renditeanforderung wird übertroffen. Kapitalwert = 0: Sie wird exakt erreicht. Kapitalwert < 0: Sie wird verfehlt.
Kapitalwert und Amortisationsmethoden vergleichen
| Methode | Berechnungsbasis | Aussage | Stärke | Grenze |
|---|---|---|---|---|
| Kapitalwert | Summe aller abgezinsten Netto-Cashflows | Mehrwert gegenüber der Renditeanforderung | Erfasst auch spätere Kosten und Restwerte | Hängt von Annahmen und Betrachtungszeitraum ab |
| Dynamische Amortisation | Kumulierte abgezinste Cashflows erreichen erstmals null | Zeitpunkt der abgezinsten Kapitalrückgewinnung | Berücksichtigt den Zeitwert des Geldes | Zeigt allein nicht den Wert nach der Amortisation |
| Einfache Amortisation | Investition geteilt durch konstante jährliche Netto-Einsparung; alternativ kumulierte undiskontierte Cashflows | Nominale Rückgewinnungsdauer | Schnell verständlich | Die einfache Quotientenrechnung erfasst weder spätere Sonderzahlungen noch den Zeitwert des Geldes |
Von den beiden Amortisationsmethoden berücksichtigt nur die dynamische Amortisation den Zeitwert des Geldes. Bleibt die kumulierte abgezinste Summe negativ, ist die dynamische Amortisation innerhalb des Betrachtungszeitraums nicht erreicht.
Auch nach dem ersten Nulldurchgang braucht die Kurve einen prüfenden Blick: Weitere Einsparungen erhöhen den Kapitalwert, spätere Ersatzkosten können die Kapitalrückgewinnung jedoch wieder aufheben. Für EnEfG zählt der Kapitalwerttest. Die einfache Amortisation dient nur als Ergänzung.
Eine Effizienzinvestition durchrechnen
Hypothetisches Rechenbeispiel, keine reale Unternehmensmaßnahme: Ein Fertigungs-KMU ersetzt seine Druckluftanlage. Die Investition beträgt bei Inbetriebnahme 120.000 €. Jährlich werden 180.000 kWh zu konstant 0,18 €/kWh sowie 2.000 € Wartungskosten eingespart. Das ergibt 34.400 €/a. Gerechnet wird über zehn Jahre mit 6,0 %, ohne Förderung und mit Zahlungen jeweils zum Jahresende. In Jahr 6 fallen 15.000 € Ersatzkosten an; in Jahr 10 kommen 8.000 € Restwert hinzu.
Damit ergibt sich:
[ KW=-120.000 + 34.400\cdot\frac{1-(1{,}06)^{-10}}{0{,}06} - \frac{15.000}{1{,}06^6} + \frac{8.000}{1{,}06^{10}} \approx \mathbf{127.081,€} ]
Nach Jahr 4 beträgt der kumulierte abgezinste Zahlungsstrom rund −802 €, nach Jahr 5 rund 24.904 €. Damit liegt die dynamische Amortisation zwischen Jahr 4 und Jahr 5. Bei linearer Interpolation liegt die dynamische Amortisation bei rund 4,03 Jahren. Die einfache Quotientenrechnung liefert dagegen (120.000/34.400 \approx 3{,}49) Jahre.
Bei konstant 0,14 €/kWh sinkt der Kapitalwert auf rund 74.087 €; die dynamische Amortisation verschiebt sich entsprechend nach hinten. Bei 0,22 €/kWh steigt er auf rund 180.072 €; die Amortisation tritt früher ein. Für eine Degradation von 1,0 % jährlich ersetzen Sie die konstante Einsparung durch (180.000\cdot0{,}99^{t-1}) kWh. Ändert sich der Zeitraum, prüfen Sie Ersatzkosten und Restwert neu. Erfassen Sie diese Varianten in Valeri Online getrennt und gleichen Sie Zahlungsreihe, Nulldurchgang und Endwert der Diagramme mit der Kontrollrechnung ab. Die Werte sind Rechenbeispiele. Übertragen Sie die Rechenreihe unverändert in die Auditdokumentation.
4. Szenarien und zentrale Annahmen prüfen
Nach der Grundrechnung wird geprüft, wie stabil das Ergebnis bleibt, wenn sich Annahmen ändern.
Basisszenario, optimistisches und konservatives Szenario festlegen
Das Basismodell wird in Valeri Online für die Robustheitsprüfung gesichert. Das Basisszenario dient als Bewertungsgrundlage. Das optimistische und das konservative Szenario zeigen, wie belastbar die Annahmen sind.
Je Szenario werden mehrere zusammenhängende Annahmen verändert: Energiepreise, Investitionskosten, Einsparungen, Betriebsstunden, Nutzungsdauer und Inbetriebnahmezeitpunkt. Angebote, Energieverträge, Messdaten, Produktionspläne oder Herstellerangaben belegen die gewählten Bandbreiten. So lässt sich im Audit nachvollziehen, ob der Kapitalwert auch bei realistischen Abweichungen tragfähig bleibt.
Ändern sich Betriebsstunden oder Inbetriebnahmetermine, müssen Einsparungen, Wartungskosten und Zahlungszeitpunkte dazu passend angepasst werden. Einsparungen dürfen dabei nicht doppelt gekürzt werden. Anschließend werden einzelne Einflussgrößen getrennt geprüft.
Sensitivitäten ordnen und Berechnungsversionen dokumentieren
Die Einweg-Sensitivitätsanalyse verändert jeweils nur einen Parameter. Alle anderen Eingaben bleiben gleich. Für jeden Testwert werden auf Basis des Basismodells der Kapitalwert und die dynamische Amortisation berechnet. Die Bandbreiten in der Tabelle müssen für die jeweilige Maßnahme begründet werden.
| Parameter | Basiswert | Zu prüfende Werte | Auszugebende Ergebnisse |
|---|---|---|---|
| Energiepreis | Dokumentierter Vertragspreis bzw. Preisansatz | −20 %, Basis, +20 % | Kapitalwert und dynamische Amortisation je Preis |
| Jährliche Energieeinsparung | Mess- oder modellgestützte Einsparung in kWh/a | −15 %, Basis, +15 % | Kapitalwert und dynamische Amortisation je Einsparmenge |
| Investitionskosten | Dokumentierte Investitionssumme in € | −10 %, Basis, +10 % | Kapitalwert und dynamische Amortisation je Investitionssumme |
Die Parameter werden nach der Kapitalwertspanne ihrer Testwerte geordnet. Diese Rangfolge gilt nur für die geprüften Bandbreiten. Wechsel zwischen negativem und positivem Kapitalwert werden gekennzeichnet. Bei kritischen Parametern wird außerdem der Grenzwert ermittelt, bei dem der Kapitalwert null beträgt.
Jede Neuberechnung wird als eigene Version gespeichert, die die Entscheidung im Audit belegt. Zur Dokumentation gehören Berechnungsdatum (TT.MM.JJJJ), Bearbeiter, Prüfer, Eingabedatenstand, Quellenstand, Szenariodefinition, Kalkulationszins, Betrachtungszeitraum und Inbetriebnahme. Die Tabellen, Diagramme und Ausgaben, die in den Auditbericht einfließen, werden zusammen mit der jeweiligen Version archiviert.
5. Ergebnisse berichten und EnEfG-Planpflichten prüfen
Nach der Berechnung von Kapitalwert, Amortisation und Sensitivität werden die Ergebnisse dokumentiert und die rechtlichen Anforderungen geprüft.
Maßnahme zusammenfassen und rechtlich prüfen
Für jede Maßnahme wird ein Entscheidungsblatt mit den prüfrelevanten Kerndaten erstellt: Maßnahmen-ID, Referenzfall, Systemgrenze, Kapitalwert, dynamische Amortisation, Risiken und Freigabestatus. Das Blatt verweist auf die dokumentierten Szenario- und Sensitivitätsergebnisse. Qualitative Effekte werden separat erfasst und gehören nicht in die Zahlungsreihe.
VALERI-Ergebnis und §-9-Prüfung sind getrennt auszuweisen. Für die Rechtsprüfung muss der Kapitalwert innerhalb der ersten 50 % der Nutzungsdauer positiv werden. Die für § 9 maßgebliche Nutzungsdauer ergibt sich aus den AfA-Tabellen des BMF. Zu dokumentieren sind die Tabellenquelle, der Prüfzeitpunkt und der Zeitpunkt, an dem der Kapitalwert positiv wird. Bei Maßnahmen mit mehr als 15 Jahren Nutzungsdauer ist eine gesonderte Prüfung anhand der aktuellen Rechtslage und des BAFA-Merkblatts erforderlich.
Das rechtliche Ergebnis wird als erfüllt oder nicht erfüllt gekennzeichnet. Ist eine gesonderte Berechnung nötig, wird sie neben der Investitionsbewertung aufbewahrt. Unterschiede zwischen beiden Berechnungen sind zu erläutern.
Ein schlechter Rang in der Maßnahmenbewertung hebt eine bestehende Planpflicht nicht auf. Ebenso ersetzt ein positiver Kapitalwert weder die technische Machbarkeit noch Genehmigungen, Betriebsfreigaben oder Anforderungen der Arbeitssicherheit.
Bericht erstellen und erforderliche Nachweise prüfen
Die Ergebnisse werden anschließend in einen prüffähigen Bericht übertragen. Valeri Online dient dabei der Erstellung von Bericht, Diagrammen und Projektdokumentation. Die Ausgabe muss fachlich geprüft und mit Belegen, Annahmen, der freigegebenen Berechnungsversion und Prüfvermerken verknüpft werden.
Für die Freigabe gilt: Die Ergebnisse müssen reproduzierbar sein, Tabellen und Diagramme übereinstimmen. Maßnahmen müssen korrekt eingeordnet, Ausschlüsse begründet und das Kriterium geprüft sein. Quellen und Freigaben müssen vollständig vorliegen.
Die Umsetzungsplanpflichten werden getrennt vom Wirtschaftlichkeitsergebnis geprüft. § 9 betrifft Unternehmen, deren durchschnittlicher Gesamtendenergieverbrauch in den letzten drei abgeschlossenen Kalenderjahren mehr als 2,5 GWh pro Jahr betrug.
Für betroffene wirtschaftliche Maßnahmen sind Umsetzungspläne grundsätzlich innerhalb von drei Jahren nach dem maßgeblichen Audit-, Zertifizierungs- oder EMAS-Ereignis zu erstellen und zu veröffentlichen. Vor der Veröffentlichung muss eine dazu berechtigte Stelle die Vollständigkeit und Richtigkeit bestätigen.
Zu dokumentieren sind das auslösende Ereignis, die Frist, die Bestätigung und der Veröffentlichungsnachweis. Zusätzlich sind die geltenden Zugänglichkeits- und Nachweisanforderungen zu prüfen. Ein Softwarebericht allein belegt keine Rechtskonformität.
6. Fazit: Berechnungen und Entscheidungen nachvollziehbar halten
Nach dem Bericht hängt die Prüfbarkeit von einer lückenlosen Dokumentation ab. Die Auditakte braucht einen durchgängigen Nachweisweg von der Eingabe bis zum Ergebnis.
Dazu werden Eingaben, Quellen, Version und Freigaben gemeinsam archiviert. Änderungen dürfen bestehende Angaben nicht überschreiben. Stattdessen werden Alt- und Neuwert, Datum, Änderungsgrund und Freigabe festgehalten.
VALERI liefert die Wirtschaftlichkeitsbasis. Die gesetzliche EnEfG-Planpflicht wird anschließend getrennt geprüft. Wird die Investition abgelehnt, braucht auch diese Entscheidung eine separate Begründung.
Vom Beleg bis zur Entscheidung muss nachvollziehbar sein, warum die Maßnahme priorisiert, verschoben oder ausgeschlossen wurde.
FAQs
Wie bewerte ich Maßnahmen ohne verlässliche Einsparungsdaten?
Fundierte Schätzungen sollten als solche gekennzeichnet und durch Quellen wie Erfahrungswerte oder Herstellerangaben belegt werden. Transparent dokumentierte Annahmen halten die VALERI-Wirtschaftlichkeitsberechnung prüfbar.
Unsicherheiten sind in den nach DIN EN 17463 geforderten Most-Likely-, Best-Case- und Worst-Case-Szenarien zu berücksichtigen. Diese zeigen, wie sich unterschiedliche Annahmen auf den Kapitalwert auswirken und wie belastbar die Maßnahme ist. Nicht-monetäre Effekte sollten ergänzend qualitativ dokumentiert werden, um die Entscheidung zu unterstützen.
Wie berücksichtige ich Wechselwirkungen zwischen mehreren Maßnahmen?
Im VALERI-Bericht nach DIN EN 17463 lassen sich Wechselwirkungen in gemeinsamen Szenarien abbilden. Der Unterschied zur Sensitivitätsanalyse: Sie betrachtet einzelne Parameter isoliert. Die Szenarioanalyse verändert dagegen mehrere Einflussgrößen gleichzeitig – für den wahrscheinlichsten Fall, den Best Case und den Worst Case.
Dazu werden die Abhängigkeiten dokumentiert und die Annahmen für jedes Szenario begründet. Eine nachvollziehbare Cashflow-Rechnung zeigt, wie sich die Änderungen auf den gemeinsamen Kapitalwert auswirken. Valeri Online unterstützt die Berechnungen und die Erstellung eines prüffähigen Berichts.
Wann muss ich meine EnEfG-Wirtschaftlichkeitsprüfung aktualisieren?
Die EnEfG-Wirtschaftlichkeitsprüfung sollte aktualisiert werden, sobald sich wesentliche Rahmenbedingungen ändern, die die Berechnungen beeinflussen. Dazu zählen neue Angebote für Investitionskosten, angepasste Energiepreisprognosen oder ein geänderter WACC (gewichteter Kapitalkostensatz).
Damit der VALERI-Bericht lückenlos nachvollziehbar bleibt, gehört jede Änderung in ein Änderungsprotokoll. Auf dem Deckblatt oder im Anhang sollten das Revisionsdatum, der alte und der neue Wert sowie der Grund für die Anpassung stehen. So können externe Prüfer die Änderungen nachvollziehen.