Für die Vorbereitung sind drei Punkte zu klären: Wie Sie Maßnahmen für die Nachweise im Investitionsplan aufbereiten, zeigt der Beitrag BECV-Nachweise: Investitionsplan mit VALERI.
- Berechnung: Projektgrenze, Verbrauchsdaten, Zahlungsströme und Annahmen festlegen; Kapitalwert berechnen und durch Sensitivitätsanalysen prüfen.
- Nachweise: Investitionskosten, Drittmittel und Umsetzung jeder Maßnahme eindeutig zuordnen. Für Dekarbonisierungsmaßnahmen gilt ein eigener Nachweisweg.
- Abschluss: Bericht, Maßnahmenliste, Unternehmenserklärung und erforderliche Prüfbestätigung zusammenführen.
<u>Entscheidend ist die durchgängige Zuordnung von Berechnung und Belegen.</u> Software kann dabei unterstützen, ersetzt aber keine fachliche Prüfung.
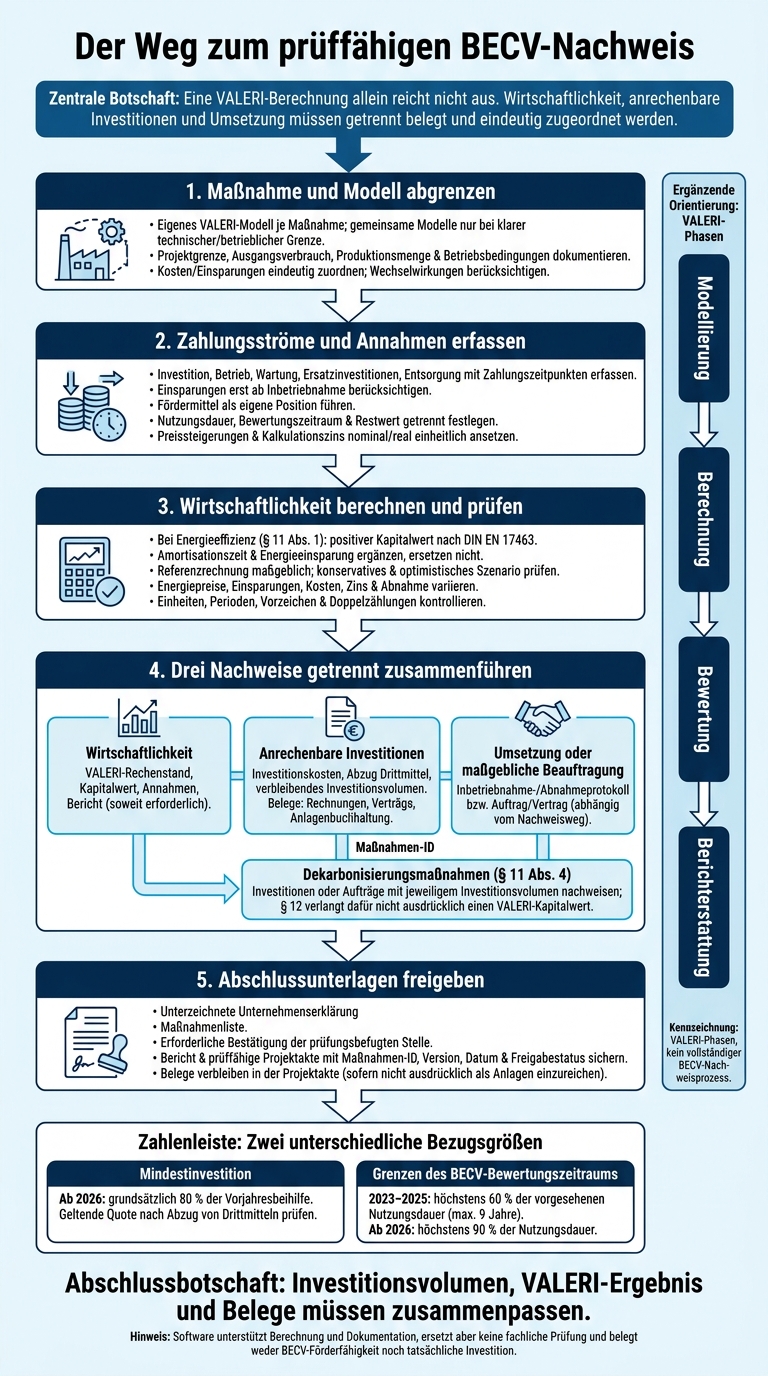
BECV-Nachweis: Von der VALERI-Berechnung zur Prüfakte
Das VALERI-Modell aufbauen
Für die prüffähige Wirtschaftlichkeitsbewertung erhält jede Maßnahme ein eigenes VALERI-Modell. Ein gemeinsames Modell setzt eine klare technische oder betriebliche Grenze voraus. Alle Kosten und Einsparungen müssen eindeutig zugeordnet sein, damit jede Annahme später geprüft werden kann. Unterschiedliche Nutzungsdauern sind getrennt abzubilden, statt sie in einer pauschalen Laufzeit zusammenzufassen.
Projektgrenze und Ausgangsverbrauch festlegen
Ein Projektblatt hält Standort, Anlage, Prozess, Energieträger, Zähler und Schnittstellen fest. Der Ausgangsverbrauch wird aus Messdaten, Betriebsstunden und Produktionsdaten abgeleitet. Bei Druckluft gehören auch Druckniveau, Leckagen und Lastprofil dazu.
Ausgangs- und Projektfall müssen dieselbe Produktionsmenge und dieselben Betriebsbedingungen abbilden. Jede Einsparung wird einer Maßnahme zugeordnet. Dabei sind Wechselwirkungen zwischen Leckagebeseitigung, Druckabsenkung und Steuerung zu berücksichtigen.
Zahlungsströme und finanzielle Annahmen erfassen
Anschaffung, Planung, Montage, Inbetriebnahme, Ersatzteile, Wartung, Betrieb und Entsorgung werden als getrennte Zahlungspositionen erfasst. Jede Position enthält Menge, Einheitspreis, Zahlungszeitpunkt und Häufigkeit. Bei indexierten Positionen kommt die Preisänderungsrate hinzu. Einsparungen zählen erst ab der Inbetriebnahme; Ersatzinvestitionen werden in der tatsächlich erwarteten Zahlungsperiode angesetzt.
Für jede wesentliche Annahme sind Quelle, Stand und verantwortliche Person zu dokumentieren. Netto- oder Bruttobeträge, Steuerbehandlung, Kalkulationszins sowie nominale oder reale Rechnung werden einheitlich festgelegt. Preissteigerungen und Kalkulationszins müssen zum selben Nominal- oder Realansatz passen.
Fördermittel erhalten eine eigene Zahlungsposition. Dadurch bleiben Wirtschaftlichkeit und anrechenbares Investitionsvolumen getrennt nachvollziehbar.
Nutzungsdauer, Bewertungszeitraum und Restwert bestimmen
Die technische Nutzungsdauer wird durch Herstellerangaben, Wartungsdaten oder belastbare Betriebserfahrungen begründet. Der für das Abrechnungsjahr zulässige BECV-Bewertungszeitraum wird separat eingetragen.
Ein Restwert darf nur angesetzt werden, wenn sich für das Ende des Bewertungszeitraums ein realisierbarer Wert plausibel belegen lässt. Nutzungsdauer und Restwert sind auf den zulässigen BECV-Bewertungszeitraum abzustimmen. Auch erwartete Entsorgungskosten und technisch begründete Minderleistungen werden dokumentiert.
Nicht bezifferbare Vorteile, etwa weniger Lärm oder höhere Betriebssicherheit, werden qualitativ beschrieben. Sie erhöhen den Kapitalwert nicht.
sbb-itb-0702809
Wirtschaftlichkeit bewerten und Ergebnisse prüfen
Nach dem Modellaufbau werden die Ergebnisse geprüft. Dafür gelten dieselben Projektgrenzen, Zahlungsreihen und Annahmen wie im Modell.
Maßgeblich ist der positive Kapitalwert nach DIN EN 17463. Amortisationszeit und Energieeinsparung ergänzen die Bewertung, ersetzen sie aber nicht. Für die Abrechnungsjahre 2023 bis 2025 sind höchstens 60 % der vorgesehenen Nutzungsdauer anzusetzen, begrenzt auf neun Jahre. Ab dem Abrechnungsjahr 2026 gelten höchstens 90 %.
Investitionsvolumen und Wirtschaftlichkeit getrennt ausweisen
Das Ergebnisblatt für den BECV-Nachweis trennt Investitionsnachweis und Wirtschaftlichkeitsnachweis. Der Wirtschaftlichkeitsblock ersetzt den separaten Investitionsnachweis nicht.
Der erste Block enthält die anrechenbaren Kosten, den Abzug von Drittmitteln und das verbleibende Investitionsvolumen. Der zweite Block weist Kapitalwert, Energie- und Kosteneinsparungen, Fördermittel, Restwert und End-of-life-Effekte getrennt aus. Hinzu kommen Bewertungszeitraum, begründeter Kalkulationszins, Zahlungszeitpunkt-Konvention und Entscheidungskriterium. Bei der Amortisationszeit muss erkennbar sein, ob sie einfach oder diskontiert berechnet wurde.
Auf diese Ergebnisdarstellung folgen Sensitivitätsanalysen und Plausibilitätsprüfungen.
Szenarien und kritische Annahmen testen
Neben der Referenzrechnung werden ein konservativer und ein optimistischer Fall geprüft. Die Referenzrechnung bleibt die maßgebliche Basis. Die Szenarien zeigen lediglich, wie stabil das Ergebnis bei veränderten Annahmen bleibt.
Dazu werden insbesondere Energiepreise, Einsparungen, Investitionskosten, Kalkulationszins und Leistungsabnahme variiert. Eine fachlich begründete Nutzungsdauer ersetzt nicht den rechtlich maßgeblichen Bewertungszeitraum. Annahmen, bei denen der Kapitalwert sein Vorzeichen wechseln kann, sind klar zu kennzeichnen.
Einheiten, Zahlungsperioden und Rechenlogik prüfen
Die Eingaben werden mit Rechnungen, Angeboten, Mess- und Abrechnungsdaten, Wartungsunterlagen und Förderentscheidungen abgeglichen. Dabei müssen Betrag, Einheit, Zeitraum und Datum im korrekten deutschen Format vorliegen. Auch die Zuordnung der Zahlungsperioden ist zu prüfen: Teiljahre müssen zur tatsächlichen Inbetriebnahme passen.
Für Vorzeichen und Doppelzählungen gilt: Auszahlungen sind negativ, Einsparungen positiv. Fördermittel dürfen nicht zugleich die Investitionsauszahlung mindern und erneut als Einzahlung erscheinen. Auch Energieeinsparungen dürfen nur einmal eingehen.
Abschließend ist zu prüfen, ob nominale und reale Ansätze konsistent verwendet werden und sich die Ergebnisse aus der gespeicherten Rechenversion reproduzieren lassen. Die geprüften Werte dienen als Grundlage für den BECV-Nachweis und den VALERI-Bericht.
BECV-Nachweis und VALERI-Bericht vorbereiten
Nach Prüfung der Berechnung fließen die Ergebnisse in die BECV-Unterlagen und den VALERI-Bericht ein.
Nach § 12 BECV muss das Unternehmen die getätigten Investitionen nachweisen. Bei Energieeffizienzmaßnahmen nennt die Maßnahmenliste für jede Maßnahme das Investitionsvolumen und den Kapitalwert nach DIN EN 17463. Für Dekarbonisierungsmaßnahmen nach § 11 Absatz 4 sind Investitionen oder Aufträge mit dem jeweiligen Investitionsvolumen nachzuweisen. Einen VALERI-Kapitalwert verlangt § 12 dafür nicht ausdrücklich.
Die einzureichenden Angaben bestätigt grundsätzlich eine prüfungsbefugte Stelle nach § 10 Absatz 1 BECV. Unternehmen ohne Managementsystempflicht benötigen diese Bestätigung insbesondere dann, wenn sie erklären, dass keine weiteren wirtschaftlich durchführbaren Maßnahmen identifiziert wurden. Maßgeblich sind die geltenden Einreichungshinweise.
BECV-Angaben den Belegen zuordnen
Nach den geltenden Vorgaben sind die unterzeichnete Unternehmenserklärung, die Maßnahmenliste und die erforderliche Bestätigung der prüfungsbefugten Stelle einzureichen. Belege bleiben in der prüffähigen Projektakte, sofern die Einreichungshinweise sie nicht als Anlagen verlangen.
Eine eindeutige Maßnahmen-ID erleichtert die Zuordnung. Freigabe, Umsetzung und finanzielle Abrechnung sind getrennt zu dokumentieren. Jede BECV-Angabe erhält einen konkreten Beleg:
| BECV-Angabe | Unterstützender Beleg | Zuständige Stelle |
|---|---|---|
| Maßnahmenregister und Zuordnung | Projektliste, technische Beschreibung | Energiemanagement |
| Managementsystem und Datenbasis | Zertifikat, Auditunterlagen, technische Unterlagen, Verbrauchsdaten, Preisquellen | Energie-/Umweltmanagement, Technik |
| Umsetzung oder maßgebliche Beauftragung | Inbetriebnahme- oder Abnahmeprotokoll, Auftrag, Vertrag | Projektleitung/Einkauf |
| Investitionsvolumen | Rechnungen, Verträge, Anlagenbuchhaltung | Buchhaltung/Einkauf |
| Drittmittel | Förderbescheid, Zahlungsnachweis | Fördermittelstelle/Finanzen |
| Kapitalwert, soweit erforderlich | VALERI-Rechenstand und Bericht | Controlling/Energieberatung |
| Zahlungsreihe | Zahlungsplan, Betriebs- und Wartungskosten | Finanzen/Technik |
| Nutzungsdauer, Bewertungszeitraum und Restwert | Herstellerangaben, technische Begründung, Restwertansatz | Technik/Anlagenmanagement |
Die vier VALERI-Phasen im Bericht abbilden
Auf Basis dieser Belege beschreibt der Bericht die Berechnungsschritte in VALERI. Die vier Phasen sind Modellierung, Berechnung, Bewertung und Berichterstattung. Für jede Phase werden Eingaben, Rechenstand, Ergebnisse und Freigaben festgehalten.
Mit Valeri Online rechnen und Berichte erstellen
Eine webbasierte Berechnungshilfe kann die Dokumentation und Auswertung unterstützen und den Bericht strukturieren. Valeri Online unterstützt Berechnungen nach DIN EN 17463 sowie die Berichtsausgabe. Diagramme, Projektdokumentation und Textbausteine erleichtern die Berichtserstellung.
Eine fachkundige Person prüft Eingaben, Annahmen und erzeugte Texte anhand der Belege. Softwareprüfungen belegen weder die BECV-Förderfähigkeit noch die tatsächliche Investition.
Fazit: Checkliste für den BECV-Nachweis
Die Checkliste fasst die letzten Prüfpunkte der VALERI-Berechnung und des BECV-Nachweises zusammen. Vor der Freigabe müssen Investitionsvolumen, VALERI-Ergebnis und Belege zusammenpassen.
- Abrechnungsjahr und Umsetzung: Abrechnungsjahr und Umsetzungsstand sind vor der Freigabe geprüft.
- Mindestinvestition: Die für das Abrechnungsjahr geltende Mindestinvestitionsquote ist nach Abzug von Drittmitteln geprüft.
- Nachweisweg: Für jede Maßnahme ist der passende Nachweisweg festgelegt. Investitionsvolumen und Wirtschaftlichkeitsentscheidung bleiben getrennte Ergebnisse.
- Wirtschaftlichkeitsfazit: Für prüfpflichtige Maßnahmen liegen Kapitalwert, Bewertungszeitraum und Annahmen vor. Bei Energieeffizienzmaßnahmen nach § 11 Abs. 1 ist ein positiver Kapitalwert nach DIN EN 17463 nachgewiesen.
- Beträge und Zahlungsreihen: Investitionen, Drittmittel, Zahlungszeitpunkte, Einheiten und Vorzeichen sind mit der Buchhaltung abgeglichen.
- Belege: Umsetzungs-, Abnahme- und Zahlungsnachweise liegen vollständig vor und sind dem Abrechnungsjahr zugeordnet.
- Berichtsversion: Maßnahmen-ID, Version, Datum und Freigabestatus sind gespeichert.
- Erklärung und Prüfbestätigung: Unternehmenserklärung, Maßnahmenliste und erforderliche Prüfbestätigung liegen als Abschlussdokumente vor. Verantwortliche und Freigabedatum sind dokumentiert.
FAQs
Was gilt, wenn wirtschaftliche Maßnahmen die Mindestinvestition nicht decken?
Für die BECV-Investitionsprüfung gilt eine Maßnahme als wirtschaftlich, wenn die Berechnung nach DIN EN 17463 (VALERI) im vorgegebenen Zeitraum einen positiven Kapitalwert ergibt.
Seit 2026 muss der positive Kapitalwert innerhalb von 90 % der Nutzungsdauer erreicht werden. Der Bewertungszeitraum ist dabei auf höchstens 9 Jahre begrenzt. Erfüllt eine Maßnahme diese Vorgaben nicht, gilt sie für die BECV-Investitionsprüfung als nicht wirtschaftlich.
Valeri Online unterstützt die Berechnung und die prüffähige Dokumentation der Szenarien und Annahmen.
Wie belege ich Einsparungen ohne separate Zähler?
Ohne separate Zähler braucht es eine transparente, nachvollziehbare Datenbasis für externe Prüfungen. Als Grundlage dienen technische Datenblätter des Herstellers, Lastprofile oder andere technische Unterlagen, die den Ist-Zustand und die erwarteten Einsparungen dokumentieren.
Die Werte werden strukturiert als Basisdaten im VALERI-Bericht erfasst und durch Fotos, technische Beschreibungen sowie Begründungen für die getroffenen Annahmen ergänzt. Alle Herleitungen gehören in die Anlagen, damit Dritte den Rechenweg lückenlos nachvollziehen können.
Muss ich die VALERI-Berechnung bei Kostenänderungen aktualisieren?
Ja, wenn sich Projektdaten wie Kosten, Energiepreise oder Einsparungen ändern, muss die VALERI-Berechnung aktualisiert werden. Berechnung und PDF-Bericht müssen denselben Stand abbilden.
Valeri Online berechnet die Szenarien bei Parameteränderungen automatisch neu. Eine klare Versionsführung bleibt dennoch zwingend erforderlich: Sie hält Rechenstand und Nachweis konsistent und verhindert Widersprüche.