Die Prüfung erfolgt in vier Schritten:
- Bandbreite belegen: Unteren, zentralen und oberen Einsparwert aus Verbrauchsdaten und Betriebsannahmen ableiten.
- Rechenfälle vergleichen: Einzelne Eingaben in Sensitivitätsanalysen ändern; zusammenpassende Annahmen in Szenarien kombinieren.
- Ergebnisse bewerten: Kapitalwert und dynamische Amortisation berechnen. Die untere Einspargrenze mit der Break-even-Schwelle vergleichen, bei der der Kapitalwert 0 € beträgt.
- Bericht erstellen: Quellen, Annahmen, Ergebnisse und verbleibende Unsicherheiten festhalten.
<u>Die getestete Bandbreite ist keine Garantie.</u> Kippt die Entscheidung innerhalb dieser Bandbreite, sollten zusätzliche Messungen oder andere Absicherungen vor der Freigabe geprüft werden.
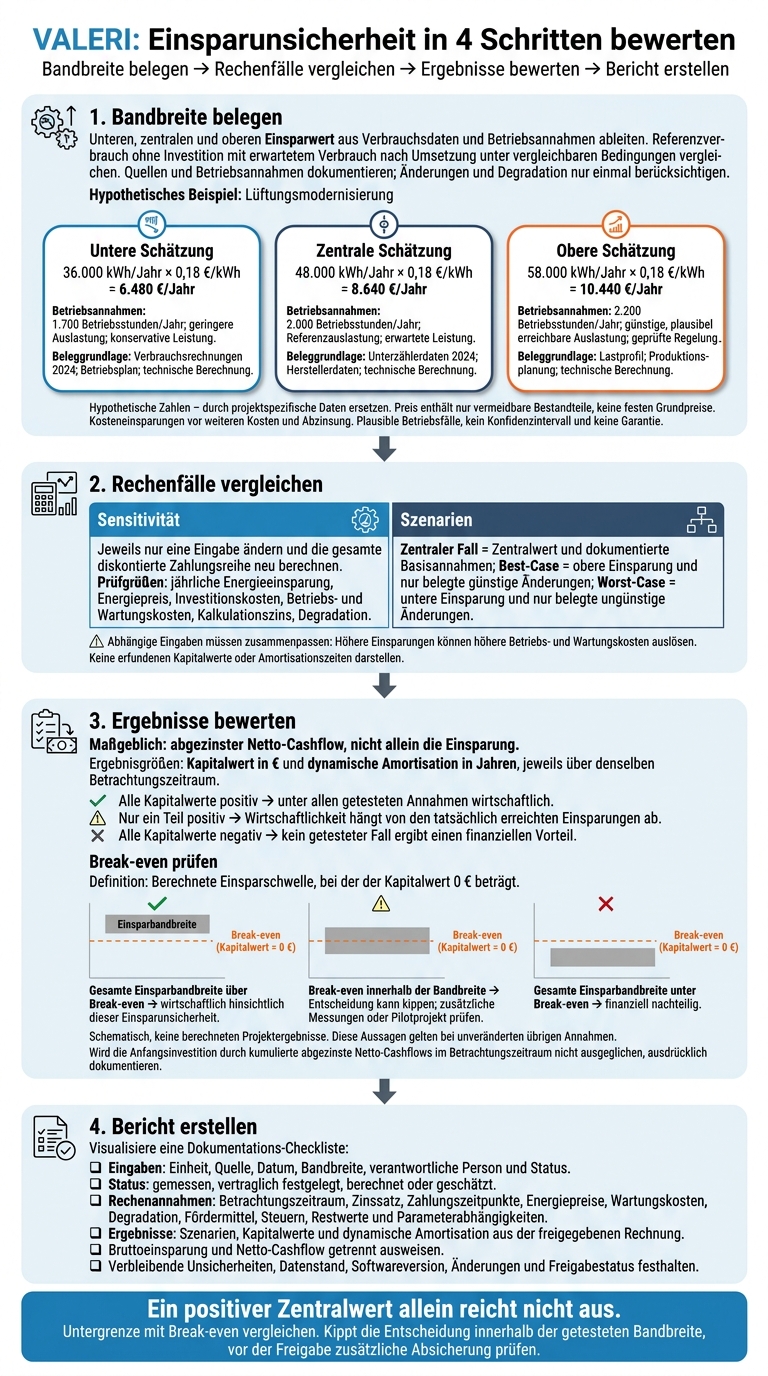
VALERI: Einsparunsicherheit in 4 Schritten bewerten
Schritt 1: Einsparbandbreite festlegen
Aus den gesammelten Daten ergeben sich untere, zentrale und obere Einsparwerte. Grundlage sind die Projektdaten, keine pauschalen Prozentsätze.
Grundlage jeder Schätzung dokumentieren
Zunächst wird der Referenzverbrauch ohne Investition festgelegt. Dieser wird mit dem erwarteten Verbrauch nach der Umsetzung verglichen – unter vergleichbaren Bedingungen.
Für jede Schätzung werden Referenzzeitraum, Betriebsstunden, Auslastung oder Produktion sowie technische Leistungsdaten dokumentiert. Jede Angabe erhält eine Kennzeichnung: gemessen, berechnet, geschätzt oder extern bezogen. Dabei ist zu prüfen, ob der Messzeitraum den Jahresbetrieb abbildet. Einzelne Kurzzeitmessungen reichen dafür nicht immer aus.
Ändern sich Nutzung, Produktion oder Witterung, wird der Referenzverbrauch nachvollziehbar angepasst. Änderungen bei Betriebszeiten, Auslastung und Degradation dürfen nur einmal berücksichtigt werden: entweder im Betriebsmodell oder in der Baseline. Alle Energieangaben werden einheitlich in kWh/Jahr geführt.
Die Bandbreite beschreibt plausible Betriebsfälle, kein Konfidenzintervall. Der zentrale Wert darf nur dann als „wahrscheinlichster Wert“ bezeichnet werden, wenn die Daten diese Einordnung stützen.
Energieeinsparung in Kosteneinsparung umrechnen
Die jährliche Kosteneinsparung wird mit der Formel kWh/Jahr × vermeidbarer Preis in €/kWh berechnet. Rechnung und Vertrag zeigen, welche Preisbestandteile bei geringerem Verbrauch tatsächlich entfallen.
Hypothetisches Rechenbeispiel für eine Lüftungsmodernisierung: Die Zahlen sind hypothetisch und müssen durch projektspezifische Daten ersetzt werden. Der angesetzte Preis enthält ausschließlich vermeidbare Bestandteile, keine festen Grundpreise.
Schätzung kWh/Jahr €/kWh €/Jahr Betriebsannahmen Beleggrundlage Untere 36.000 0,18 6.480 1.700 Betriebsstunden/Jahr; geringere Auslastung; konservative Leistung Verbrauchsrechnungen 2024; Betriebsplan; technische Berechnung Zentrale 48.000 0,18 8.640 2.000 Betriebsstunden/Jahr; Referenzauslastung; erwartete Leistung Unterzählerdaten 2024; Herstellerdaten; technische Berechnung Obere 58.000 0,18 10.440 2.200 Betriebsstunden/Jahr; günstige, plausibel erreichbare Auslastung; geprüfte Regelung Lastprofil; Produktionsplanung; technische Berechnung
Für die Einsparwerte wird festgelegt, ob sie das erste Jahr oder einen durchschnittlichen Jahresbetrieb beschreiben. Ohne separate Preisszenarien gelten für alle Fälle derselbe Ausgangspreis und dieselben begründeten Preisänderungen. Degradation wird im Einsparprofil nur einmal berücksichtigt.
sbb-itb-0702809
Schritt 2: Sensitivitäten und Szenarien berechnen
Die festgelegte Einsparbandbreite bildet die Grundlage für die Rechenläufe. Der zentrale Fall dient dabei als Referenz für Sensitivitäten und Szenarien.
Je Parameter nur eine Größe ändern
Zunächst wird nur die Einsparung verändert. Für Untergrenze, Zentralwert und Obergrenze wird jeweils die gesamte diskontierte Zahlungsreihe neu berechnet. Bei variablen Jahreseinsparungen betrifft die Anpassung das gesamte Einsparprofil.
Die Tabelle zeigt, welche Kennwerte für jeden Lauf dokumentiert werden. Konkrete Ergebnisse erfordern vollständige Projektdaten. Die Einsparbandbreite allein reicht nicht aus.
| Parameter | Getestete Bandbreite | Kapitalwert angeben | Dynamische Amortisation angeben |
|---|---|---|---|
| Jährliche Energieeinsparung | Dokumentierte Untergrenze, Zentralwert, Obergrenze | Ergebnis je Einsparwert in € | Ergebnis je Einsparwert in Jahren |
| Energiepreis | Begründeter niedriger, zentraler, hoher Preis | Ergebnis je Preis in € | Ergebnis je Preis in Jahren |
| Investitionskosten | Belegte untere, zentrale, obere Kostenschätzung | Ergebnis je Kostenschätzung in € | Ergebnis je Kostenschätzung in Jahren |
| Betriebs- und Wartungskosten | Dokumentierte jährliche Kostenbandbreite | Ergebnis je Kostenansatz in € | Ergebnis je Kostenansatz in Jahren |
| Kalkulationszins | Begründete untere, zentrale, obere Annahme | Ergebnis je Zinssatz in € | Ergebnis je Zinssatz in Jahren |
| Degradation | Technisch begründete jährliche Raten | Ergebnis je Degradationsprofil in € | Ergebnis je Degradationsprofil in Jahren |
Die größten Abweichungen dienen anschließend als Grundlage für Szenarien mit zueinander passenden Annahmen.
Zentralen Fall, Best-Case und Worst-Case vergleichen
Die Szenarioanalyse kombiniert plausible Annahmen: die obere Einsparung im Best-Case und die untere Einsparung im Worst-Case. Weitere Eingaben werden nur verändert, wenn technische oder finanzielle Gründe dafür vorliegen.
| Szenario | Einsparung | Weitere geänderte Annahmen | Kapitalwert | Dynamische Amortisation | Bewertung |
|---|---|---|---|---|---|
| Zentraler Fall | Zentralwert | Keine; dokumentierte Basisannahmen | Berechneten Referenzwert in € eintragen | Berechnete Dauer in Jahren eintragen | Bezugspunkt |
| Best-Case | Oberer Wert | Nur belegte günstige Änderungen | Szenarioergebnis in € eintragen | Szenariodauer in Jahren eintragen | Verbesserung gegenüber dem Referenzfall prüfen |
| Worst-Case | Unterer Wert | Nur belegte ungünstige Änderungen | Szenarioergebnis in € eintragen | Szenariodauer in Jahren eintragen | Wirtschaftliches Risiko prüfen |
Abhängige Eingaben müssen zusammenpassen.
Höhere Einsparungen können etwa höhere Betriebs- und Wartungskosten auslösen.
Schritt 3: Finanzielle Ergebnisse bewerten
Für die finanzielle Bewertung zählt der abgezinste Netto-Cashflow, nicht allein die Einsparung. Ein positiver Kapitalwert bedeutet, dass die Investition unter den gewählten Annahmen Wert schafft. Ein negativer Kapitalwert weist auf einen finanziellen Nachteil hin. Auf dieser Grundlage lässt sich die berechnete Bandbreite der Szenarien bewerten.
Prüfen, ob die Ergebnisse über die Bandbreite Bestand haben
Der zentrale Fall, Best-Case und Worst-Case werden über denselben Betrachtungszeitraum verglichen. Für jeden Fall werden die jährlichen Netto-Cashflows, der Kapitalwert und die dynamische Amortisation dokumentiert:
- Alle Kapitalwerte positiv: Die Investition ist unter allen getesteten Annahmen wirtschaftlich.
- Nur ein Teil der Kapitalwerte positiv: Die Wirtschaftlichkeit hängt stark von der tatsächlich erreichten Einsparung ab.
- Alle Kapitalwerte negativ: Keiner der getesteten Fälle ergibt einen finanziellen Vorteil.
Die dynamische Amortisation zeigt, wann die kumulierten abgezinsten Netto-Cashflows die Anfangsinvestition ausgleichen. Erfolgt dieser Ausgleich nicht innerhalb des Betrachtungszeitraums, gehört das ausdrücklich in den Bericht. Maßgeblich bleibt die Bewertung anhand des Kapitalwerts.
Die Einsparschwelle für einen Kapitalwert von null finden
Die Einsparschwelle ist der Wert, bei dem der Kapitalwert null beträgt. Sie wird mit der dokumentierten Unter- und Obergrenze verglichen. Alle übrigen Annahmen bleiben dabei unverändert.
Bei gleichbleibenden jährlichen Netto-Cashflows ohne weitere Zahlungsströme gilt:
[ S_{\text{BE}} = \frac{I_0}{\sum_{t=1}^{n}\frac{1}{(1+r)^t}} ]
Dabei bezeichnet (S_{\text{BE}}) den erforderlichen jährlichen Netto-Cashflow, (I_0) die Anfangsinvestition, (n) die Anzahl der Jahre und (r) den Kalkulationszinssatz. Die Zahlungen erfolgen jeweils am Jahresende.
Bei Energiepreisänderungen, Wartungskosten oder Degradation wird die Einsparung in der vollständigen Rechnung so lange verändert, bis der Kapitalwert null erreicht. Dafür eignen sich Testrechnungen oder eine Zielwertsuche. Die Schwelle wird als berechneter Break-even ausgewiesen, nicht als garantierte Einsparung.
Liegt die gesamte Bandbreite über der berechneten Break-even-Einsparung, bleibt das Ergebnis trotz dieser Einsparunsicherheit wirtschaftlich. Liegt die gesamte Bandbreite darunter, bleibt es finanziell nachteilig. Befindet sich die Schwelle innerhalb der Bandbreite, können zusätzliche Messungen oder ein Pilotprojekt die Einschätzung verbessern. Diese Aussagen gelten nur bei unveränderten übrigen Annahmen. Anschließend werden die Ergebnisse samt Annahmen und Quellen im Bericht festgehalten.
Schritt 4: Unsicherheit im Bericht dokumentieren
Quellen und Rechenannahmen festhalten
Nach der Ergebnisbewertung wird die VALERI-Rechnung revisionssicher dokumentiert. Das Annahmenprotokoll hält für jeden Eingabewert Einheit, Quelle, Datum, Bandbreite, verantwortliche Person und Status fest: gemessen, vertraglich festgelegt, berechnet oder geschätzt. Die verfügbaren Daten müssen die gewählte Bandbreite begründen.
Zur Dokumentation gehören Betrachtungszeitraum, Zinssatz samt Herleitung, Zahlungszeitpunkte und Energiepreisannahmen. Hinzu kommen die berücksichtigten Wartungskosten, Degradation, Fördermittel, Steuern, Restwerte und Parameterabhängigkeiten. Bruttoeinsparung und Netto-Cashflow müssen getrennt erkennbar bleiben.
Berechnungsdatum, Eingabestand, Softwareversion, manuelle Änderungen und Freigabestatus werden zusammen mit den Belegen archiviert. Dieser dokumentierte Stand bildet die Basis für übereinstimmende Ergebnisse in Bericht, Diagramm und Szenariotabelle.
Ergebnisse darstellen und erzeugte Texte prüfen
In den Bericht gehören nur Werte aus der freigegebenen Rechnung. Diagramme benötigen Einheiten, Betrachtungszeitraum und beim Kapitalwert eine Nulllinie. Die Beschriftung muss außerdem zeigen, ob es sich um Szenarien oder einzelne Sensitivitäten handelt. Die folgende Tabelle enthält die Mindestangaben für die Berichtsdarstellung.
| Szenario | Zu dokumentierende Annahmen | Kapitalwert in € | Dynamische Amortisation in Jahren | Aussage im Bericht |
|---|---|---|---|---|
| Zentraler Fall | Zentrale Einsparung in kWh/a, Energiepreis in €/kWh, Investition in € und Betriebsweise | Zentraler Kapitalwert | Berechneter Zeitpunkt oder „nicht erreicht innerhalb des Betrachtungszeitraums“ | Referenzfall |
| Best-Case | Obere Einsparannahme in kWh/a und weitere günstig angesetzte Parameter mit Einheiten | Best-Case-Kapitalwert | Berechneter Zeitpunkt oder „nicht erreicht innerhalb des Betrachtungszeitraums“ | Günstiger Fall |
| Worst-Case | Untere Einsparannahme in kWh/a und weitere ungünstige Parameter mit Einheiten | Worst-Case-Kapitalwert | Berechneter Zeitpunkt oder „nicht erreicht innerhalb des Betrachtungszeitraums“ | Ungünstiger Fall |
Valeri Online unterstützt DIN EN 17463-konforme Berechnungen, Diagramme und Projektdokumentation. Generierte Texte müssen mit dem finalen Datenstand abgeglichen werden. Dabei sind Szenarien, Einheiten, Vorzeichen, Kapitalwerte und Amortisation zu prüfen. Auch Schätzungen müssen als solche bezeichnet sein. Die Freigabe übernimmt die fachlich verantwortliche Person.
Verbleibende Unsicherheiten erhalten einen eigenen Berichtsteil. Nicht in der Rechnung berücksichtigte Unsicherheiten werden dort benannt und getrennt beschrieben. Dazu zählen etwa Stillstände, veränderte Produktionsmengen, Nutzerverhalten oder Wechselwirkungen zwischen Parametern. Für jede dieser Unsicherheiten wird festgehalten, ob sie quantitativ geprüft, qualitativ bewertet oder wegen fehlender Daten ausgeschlossen wurde. Nicht monetarisierbare Effekte sind separat zu kennzeichnen. Spätere Änderungen werden als neue Version mit Änderungsprotokoll gespeichert.
Fazit: Entscheidungen auf dokumentierte Einsparbandbreiten stützen
Eine belastbare Entscheidung braucht eine dokumentierte Einsparbandbreite, Szenarien sowie Kapitalwert und dynamische Amortisationszeit. Der Bericht legt die Annahmen und Grenzen offen. Maßgeblich ist, ob die Bandbreite die festgelegten Entscheidungskriterien erfüllt.
Ein positiver Zentralwert allein reicht nicht aus. Die Untergrenze muss mit dem Break-even-Einsparwert verglichen werden. Liegt sie darunter, ist die Wirtschaftlichkeit von höheren Einsparungen abhängig. Auch die dynamische Amortisationszeit muss innerhalb der vorgesehenen Frist liegen. Bei kritischen Ergebnissen ist vor der Freigabe eine zusätzliche Absicherung nötig.
Wenn die Unsicherheit die Entscheidung kippt, sollte zuerst die Unsicherheit mit dem größten Einfluss verringert werden. Dafür kommen eine längere Verbrauchsmessung, eine Prüfung der Betriebsstunden oder eine vereinbarte Leistungsgarantie infrage. Die Freigabe erfolgt erst, wenn die dokumentierte Bandbreite die Kriterien erfüllt oder klar festgelegte Maßnahmen die ungünstigen Fälle absichern.
FAQs
Wie bestimme ich Einsparbandbreiten bei wenigen Messdaten?
Herstellerangaben, technische Datenblätter und Erfahrungswerte bilden die Grundlage für Einsparbandbreiten. Eingabewerte sind ausdrücklich als Schätzungen zu kennzeichnen. Quellen und Entscheidungslogik müssen nachvollziehbar dokumentiert sein.
Für die Szenarioanalyse nach DIN EN 17463 werden drei Fälle betrachtet: der Trend-Case mit den wahrscheinlichsten Werten sowie der Best- und Worst-Case mit gezielt veränderter Einsparmenge. Dazu lassen sich beispielsweise die Betriebsstunden anpassen oder technische Degradation berücksichtigen. Damit werden Unsicherheiten transparent und prüfbar.
Wie berücksichtige ich Abhängigkeiten zwischen unsicheren Eingaben?
Die Szenarioanalyse in VALERI berücksichtigt Abhängigkeiten zwischen unsicheren Eingaben. Während die Sensitivitätsanalyse einzelne Einflussgrößen isoliert betrachtet, fasst die Szenarioanalyse zusammenhängende Annahmen zusammen.
Für den Basisfall, den Best-Case und den Worst-Case werden jeweils alle Annahmen neu festgelegt. Dadurch lassen sich realistische Kombinationen abbilden: etwa höhere Investitionskosten zusammen mit einer ungünstigen Preisentwicklung und stärkerer Degradation. Diese Wechselwirkungen fließen so konsistent in die Berechnung des Kapitalwerts ein.
Wann lohnen sich zusätzliche Messungen vor der Investition?
Zusätzliche Messungen lohnen sich, wenn die Sensitivitätsanalyse zeigt, dass der Kapitalwert schon auf kleine Änderungen einzelner Parameter kritisch reagiert. Beeinflussen unsichere Eingabedaten wie geschätzte Energiepreise, Investitionskosten oder die tatsächliche Einsparmenge das Ergebnis stark, sollte zunächst die Datenbasis für diese Größen abgesichert werden. Damit beruht die Entscheidung nicht allein auf einem theoretischen Planwert, sondern auf besser abgesicherten Daten.