Für einen prüfbaren Nachweis müssen drei Dinge zusammenpassen:
- Berechnung: Investition, Einsparungen, Zahlungszeitpunkte und Kalkulationszins mit belegten Annahmen.
- Dokumentation: Quellen, Rechenweg, Unsicherheiten und Freigabe – verknüpft über eine Maßnahmen-ID.
- Rechtsrahmen: Die jeweils geltenden Pflichten aus EDL-G und EnEfG sowie die Anforderungen aus ISO 50001 oder EMAS.
Für § 9 EnEfG gilt als Wirtschaftlichkeitskriterium ein positiver Kapitalwert innerhalb von höchstens 50 % der Nutzungsdauer, begrenzt auf 15 Jahre. Dabei bleiben Wirtschaftlichkeitsbewertung, <u>Umsetzungsplanpflicht</u> und tatsächliche Umsetzung getrennte Fragen.
Welche deutschen Anforderungen gelten?
Welche Audit-, Managementsystem- und Umsetzungsplanpflichten greifen, hängt vom Unternehmensstatus, Energieverbrauch und der geltenden Gesetzesfassung ab. Stand 17.10.2026 liegt die Schwelle für die Umsetzungsplanpflicht bei 2,5 GWh. Die angekündigte Anhebung auf 2,77 GWh zählt erst nach ihrem Inkrafttreten. Maßgeblich sind deshalb auch Übergangsregeln, Bezugszeitraum und Prüfdatum.
Für denselben Payback-Fall können unterschiedliche Nachweise nötig sein. Die Übersicht ordnet sie dem jeweiligen Regelwerk zu.
Wie unterscheiden sich EDL-G, EnEfG, ISO 50001 und EMAS?
| Regelwerk | Betroffene Organisation | Erforderliche Nachweise | Zuständige Prüfstelle |
|---|---|---|---|
| EDL-G / DIN EN 16247-1 | Unternehmen im gesetzlichen Auditpflichtbereich; Nicht-KMU-Status, Verbrauchsschwelle und Ausnahmen sind zu prüfen | Auditbericht, Verbrauchsdaten, Maßnahmen und Wirtschaftlichkeitsbewertung; grundsätzlich im Vierjahresrhythmus | BAFA-berechtigter Energieauditor |
| EnEfG §§ 8 und 9 | Über 7,5 GWh: Managementsystempflicht; die Umsetzungsplanpflicht hängt von der geltenden Schwelle und weiteren Voraussetzungen ab | Schwellenberechnung, Systemnachweis, Wirtschaftlichkeitsbewertung nach DIN EN 17463; bei Planpflicht zusätzlich Umsetzungsplan und Veröffentlichungsnachweis | Je nach Nachweis: akkreditierte Zertifizierungsstelle, zugelassener Umweltgutachter oder berechtigter Energieauditor |
| ISO 50001 | Unternehmen mit freiwilligem oder gesetzlich gefordertem Energiemanagementsystem | Energetische Bewertung, Kennzahlen, Ziele, Aktionspläne, interne Audits und Managementbewertung | Akkreditierte ISO-50001-Zertifizierungsstelle |
| EMAS | Freiwillig oder aufgrund gesetzlicher Anforderungen registrierte Organisationen | Umweltprüfung, Umweltprogramm, validierte Umwelterklärung und Registrierungsnachweis | Zugelassener Umweltgutachter; Registrierung durch die zuständige Registrierungsstelle |
Für die 7,5-GWh-Schwelle zählt der Durchschnitt der letzten drei abgeschlossenen Kalenderjahre. Ein gewöhnliches Energieaudit ersetzt das nach § 8 EnEfG geforderte ISO-50001- oder EMAS-System nicht. Ein anerkannter Systemnachweis kann dagegen die EDL-G-Nachweispflichten abdecken. Jede Maßnahme braucht deshalb eine klare Zuordnung zum passenden Nachweis.
Bei der Umsetzungsplanpflicht kommt neben der Verbrauchsschwelle die Wirtschaftlichkeit nach DIN EN 17463 hinzu. Ein Audit allein löst keinen Umsetzungsplan aus; auch die Schwelle und die weiteren Voraussetzungen müssen erfüllt sein. Für § 9 EnEfG verlangt die Wirtschaftlichkeitsprüfung nach DIN EN 17463 einen positiven Kapitalwert innerhalb von höchstens 50 % der Nutzungsdauer, begrenzt auf 15 Jahre.
Für Erstellung und Veröffentlichung gilt grundsätzlich eine Dreijahresfrist ab dem maßgeblichen Audit-, Zertifizierungs- oder Registrierungsereignis. Übergangsregeln sind gesondert zu prüfen. Die Planpflicht ist keine pauschale Umsetzungspflicht. Für die spätere Payback-Dokumentation müssen Maßnahmen eindeutig zugeordnet und ihre Status getrennt erfasst werden: identifiziert, geplant, freigegeben, umgesetzt, zurückgestellt oder abgelehnt.
Wer darf die Unterlagen prüfen oder bestätigen?
Wer VALERI-Unterlagen prüfen oder bestätigen darf, richtet sich nach der Nachweisart. EDL-G-Auditoren führen Energieaudits durch. Akkreditierte Zertifizierungsstellen zertifizieren ISO 50001, zugelassene Umweltgutachter validieren EMAS-Nachweise. Für Umsetzungspläne kommen entsprechend berechtigte Auditoren, Zertifizierer oder Umweltgutachter infrage.
Die Dokumentation muss Name, Organisation, Qualifikation oder Akkreditierung, Unabhängigkeit, Prüfumfang, angewandte Norm oder Rechtsgrundlage, Bestätigungsdatum, Einschränkungen und Dokumentennummer enthalten.
Die externe Bestätigung ersetzt nicht die interne Freigabe. Verantwortliche Funktion, Entscheidungsdatum und Freigabestatus sind separat zu benennen.
sbb-itb-0702809
Welche Unterlagen belegen die Payback-Berechnung?
Eine Payback-Zahl allein reicht für den Energieaudit-Nachweis nicht aus. Die Unterlagen müssen zeigen, wie das Ergebnis zustande kommt. Eine einheitliche Maßnahmen-ID verbindet alle Nachweise. DIN EN 17463 stellt die nachvollziehbare Bewertung anhand des Kapitalwerts in den Mittelpunkt. Die Amortisationsdauer ergänzt diese Bewertung.
Welche Projektdaten und Annahmen werden benötigt?
Jede Maßnahme erhält eine Projektnummer. Zur Dokumentation gehören Standort, Anlage, Verantwortungsbereich, Status und Umsetzungstermin im Format TT.MM.JJJJ. Angebote oder Rechnungen belegen die Investitionskosten – einschließlich Planung, Montage, Inbetriebnahme und gegebenenfalls Entsorgung. Dabei muss erkennbar sein, ob es sich um Netto- oder Bruttobeträge handelt.
Für Referenzfall und Baseline sind Bezugszeitraum, Betriebsstunden, Produktionsmengen und klare Messgrenzen festzuhalten. Dazu kommen die einbezogenen Zähler und Energieverbraucher, Messintervalle sowie Bereinigungen für Wetter, Auslastung oder Produktion. Auch Wechselwirkungen mit anderen Maßnahmen und die spätere Überprüfung der Einsparung gehören in die Unterlagen.
Energiepreise, Leistungspreise, Wartung, Ersatzinvestitionen, Erlöse, Fördermittel, Steuern und sonstige Zahlungsströme benötigen datierte Quellen. Für jeden Betrag müssen Herkunft, Preisbasis und enthaltene Kostenbestandteile ersichtlich sein. Bei Fördermitteln sind zusätzlich der Antrags- oder Bewilligungsstatus und der Zahlungszeitpunkt anzugeben.
Auch Nutzungsdauer, Berechnungszeitraum, Kalkulationszins, Preisentwicklung, Restwerte und Entsorgungskosten brauchen eine dokumentierte Grundlage. Eine im Zeitverlauf abnehmende Einsparung ist ebenfalls festzuhalten. Nominale Zahlungsströme brauchen einen nominalen Zins, reale Zahlungsströme einen realen Zins. Schätzungen werden als solche gekennzeichnet und mit der verantwortlichen Person sowie einer datierten Grundlage dokumentiert.
Nicht-monetäre Wirkungen wie Lärmminderung, Arbeitssicherheit, Zuverlässigkeit oder Produktionsqualität werden separat erfasst. Die Dokumentation nennt ihre Bewertungsgrundlage und zeigt, ob sie finanziell einfließen oder lediglich die Entscheidung unterstützen. Damit werden Vorteile weder stillschweigend eingerechnet noch doppelt gezählt.
Welche Unterlagen gehören zu welcher VALERI-Phase?
| VALERI-Phase | Nachweise |
|---|---|
| Modellierung | Maßnahmenbeschreibung und Maßnahmen-ID, Referenzfall, Baseline, Systemgrenzen, technische Auslegung, Betriebsprofil, Investitionsaufteilung, Einsparungsmethodik, Preisquellen, Nutzungsdauer, Kalkulationszins, abnehmende Einsparung, Fördermittel sowie Rest- und Entsorgungswerte |
| Berechnung | Versionierte Eingabedatei, jährliche Zahlungsströme, Abzinsungsfaktoren, abgezinste Zahlungsströme und Kapitalwert; ergänzend dynamischer Payback; Formeln, Rechendatum, Softwareversion und geänderte Parameter |
| Bewertung | Unsicherheiten, Sensitivitäten, Szenarien, Entscheidungskriterien, nicht monetär bewertete Wirkungen und dokumentierte Entscheidung |
| Berichterstattung | Ergebnisse: Investition, jährliche Einsparung (kWh/Jahr), Kapitalwert, einfacher und dynamischer Payback, Zeitraum, Kalkulationszins, Sensitivitäten, Quellenverzeichnis und Bewertungsgrenzen |
Bewertungs-, Compliance- und Projektunterlagen bleiben getrennt, werden aber über die Maßnahmen-ID verknüpft. Bewertungsunterlagen erklären das Rechenergebnis. Audit- und Systemunterlagen dokumentieren den Nachweisprozess. Bestellungen, Inbetriebnahmeprotokolle und spätere Messungen belegen die Umsetzung.
Eingabe- und Ergebnisdateien, Änderungsverlauf und freigegebener Berechnungsstand werden gemeinsam aufbewahrt. Ein PDF allein reicht nicht, wenn sich die zugrunde liegenden Annahmen daraus nicht rekonstruieren lassen. Diese Unterlagen bilden im nächsten Schritt die Basis für die Berechnung des dynamischen Payback.
Wie wird der dynamische Payback berechnet?
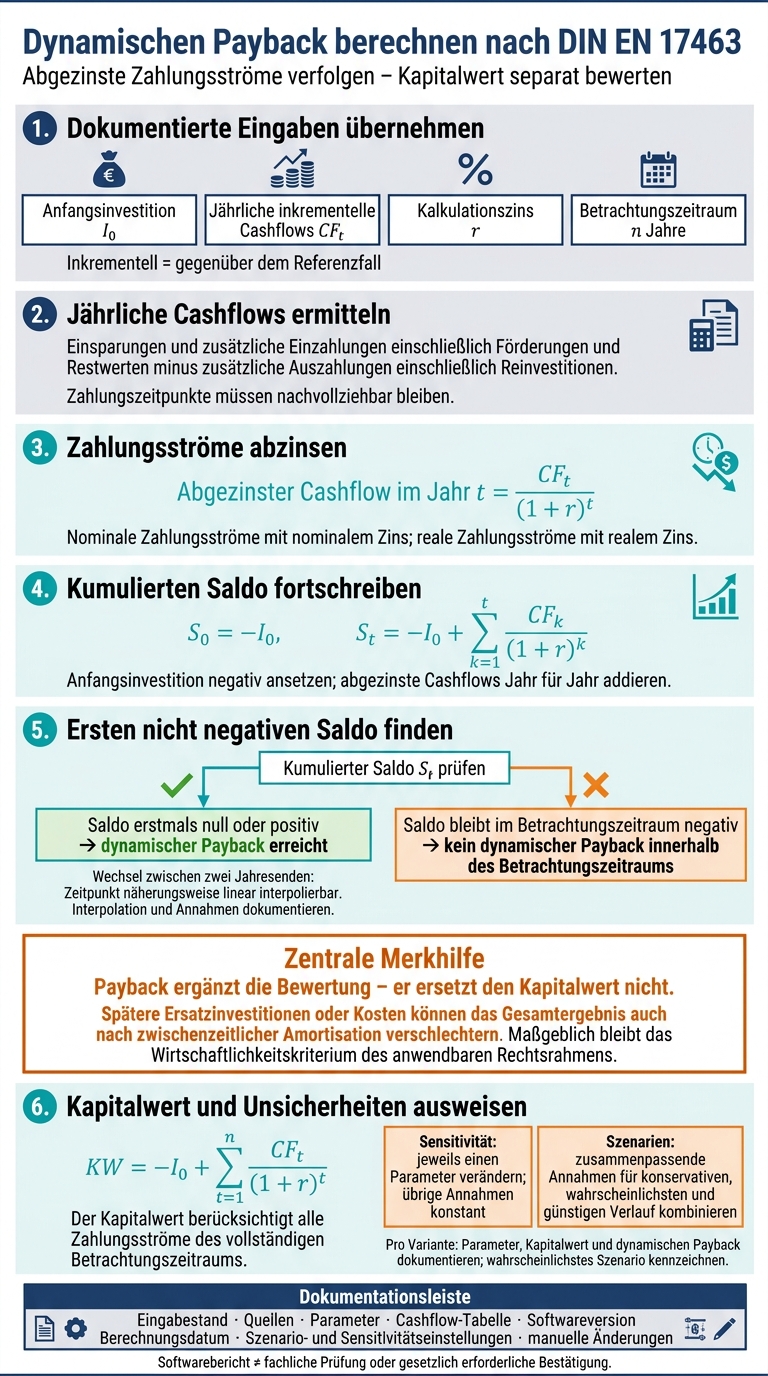
Dynamischen Payback berechnen nach DIN EN 17463
Die Berechnung des dynamischen Payback baut auf den dokumentierten Eingaben auf. Für jedes Jahr werden die Zahlungsströme gegenüber dem Referenzfall ermittelt. Diese inkrementellen Cashflows werden mit dem Kalkulationszins (r) abgezinst. Über einen Betrachtungszeitraum von (n) Jahren ergibt sich folgender Kapitalwert:
[ KW = -I_0 + \sum_{t=1}^{n} \frac{CF_t}{(1+r)^t} ]
(I_0) steht für die Anfangsinvestition und geht negativ in die Rechnung ein. (CF_t) enthält die Einsparungen und zusätzlichen Einzahlungen des jeweiligen Jahres, einschließlich Förderungen und Restwerten. Davon werden zusätzliche Auszahlungen abgezogen, darunter auch Reinvestitionen.
Wie unterscheiden sich einfacher und dynamischer Payback?
| Methode | Berechnungsgrundlage | Grenzen | Dokumentation |
|---|---|---|---|
| Einfacher Payback | Anfangsinvestition geteilt durch die erwartete jährliche, undiskontierte Einsparung | Keine Abzinsung; der Zeitwert des Geldes und Effekte nach dem Rückfluss bleiben unberücksichtigt | Investitionsbetrag, Einsparungsbasis und Annahme zu den jährlichen Einsparungen |
| Dynamischer Payback | Erster Zeitpunkt, an dem der kumulierte abgezinste Saldo einschließlich Anfangsinvestition null oder positiv wird | Zahlungsströme nach diesem Zeitpunkt bleiben für den Payback unberücksichtigt | Jährliche Zahlungsströme, Abzinsung, kumulierter Saldo und gegebenenfalls Interpolation |
| Kapitalwert | Summe aller abgezinsten inkrementellen Cashflows einschließlich Anfangsinvestition | Das Ergebnis hängt von den Annahmen ab | Vollständiger Betrachtungszeitraum, Kalkulationszins und Zahlungsstromrechnung |
Für den dynamischen Payback wird der kumulierte Saldo Jahr für Jahr fortgeschrieben. Entscheidend ist, wann er erstmals nicht mehr negativ ist. Wechselt der Saldo zwischen zwei Jahresenden von negativ auf positiv, lässt sich der Zeitpunkt näherungsweise linear interpolieren. Diese Interpolation und ihre Annahmen sind in der Dokumentation kenntlich zu machen.
Gleicht sich die Anfangsinvestition im betrachteten Zeitraum nicht aus, lautet das Ergebnis: kein dynamischer Payback innerhalb des Betrachtungszeitraums. Der Kapitalwert wird trotzdem ausgewiesen. Denn auch nach einer zwischenzeitlichen Amortisation können spätere Ersatzinvestitionen oder Kosten das Gesamtergebnis verschlechtern.
Payback dient hier nur der Erläuterung. Maßgeblich bleibt das jeweilige Wirtschaftlichkeitskriterium des anwendbaren Rechtsrahmens.
Wie werden Unsicherheiten und Softwareergebnisse dokumentiert?
Eine Sensitivitätsanalyse verändert jeweils einen Parameter, während alle anderen Annahmen gleich bleiben. So werden etwa Energiepreis, Investitionskosten, Einsparungen oder Kalkulationszins einzeln geprüft.
Eine Szenarioanalyse kombiniert dagegen zusammenpassende Annahmen für einen konservativen, wahrscheinlichsten oder günstigen Verlauf. Für jede Variante werden die Parameter, der Kapitalwert und der dynamische Payback festgehalten. Das wahrscheinlichste Szenario wird gekennzeichnet. Umfang und Ausgestaltung der Analysen müssen mit der anwendbaren Normfassung und den rechtlichen Vorgaben abgeglichen werden.
Vor der Freigabe sind insbesondere Vorzeichen, Zahlungszeitpunkte und Einheiten zu prüfen. Auch Jahrestabelle und Kapitalwert müssen übereinstimmen. Valeri Online unterstützt DIN EN 17463-konforme Berechnungen, Sensitivitäten, Szenarien und Berichte. Ein Softwarebericht ersetzt weder die fachliche Prüfung noch eine gesetzlich erforderliche Bestätigung.
Zur Dokumentation gehören der Eingabestand, Quellen, Parameter und die Cashflow-Tabelle. Ebenso aufzubewahren sind die Version, das Berechnungsdatum, die Szenario- und Sensitivitätseinstellungen sowie manuelle Änderungen.
Was sollte vor der Prüfung kontrolliert werden?
Die Bewertungsunterlagen müssen zum jeweiligen Nachweisrahmen passen: EDL-G, EnEfG, ISO 50001, EMAS oder interne Investitionsentscheidung. Nicht jede Checklistenposition ist in jedem Fall verpflichtend. Diese Zuordnung macht die Unterlage prüffähig – nicht nur vollständig.
Dokumentierte Eingaben, Cashflows und Kapitalwert sind mit den Auditunterlagen abzugleichen. Das gilt auch für Referenzfall, Baseline, Systemgrenzen und Einsparung. Die folgenden Punkte decken die formale und rechnerische Prüfung ab.
Abschließende Unterlagenprüfung
Vor der Übergabe sind diese Punkte zu kontrollieren:
- Grundlage: Pflicht, Maßnahme, Referenzfall, Baseline und Systemgrenzen sind eindeutig benannt.
- Rechenbasis: Annahmen sind mit Quelle, Datum und verantwortlicher Person belegt. Jährliche Cashflows und Abzinsung sind konsistent.
- Ergebnis: Kapitalwert und dynamischer Payback sind ausgewiesen. Wird im Betrachtungszeitraum kein Payback erreicht, ist das ausdrücklich vermerkt. Relevante Unsicherheiten sind angegeben.
- Entscheidung: Begründung, Freigabe, Version und zuständige Personen sind dokumentiert. Geplanter Umsetzungstermin und aktueller Status sind ergänzt, soweit erforderlich.
- Prüfung: Die Prüfzuständigkeit ist geklärt. Ist eine externe Bestätigung vorgeschrieben, wurde die Berechtigung der bestätigenden Stelle oder Person geprüft.
Originalbelege, Annahmen, Bewertung und Freigabe gehören in eine verknüpfte Prüfakte. Maßnahmen-ID, Investitionsbetrag und Ergebnisse sind mit dem Auditbericht, dem Investitionsantrag und gegebenenfalls dem Umsetzungsplan abzugleichen.
FAQs
Wie wähle ich einen angemessenen Kalkulationszins?
Als Kalkulationszins dient der WACC (gewichteter Kapitalkostensatz). Dazu werden die Eigen- und Fremdkapitalquoten sowie die jeweiligen Zinssätze dokumentiert.
Die Kapitalwertberechnung erfolgt konsistent über die gesamte Nutzungsdauer anhand zeitlich aufgeschlüsselter Cashflows. Energiepreisinflation, allgemeine Inflation und gegebenenfalls Degradation werden dabei getrennt modelliert.
Damit die Berechnung prüfbar bleibt, werden Quellen, Einheiten sowie Annahmen zum Basisjahr, zu den Szenarien und zu den Zahlungszeitpunkten schriftlich festgehalten.
Kann ich bestehende Payback-Berechnungen für VALERI weiterverwenden?
Ja, teilweise. Technische und energetische Auditdaten lassen sich meist direkt übernehmen. Dazu zählen Verbrauchsdaten, Lastprofile, die Maßnahmenbeschreibung und jährliche Einsparungen in kWh. Investitionskosten und Nutzungsdauer dienen oft als erste Annahmen.
Für VALERI nach DIN EN 17463 sind darüber hinaus Finanz- und Bewertungsparameter für die gesamte Nutzungsdauer nötig. Diese müssen prüffähig dokumentiert sein: Cashflows samt Zeitpunkten, WACC beziehungsweise Abzinsung, Energiepreis- und Inflationsannahmen je Szenario sowie Fördermittel, Restwert, Degradation und laufende Betriebs- und Wartungskosten (OPEX).
Wann muss ich meine Wirtschaftlichkeitsbewertung aktualisieren?
Die Wirtschaftlichkeitsbewertung muss aktualisiert werden, sobald sich Annahmen, Parameter oder Rahmenbedingungen in der Planungs- oder Umsetzungsphase ändern. Dazu zählen etwa Energiepreise, Investitionskosten, WACC oder Laufzeiten. Eine Versionsführung dokumentiert jede Anpassung am Rechenmodell und macht sie gemäß DIN EN 17463 lückenlos nachvollziehbar.
Eine aktuelle, belastbare Datenbasis ermöglicht eine rechtssichere Bewertung nach EnEfG oder für Energieaudits. Valeri Online unterstützt die systematische Aktualisierung und die prüffähige Dokumentation für Auditoren.