Für den Zahlungsplan gilt:
- Investition, Betrieb, Förderung und Endeffekte trennen: Zuschüsse erst zum erwarteten Zahlungseingang ansetzen; Restwert und Verkaufserlös nicht doppelt zählen.
- Jahreswerte zuerst berechnen: Preisänderungen, sinkende Einsparungen und Ersatzinvestitionen berücksichtigen, danach abzinsen. Preisbasis und Zinssatz müssen zusammenpassen.
- Annahmen belegen: Quellen, Mengen, Preise und Zeitpunkte dokumentieren. Wirkungen ohne belastbaren Geldwert getrennt beschreiben.
<u>Erst prüfen, dann abzinsen:</u> So bleibt nachvollziehbar, welche Zahlungen den Kapitalwert bestimmen.
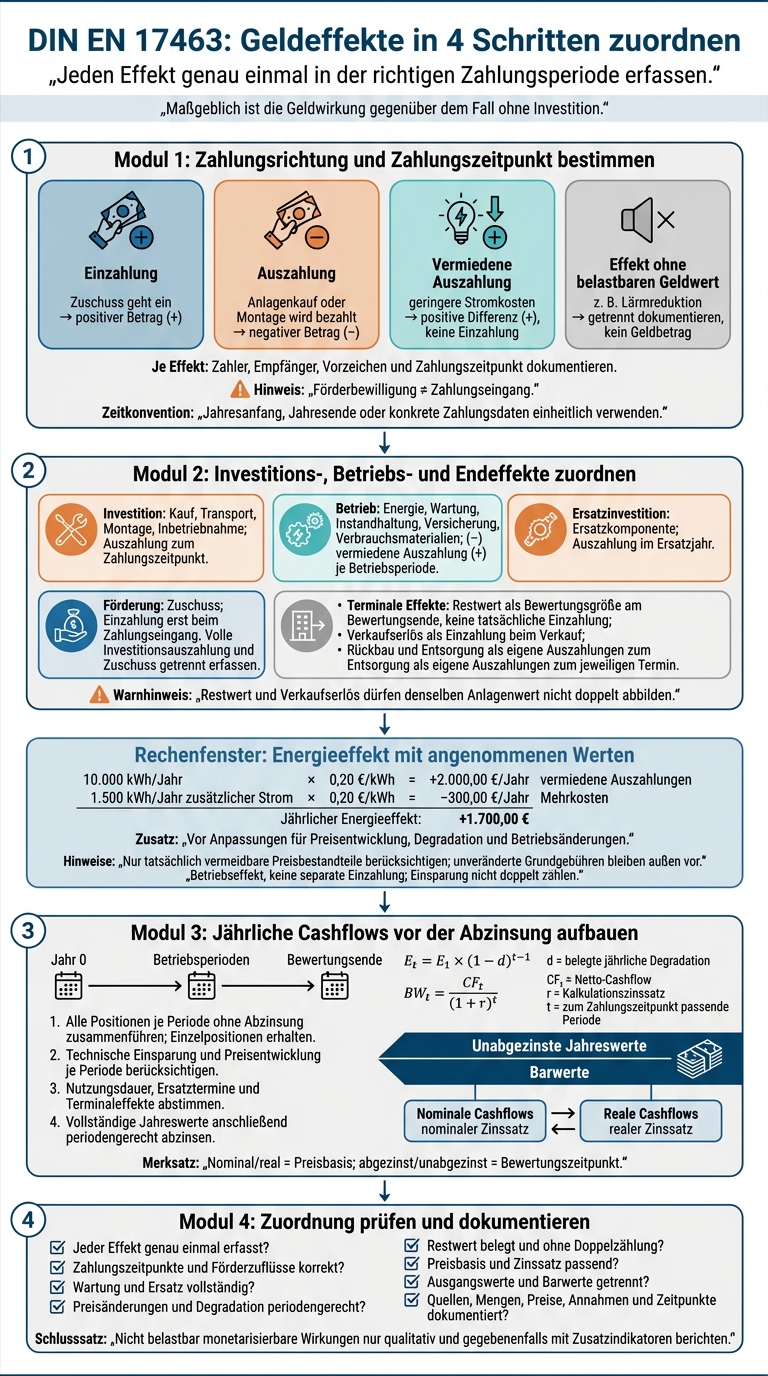
DIN EN 17463: Geldeffekte in 4 Schritten zuordnen
Schritt 1: Zahlungsrichtung und Zahlungszeitpunkt bestimmen
Die monetär bewertete Effekteliste wird nun zu einem Zahlungsplan. Dazu erhält jeder bewertete Effekt Zahler, Empfänger, Vorzeichen und Zahlungszeitpunkt. Aus Sicht des investierenden Unternehmens zählen Auszahlungen negativ und Einzahlungen positiv. Entscheidend ist allein, wie sich der Effekt auf den Cashflow auswirkt.
Einzahlungen, Auszahlungen und Effekte ohne Geldwert unterscheiden
| Einordnung | Typischer Vorgang | Behandlung im Cashflow |
|---|---|---|
| Einzahlung | Zuschuss geht ein | Positiver Betrag |
| Auszahlung | Anlagenkauf oder Montage wird bezahlt | Negativer Betrag |
| Vermiedene Auszahlung | Geringere Stromkosten durch weniger Verbrauch | Positive Differenz, keine Einzahlung |
| Effekt ohne belastbaren Geldwert | Lärmreduktion ohne belastbaren Geldwert | Kein Geldbetrag; Wirkung getrennt dokumentieren |
Ein Plus bedeutet nicht automatisch eine Einzahlung. Bei Energiekosten wird entweder die Kostendifferenz oder die vermiedene Auszahlung erfasst – nicht beides. Bei einer Lärmminderung werden die betroffenen Personen, die Messgrundlage und die Bedeutung der Wirkung dokumentiert. Ein beliebig angesetzter Eurobetrag gehört nicht in den Zahlungsplan.
Jeden Effekt seinem Zahlungszeitpunkt zuordnen
Anzahlungen, Schlusszahlungen und Montagekosten werden dem erwarteten Zahlungsplan zugeordnet. Laufende Betriebskosten und vermiedene Energiekosten gehören in die jeweiligen Perioden. Ersatzinvestitionen zählen in den Jahren, in denen sie bezahlt werden.
Rückbau und Entsorgung führen zu späteren Auszahlungen. Verkaufserlöse werden zum erwarteten Zahlungseingang erfasst; ein angesetzter Restwert steht am Ende des Betrachtungszeitraums.
Eine Förderbewilligung ist noch kein Zahlungseingang. Der Zuschuss wird erst in der Periode erfasst, in der er tatsächlich ausgezahlt wird.
Für den Zahlungsplan gilt eine feste Zeitkonvention: Jahresanfang, Jahresende oder konkrete Zahlungsdaten. Alle Zahlungen werden einheitlich danach zugeordnet. Das bildet die Grundlage für die spätere periodengenaue Abzinsung.
sbb-itb-0702809
Schritt 2: Investitions-, Betriebs- und Endeffekte zuordnen
Investitions- und Betriebseffekte trennen
Die Effekte aus dem Zahlungsplan in Schritt 1 werden nun nach ihrer Art zugeordnet. Kauf, Transport, Montage und Inbetriebnahme zählen zur Investition, soweit sie die Anlage betriebsbereit machen. Änderungen bei Energie, Wartung, Instandhaltung, Versicherung und Verbrauchsmaterialien werden davon getrennt als Betriebseffekte erfasst.
| Effekt | Cashflow-Richtung | Zeitpunkt | Kategorie | Nachweis |
|---|---|---|---|---|
| Kauf, Montage, Inbetriebnahme | Auszahlung (−) | Zum Zahlungszeitpunkt | Investition | Angebot, Auftrag, Rechnung |
| Ersatzkomponente | Auszahlung (−) | Ersatzjahr | Ersatzinvestition | Lebensdauerannahme, Angebot |
| Geänderte Energie-, Wartungs- und Versicherungskosten | Mehrkosten (−) oder vermiedene Auszahlung (+) | Je Betriebsperiode | Betrieb | Verbrauchsdaten, Tarif, Verträge |
| Zuschuss | Einzahlung (+) | Zahlungseingang | Förderung | Förderbescheid, Bedingungen |
| Restwert | Bewertungsgröße (+), keine Einzahlung | Bewertungsende | Terminaler Effekt | Bewertungsmethode, Zustand, Restnutzungsdauer |
| Verkaufserlös | Einzahlung (+) | Verkaufszeitpunkt | Terminaler Effekt | Erwarteter Verkaufspreis |
| Rückbau und Entsorgung | Auszahlung (−) | Rückbau- oder Entsorgungstermin | Terminaler Effekt | Rückbau- und Entsorgungsangebot |
Energieeinsparungen mit vermeidbaren Preisen berechnen
Rechenbeispiel mit angenommenen Werten: Eine jährliche Einsparung von 10.000 kWh bei einem vermeidbaren Preis von 0,20 €/kWh ergibt 2.000,00 € vermiedene Ausgaben pro Jahr. Benötigt die Maßnahme zugleich jährlich 1.500 kWh zusätzlichen Strom zum gleichen Preis, entstehen 300,00 € Mehrkosten. Der jährliche Energieeffekt beträgt zunächst +1.700,00 €, vor Anpassungen für Preisentwicklung, Degradation und Betriebsänderungen.
Die Einsparung zählt ausschließlich als Betriebseffekt, nicht als separate Einzahlung. In die Berechnung fließen nur Preisbestandteile ein, die tatsächlich entfallen. Unveränderte Grundgebühren bleiben außen vor. Leistungspreise zählen nur, wenn sich ihre Änderung nachweisen lässt.
Zu dokumentieren sind Ausgangs- und Projektverbrauch, Energieträger, Tarifzeitraum, Preisbestandteile, steuerliche Behandlung und Preisbasis. Der Vergleich von Referenz- und Projektkosten erfolgt einmal: Die daraus berechnete Einsparung darf nicht zusätzlich als Betriebskostensenkung erscheinen. Preisentwicklung und Degradation werden anschließend für jede Periode berücksichtigt.
Fördermittel und Restwerte getrennt erfassen
Die volle Investitionsauszahlung vor Förderung und der Zuschuss werden getrennt erfasst. Zum Förderzufluss gehören Angaben zu Förderquote oder Höchstbetrag, Bewilligungsstatus, Auszahlungstermin, Nachweisfristen und möglichen Rückzahlungspflichten.
Beim Abgleich mit den Beschaffungsunterlagen ist besonders zu prüfen, ob der Zuschuss bereits von der Investitionssumme abgezogen wurde. Ein zusätzlicher Förderzufluss würde ihn in diesem Fall doppelt ansetzen.
Ein geschätzter Restwert benötigt eine Bewertungsmethode, einen Bewertungsstichtag sowie Angaben zu Zustand und Restnutzungsdauer. Restwert und Verkaufserlös dürfen denselben Anlagenwert nicht doppelt abbilden. Rückbau- und Entsorgungszahlungen bleiben eigene Positionen. Vermiedene Entsorgungskosten lassen sich nur aus einem belegten Vergleich zwischen Referenz- und Projektfall ableiten.
Schritt 3: Jährliche Cashflows vor der Abzinsung aufbauen
Die in Schritt 2 eingeordneten Positionen bilden die Grundlage für den Jahres-Cashflow. Dazu werden alle Effekte je Periode von Jahr 0 bis zum Bewertungsende ohne Abzinsung zusammengefasst. Der Netto-Cashflow ergibt sich als (CF_t = \text{Einzahlungen} - \text{Auszahlungen}). Die Einzelpositionen bleiben erhalten, ihre Zuordnung zu den Jahren wird dokumentiert und jede Quelle mit einem Datum versehen.
Degradation und Preise je Periode berücksichtigen
Zunächst wird die technische Einsparung berechnet, danach ihr Geldwert. Bei einer belegten jährlichen Degradation (d) gilt: (E_t = E_1 \times (1-d)^{t-1}). Diese Energiemenge wird mit dem vermeidbaren Energiepreis der jeweiligen Periode multipliziert. Für Wartung, Material und Dienstleistungen werden jeweils eigene Preisentwicklungen angesetzt.
Nutzungsdauer, Ersatzinvestitionen und Restwerte abstimmen
Technische Nutzungsdauer und Berechnungszeitraum werden getrennt festgelegt. Abweichungen brauchen eine Begründung. Ersatzinvestitionen und größere Instandsetzungen werden im erwarteten Zahlungsjahr erfasst. Dabei ist zu prüfen, ob die Wartungsansätze diese Kosten bereits enthalten.
Reicht die Nutzungsdauer über das Bewertungsende hinaus, muss der Terminaleffekt darauf abgestimmt sein. Ein Restwert wird als eigener Zufluss am Bewertungsende erfasst. Er darf nicht schon in den Abschreibungs- oder Ersatzannahmen berücksichtigt sein.
Kurzprüfung vor der Abzinsung: Basisjahr und Energiepreise sind festgehalten, Preissteigerungen je Kostenart dokumentiert und die Degradation belegt. Nutzungsdauer und Berechnungszeitraum sind abgestimmt. Ersatztermine, Bewertungsstichtag des Terminaleffekts und tatsächliche Förderzuflüsse sind vollständig erfasst. Erst aus den vollständigen Jahreswerten werden die Barwerte berechnet.
Barwerte je Periode berechnen
Für jede Periode gilt: (BW_t = CF_t/(1+r)^t). Dabei muss (t) zum dokumentierten Zahlungszeitpunkt passen. Nominal oder real beschreibt die Preisbasis; abgezinst oder unabgezinst den Bewertungszeitpunkt. Nominale Cashflows werden mit einem nominalen Kalkulationszinssatz abgezinst, reale Cashflows mit einem realen. Barwerte stehen in einer eigenen Spalte, getrennt von den Ausgangswerten. So wird eine doppelte Abzinsung vermieden.
Schritt 4: Zuordnung prüfen und dokumentieren
Nach dem Aufbau des Modells folgt die Plausibilitätsprüfung. Vor der Freigabe muss geprüft werden, ob jeder Zahlungsstrom belegt und der richtigen Periode zugeordnet ist. So lassen sich typische Zuordnungsfehler früh erkennen.
Zuordnungsfehler finden und korrigieren
| Fehler | Folge | Korrektur |
|---|---|---|
| Einsparungen als sofortige Einzahlung erfasst | Künftige Vorteile fließen zu früh in die Rechnung ein. | Einsparungen als wiederkehrende vermiedene Auszahlungen den jeweiligen Betriebsperioden zuordnen. |
| Förderung mit Investitionskosten verrechnet | Der Fördereffekt lässt sich nicht getrennt nachvollziehen. | Investitionsauszahlung und Förderzufluss separat mit Zahlungsdatum erfassen. |
| Wartung oder Ersatz fehlt | Künftige Auszahlungen werden unterschätzt. | Wartung und Ersatz in den belegten Zahlungsperioden ergänzen. |
| Preisänderung im falschen Jahr angesetzt | Die Zahlungsreihe ist zeitlich verzerrt. | Preisänderung erst ab ihrem Eintritt auf die betroffene Zahlungsreihe anwenden. |
| Restwert ohne belastbaren Nachweis angesetzt | Der Endwert ist nicht belastbar. | Unbelegten Restwert aus der Rechnung entfernen. |
| Einsparung doppelt gezählt | Der Kapitalwert wird überschätzt. | Doppelte Einträge anhand der Mengen-Preis-Rechnung entfernen. |
| Nominale und reale Annahmen vermischt | Preisbasis und Kalkulationszinssatz passen nicht zusammen. | Durchgängig entweder nominale oder reale Zahlungsreihen verwenden. |
| Barwerte und Nominalwerte vermischt | Bewertungszeitpunkte werden vermengt. | Zuerst den vollständigen unabgezinsten Zahlungsplan erstellen und erst danach periodengerecht abzinsen. |
Auch der Umgang mit nicht belastbar monetarisierbaren Effekten gehört zur Prüfung: Diese dürfen nur qualitativ berichtet und gegebenenfalls durch geeignete Zusatzindikatoren beschrieben werden.
Die dokumentierte Prüfung lässt sich anschließend im Tool nachvollziehen und ausgeben.
Den Ablauf in Valeri Online umsetzen
Valeri Online unterstützt die Modellierung und Plausibilitätsprüfung von VALERI-Rechnungen nach DIN EN 17463.
Die Verantwortung für Referenzfall, Belege, Zahlungszeitpunkte und Zuordnung bleibt beim anwendenden Unternehmen. Die zugrunde liegenden Unterlagen sind zusammen mit dem erzeugten Bericht aufzubewahren. Korrekturen und offene Unsicherheiten müssen dokumentiert werden. KI-unterstützte Textbausteine sind mit den tatsächlich verwendeten Projektdaten abzugleichen.
Fazit: Jeden Effekt einmal in der richtigen Periode erfassen
Nach Zuordnung und Bewertung folgt der Vergleich mit dem Referenzfall. Dabei müssen Referenz- und Projektfall auf derselben Preisbasis stehen. Als Geldeffekt zählen nur zusätzliche oder vermiedene Zahlungen: Einzahlungen führen zu Geldzuflüssen, vermiedene Auszahlungen senken den Geldabfluss.
Jeder Effekt wird genau einmal in der richtigen Zahlungsperiode erfasst. Quelle, Bewertungsansatz und Zahlungszeitpunkt sind zu dokumentieren, damit die Herleitung des Kapitalwerts nachvollziehbar bleibt. Abschließend ist die Preisbasis zu prüfen: Nominale Zahlungsreihen erfordern einen nominalen Zinssatz.
FAQs
Wie wähle ich einen belastbaren Referenzfall?
Als Referenzfall dient der heutige Zustand oder eine technisch gleichwertige Alternative, etwa eine bestehende Gasheizung. Die Bewertung erfolgt innerhalb einer klar festgelegten Systemgrenze.
Für eine vollständige und prüfbare Dokumentation sind folgende Angaben erforderlich: Ausgangssituation, Projekt- bzw. Planungszeitraum, Nutzungsdauer, Cashflows mit ihrer Zuordnung zu den jeweiligen Jahren, Herleitung des Kalkulationszinssatzes (WACC) sowie Preisannahmen.
Die Belastbarkeit des Vergleichs wird anhand von Base-, Best- und Worst-Case-Szenarien geprüft. Dabei müssen die Annahmen in sich konsistent sein.
Wie berücksichtige ich unsichere Energiepreise?
Für jeden Energieträger sind eigene Preisänderungsraten anzusetzen: Strom-, Gas- und Wärmepreise entwickeln sich unterschiedlich. Bei fossilen Brennstoffen müssen CO₂-Kosten ausdrücklich in die Berechnung einfließen.
DIN EN 17463 verlangt eine Szenarioanalyse mit Basis-, Best- und Worst-Case-Szenario. Eine ergänzende Sensitivitätsanalyse zeigt, wie sich einzelne Preisschwankungen isoliert auf den Kapitalwert auswirken.
Nominale Zahlungsströme sind mit einem nominalen Zinssatz zu diskontieren. Preissteigerungen müssen dabei konsistent dokumentiert werden, damit keine Verzerrungen entstehen.
Wie bilde ich eine mögliche Förderrückzahlung ab?
Nach der Logik der DIN EN 17463 wird eine Förderrückzahlung als negativer Zahlungsstrom (Auszahlung) erfasst. Der Betrag gehört in der Cashflow-Tabelle in das Jahr, in dem die Rückzahlung tatsächlich anfällt.
Für die Berechnung des Kapitalwerts gelten folgende Vorzeichen: Einzahlungen sind positiv, Auszahlungen negativ. Die Förderrückzahlung fließt daher mit einem Minuszeichen in die Berechnung ein.