Der Guide zeigt die Schritte bis zur Freigabe:
- Daten prüfen: Kosten, Einsparungen, Energiepreise und Zahlungszeitpunkte mit Quellen belegen.
- Szenarien rechnen: Zusammenpassende Annahmen festlegen und Kapitalwert sowie dynamische Amortisation neu berechnen – etwa mit Valeri Online.
- Risiken bewerten: Ergebnisse vergleichen und einzelne Einflussgrößen zusätzlich per Sensitivitätsanalyse prüfen.
- Freigabe dokumentieren: Mindestwerte, Kostenobergrenzen und offene Prüfpunkte festhalten; nicht monetarisierte Wirkungen getrennt ausweisen.
<u>Szenarien zeigen mögliche Ergebnisse, keine Wahrscheinlichkeiten.</u> Die Entscheidung bleibt an die geprüften Annahmen gebunden.
Daten sammeln und Szenarioannahmen festlegen
Nach der Festlegung der Szenarien werden die benötigten Eingangsgrößen erfasst. Zunächst stehen Investitionsobjekt, Standort, betroffene Energiesysteme, Inbetriebnahme, Systemgrenze, Betrachtungsperspektive und Betrachtungszeitraum fest.
Der Referenzfall ohne Investition beschreibt den erwarteten Energieverbrauch, Wartung, Ersatzbeschaffungen, Energiepreise, Emissionen und Betriebsbedingungen über den Analysezeitraum. Für die Bewertung zählt die Differenz zwischen Investitionsfall und Referenzfall. Anschließend werden die Eingangsgrößen für jedes Szenario mit Quellen belegt.
Finanzielle und technische Daten erfassen
Zu erfassen sind die Kosten für Investition, Betrieb, Wartung und Ersatz samt Zahlungszeitpunkten sowie Energieverbrauch und Einsparungen. Hinzu kommen Energiepreise und deren Steigerungen, Förderung, Steuern, Nutzungsdauer, Kalkulationszins, Degradation sowie Restwerte oder Entsorgungskosten.
Nutzungsdauer und Betrachtungszeitraum werden getrennt dokumentiert. Endet die Nutzung vor dem Betrachtungszeitraum, sind Ersatzbeschaffungen oder wegfallende Einsparungen zu berücksichtigen. Beträge werden als netto oder brutto gekennzeichnet. Nominale Zahlungsströme erfordern einen nominalen Kalkulationszins, reale Zahlungsströme einen realen. Energie wird in kWh oder MWh erfasst. Vermiedene Emissionen in t CO₂e bleiben separat, solange keine dokumentierte monetäre Bewertung vorliegt.
Für Verbrauch und Einsparungen eignen sich Messdaten, deren Zeitraum und Betriebsbedingungen dokumentiert sind. Auch bei Herstellerangaben und Fachschätzungen müssen die zugrunde liegenden Bedingungen angegeben werden.
Die Beispielwerte sind dokumentierte Musterwerte.
Parameter Wahrscheinlichste Annahme Günstig Ungünstig Quelle Investition 19.000,00 € netto 17.100,00 € 21.850,00 € Lieferantenangebot vom 12.10.2026 Energieeinsparung 48.000 kWh 52.800 kWh 43.200 kWh Zählerdaten und technische Schätzung Energiepreis 0,24 €/kWh 0,28 €/kWh 0,19 €/kWh Vertrag, Tarifblatt oder dokumentierte Prognose Wartungskosten 650,00 € 500,00 € 900,00 € Serviceangebot oder historische Rechnungen Nutzungsdauer 15 Jahre 18 Jahre 12 Jahre Herstellerspezifikation Degradation 0,50 % 0,20 % 1,00 % Technisches Datenblatt oder Fachschätzung Förderung 0,00 € 3.800,00 € 0,00 € Förderzusage oder Programmbedingungen Restwert oder Entsorgungskosten 500,00 € 1.000,00 € −1.500,00 € Wiederverkaufsschätzung und Entsorgungsangebot
Diese Daten bilden die Grundlage, um Unsicherheiten gezielt zu gewichten.
Parameter nach Unsicherheit und finanzieller Wirkung auswählen
Vorrang haben unsichere Parameter mit hoher finanzieller Wirkung. Eine allgemeingültige Rangfolge gibt es nicht: Zuerst wird die Datenqualität geprüft, danach die Wirkung auf das Ergebnis. Dabei werden technische Unsicherheit, Marktunsicherheit und Managementunsicherheit unterschieden. Unsicherheit und Ergebniswirkung werden getrennt bewertet.
| Parameter | Unsicherheit | Finanzieller Einfluss | Geeignete Analyse |
|---|---|---|---|
| Energiepreis | Mittel bis hoch | Hoch bei großen Einsparungen | Beide |
| Investitionskosten | Mittel vor der Vergabe | Hoch zu Projektbeginn | Beide |
| Energieeinsparungen | Mittel bis hoch | Hoch | Beide |
| Wartungskosten | Mittel | Niedrig bis mittel | Beide |
| Förderung | Niedrig bis mittel, abhängig von der Bewilligung | Hoch | Szenarioanalyse |
| Nutzungsdauer | Mittel | Mittel bis hoch | Beide |
| Kalkulationszins | Methoden- und organisationsabhängig | Hoch bei langen Laufzeiten | Sensitivitätsanalyse; Szenarioanalyse bei vorgegebener Zinsannahme |
| Degradation | Technologieabhängig | Mittel | Beide |
| Ersatzkosten und -zeitpunkt | Mittel | Mittel bis hoch | Szenarioanalyse |
| Restwert oder Entsorgungskosten | Hoch bei einigen Technologien | Niedrig bis mittel | Sensitivitätsanalyse |
Die ausgewählten Parameter fließen in die spätere Szenariobildung ein.
Plausible Szenariokombinationen bilden
Szenarien verbinden belegte Ausgangswerte zu günstigen oder ungünstigen, plausibel begründeten Kombinationen. Einzelne Extremwerte werden dabei nicht automatisch miteinander kombiniert. Stattdessen bildet das Modell auch Abhängigkeiten zwischen Parametern ab.
Mehr Betriebsstunden können sowohl die Einsparungen als auch den Wartungsaufwand erhöhen. Eine Verzögerung kann Ausgaben und Einsparungen zeitlich verschieben.
Jede Anpassung wird mit absoluter oder prozentualer Änderung, Einheit, Änderungsrichtung, Begründung, Quelle und Datum dokumentiert. Unbelegte Werte sind hypothetische Annahmen, keine Prognosen.
Im nächsten Schritt werden daraus Zahlungsströme und Szenarioergebnisse berechnet.
sbb-itb-0702809
Zahlungsströme und Szenarioergebnisse berechnen
Die festgelegten Szenarioannahmen bilden die Grundlage für die jährlichen Zahlungsreihen.
Kapitalwert und dynamische Amortisation berechnen
Für jedes Jahr wird der inkrementelle Nettozahlungsstrom berechnet, also die Zahlungsdifferenz gegenüber dem Referenzfall. Jedes Szenario erhält eine eigene Zahlungsreihe. Systemgrenze, Referenzfall, Betrachtungszeitraum und alle nicht variierten Annahmen bleiben dabei gleich. Aus diesen Zahlungsreihen ergeben sich Kapitalwert und dynamische Amortisation je Szenario.
Der Kapitalwert stellt die abgezinsten Nettozahlungsströme der Anfangsinvestition gegenüber:
[ Kapitalwert = -I_0 + \sum_{t=1}^{n}\frac{NCF_t}{(1+i)^t} ]
Dabei steht (NCF_t) für den jährlichen Nettozahlungsstrom, (I_0) für die Anfangsinvestition, (i) für den Kalkulationszins und (n) für den Betrachtungszeitraum. Ein positiver Kapitalwert zeigt, dass die geforderte Verzinsung rechnerisch erreicht wird.
Jeder jährliche Zahlungsstrom wird auf den Bewertungsstichtag abgezinst:
[ DCF_t = \frac{NCF_t}{(1+i)^t} ]
Die dynamische Amortisation ist erreicht, sobald der kumulierte Barwert erstmals null oder positiv wird. Bleibt er über den gesamten Betrachtungszeitraum negativ, wird die dynamische Amortisation innerhalb dieses Zeitraums nicht erreicht.
[ KDCF_t = -I_0 + \sum_{k=1}^{t}DCF_k ]
Unterjährige Amortisationszeitpunkte werden durch lineare Interpolation geschätzt. Diese Methode muss dokumentiert werden. Da die Amortisationsdauer spätere Zahlungsströme nicht vollständig berücksichtigt, dient sie nur als ergänzende Kennzahl.
Jede Szenarioänderung erfordert eine Neuberechnung: der Zahlungsreihe, der Barwerte, des Kapitalwerts und der Amortisationsdauer. Den fertigen Kapitalwert lediglich prozentual anzupassen, ergibt keine belastbare Szenariorechnung.
Für das Referenz-, günstige und ungünstige Szenario gelten jeweils diese fünf Schritte:
| Schritt | Arbeitsauftrag | Ergebnis | Dokumentation |
|---|---|---|---|
| 1. Modellieren | Zahlungszeitpunkte und Konventionen festlegen | Vergleichbarer Szenariorahmen | Bewertungsdatum, Abgrenzung und Ausnahmen |
| 2. Zahlungsreihen bilden | Jährliche Differenzen zum Referenzfall berechnen | Nettozahlungsströme je Szenario | Quellen, Annahmen und Zahlungsjahre |
| 3. Abzinsen | Jahreswerte abzinsen und kumulieren | Barwerte und kumulierte Barwerte | Zins, Formeln und Rundung |
| 4. Bewerten | Kapitalwert und ersten Nulldurchgang bestimmen | Kapitalwert und dynamische Amortisation je Szenario | Interpolation und wesentliche Unsicherheiten |
| 5. Berichten | Szenarioeingaben und Ergebnisse zusammenstellen | Prüfbarer Szenariovergleich mit Tabellen und Diagrammen | Rechenstand, Freigaben und Prüfhinweise |
Szenarien mit Valeri Online berechnen
Valeri Online setzt diesen Rechenablauf um. Aus strukturierten Projektdaten berechnet das Tool Kapitalwert, dynamische Amortisation und Szenarien und erstellt Berichte.
Die exportierte Jahresübersicht sollte stichprobenartig mit einer eigenen Nachrechnung abgeglichen werden. Zu prüfen sind mindestens die Anfangsinvestition, ein mittleres Jahr, das Schlussjahr sowie Kapitalwert und dynamische Amortisation.
Ergebnisse und Investitionsrisiken bewerten
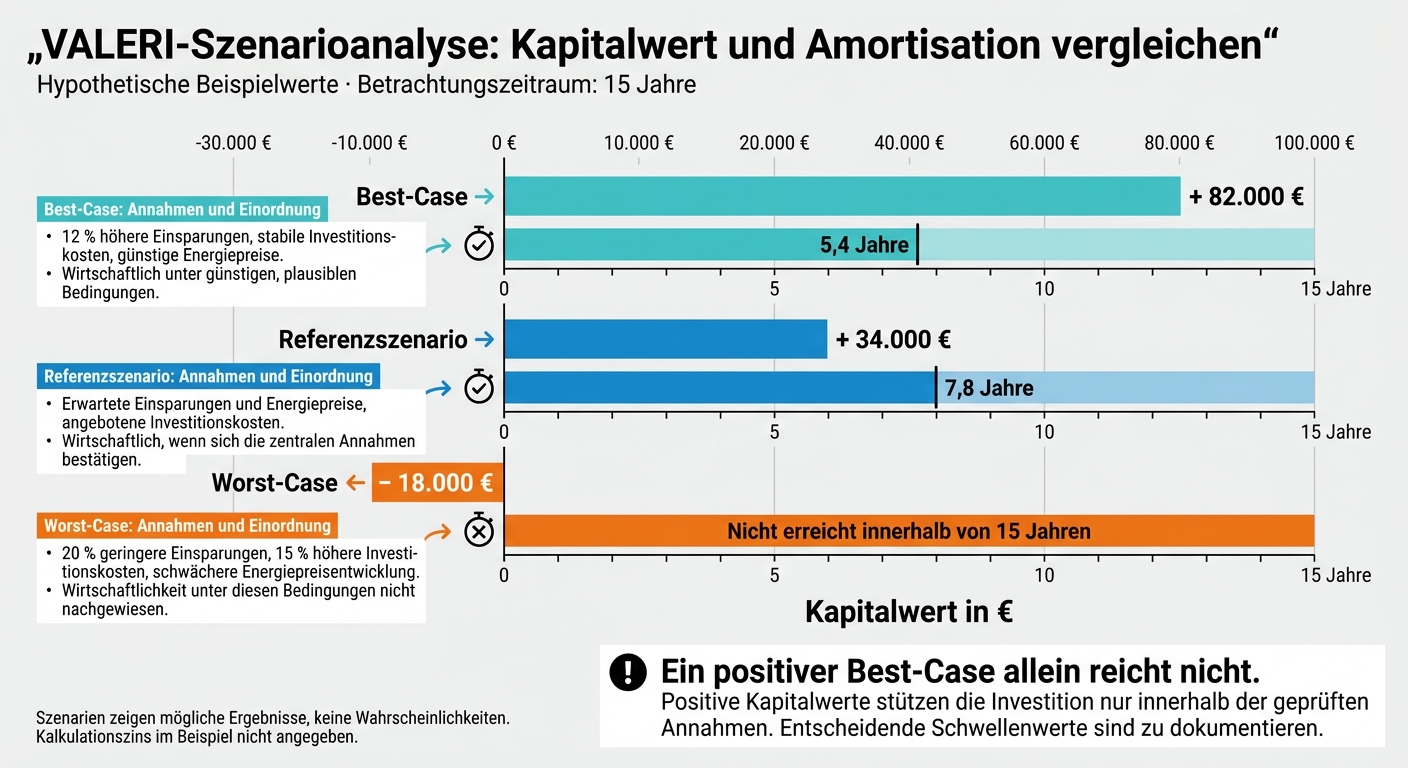
VALERI-Szenarioanalyse: Kapitalwert und Amortisation vergleichen
Die berechneten Zahlungsreihen zeigen, wie die Investition wirtschaftlich einzuordnen ist. Entscheidend ist, unter welchen Annahmen sie sich rechnet.
Szenariowerte und Amortisationszeiten vergleichen
Der Vergleich von Best-, Referenz- und Worst-Case zeigt, in welchen Szenarien die Investition tragfähig bleibt. Die folgende Tabelle enthält ausschließlich Beispielwerte für einen Zeitraum von 15 Jahren.
Szenario Kapitalwert Dynamische Amortisation Zentrale Annahmen Bedeutung für die Entscheidung Best-Case 82.000 € 5,4 Jahre 12 % höhere Einsparungen, stabile Investitionskosten, günstige Energiepreise Wirtschaftlich unter günstigen, plausiblen Bedingungen Referenzszenario 34.000 € 7,8 Jahre Erwartete Einsparungen und Energiepreise, angebotene Investitionskosten Wirtschaftlich, wenn sich die zentralen Annahmen bestätigen Worst-Case −18.000 € Nicht erreicht innerhalb des Analysezeitraums 20 % geringere Einsparungen, 15 % höhere Investitionskosten, schwächere Energiepreisentwicklung Wirtschaftlichkeit unter diesen Bedingungen nicht nachgewiesen
Positive Kapitalwerte in allen Szenarien stützen die Investition nur innerhalb der geprüften Annahmen. Ein positiver Best-Case allein reicht als wirtschaftliche Begründung nicht aus. Die Bewertung muss deshalb zeigen, welche Annahmen den Kapitalwert unter 0 € drücken. Die entscheidenden Schwellenwerte sind zu dokumentieren.
Die grafische Darstellung sollte dieselben Kennzahlen zeigen, die bereits rechnerisch bewertet wurden.
Ergebnisse in Diagrammen darstellen
Diagramme zeigen Kapitalwerte und kumulierte abgezinste Zahlungsströme mit einer klaren Nulllinie. Nulldurchgänge sind zu markieren; wird die Amortisation nicht erreicht, ist dies entsprechend zu kennzeichnen. Auf der x-Achse stehen Szenarien beziehungsweise Jahre, auf der y-Achse die Werte in €. Betrachtungszeitraum und Kalkulationszins müssen mit der Berechnung übereinstimmen.
Ein ergänzendes Sensitivitätsdiagramm zeigt, welche einzeln veränderten Parameter den Kapitalwert besonders beeinflussen. Deutsche Beschriftungen, Dezimalkommas sowie eindeutige Angaben zu Zeitraum, Kalkulationszins und Einheiten machen die Darstellung nachvollziehbar.
Bedingungen für die Investitionsfreigabe festlegen
Vor der Freigabe sind klare Schwellen festzulegen:
- Kapitalwert: mindestens 0 € in den für die Freigabe maßgeblichen Szenarien.
- Einsparungen und Energiepreis: erforderliche Mindestwerte.
- Investitionskosten: verbindliche Obergrenze.
- Fördermittel: bestätigte Zusage, sofern eingeplant.
Hypothetisches Beispiel: Heizungsmodernisierung in einem kleinen Betrieb. Bei 120.000 € Investitionskosten und 28.000 € jährlichen Brennstoffkosteneinsparungen senken 20 % weniger Einsparungen den Jahresbetrag auf 22.400 €. Ein Kostenanstieg um 15 % erhöht die Anfangsinvestition auf 138.000 €. Zusammen belasten beide Änderungen den Kapitalwert stärker als jede Änderung allein. Eine Freigabe sollte deshalb an eine geprüfte Einsparprognose, eine verbindliche Kostenobergrenze und – falls eingeplant – bestätigte Fördermittel gebunden werden. Dokumentieren Sie außerdem die Energiepreisannahme, unterhalb derer die Wirtschaftlichkeit nicht mehr gegeben ist.
Nicht monetarisierte Wirkungen sind getrennt auszuweisen: kWh/Jahr, t CO₂e/Jahr und qualitative Vorteile. Dazu gehören Angaben zur Berechnungsgrundlage, zum Emissionsfaktor und zur Systemgrenze. Diese Effekte heben einen negativen Kapitalwert nicht auf.
Für die anschließende Prüfdokumentation werden die festgelegten Schwellen und Annahmen übernommen.
Dokumentationscheckliste und Abschluss
Nach der Szenariobewertung hilft diese Checkliste, die Freigabe prüfbar zu dokumentieren.
Berechnungsnachweis für die Prüfung aufbewahren
Der Berechnungsnachweis muss reproduzierbar sein. Dazu gehören Maßnahme, Standort, betroffene Anlagen, Investitionsgrenze sowie Beginn und Ende der Betrachtung. Jede Eingabe braucht eine Quelle, ein Erhebungs- bzw. Veröffentlichungsdatum, eine Einheit, den verwendeten Wert und eine Begründung.
Zu dokumentieren sind Investition, Verbräuche, Einsparungen, Energie- und Betriebskosten, Förderungen, Restwerte, Wartungs- und Ersatzkosten, Nutzungsdauer, Betrachtungszeitraum und Diskontierungszins. Die zugehörigen Belege gehören ins Archiv.
Die Rechenkette muss vom dokumentierten Eingangswert über die jährlichen Zahlungsströme bis zu Kapitalwert und dynamischer Amortisation reichen. Für Referenz-, Best-Case- und Worst-Case-Szenario gilt derselbe Nachweisstandard. Jedes Szenario erhält eine eigene Annahmenliste mit den zugehörigen Ergebnissen.
Änderungen werden mit altem und neuem Wert, Datum, Grund und verantwortlicher Person protokolliert. Hinzu kommen nicht monetarisierte Wirkungen, verbleibende Unsicherheiten, Berichtsversion, Bearbeiter, Prüfer und Freigabestatus. So bleibt jeder Rechenschritt bis zum Szenarioergebnis nachvollziehbar.
Exportierte Werte, Einheiten und Szenarionamen sind mit dem Berechnungsstand abzugleichen.
Analyse vor der Investitionsfreigabe prüfen
Vor der Freigabe ist zu prüfen, ob die Annahmen plausibel kombiniert sind. Dazu werden die Kapitalwerte aller Szenarien verglichen und die dynamische Amortisation anhand von Nutzungsdauer, Betrachtungszeitraum und internen Vorgaben bewertet.
Entscheidungskritische Abhängigkeiten müssen gekennzeichnet sein. Für offene Freigabepunkte ist festzuhalten, wer sie prüft. Ändern sich Kosten, Förderungen oder Leistungsannahmen, muss die Berechnung vor der Freigabe aktualisiert werden. Entscheidungskritische Parameter sollten zusätzlich durch eine Sensitivitätsanalyse geprüft sein.
Quelldateien, Rechenstände, Diagramme und Freigaben sind gemeinsam aufzubewahren. Außerdem ist zu prüfen, ob zusätzliche gesetzliche, förderrechtliche, steuerliche oder interne Anforderungen gelten.
FAQs
Wie bestimme ich plausible Schwankungsbreiten für meine Szenarien?
Klare Rahmenbedingungen machen die Berechnung prüfbar. Dazu werden jede Annahme und die Herleitung der Werte mit Quellen dokumentiert, etwa mit Marktprognosen, historischen Daten, Herstellerangaben oder internen Finanzunterlagen.
Nur unsichere Einflussgrößen wie Energiepreise, Investitionskosten oder Betriebsstunden werden variiert. Liegen für einen Parameter keine neuen Erkenntnisse vor, bleibt er in allen Szenarien gleich. Valeri Online unterstützt Unternehmen dabei, Szenarien und Sensitivitäten normgerecht nach DIN EN 17463 zu berechnen und transparent zu dokumentieren.
Wann brauche ich mehr als drei Szenarien?
Mehr als drei Szenarien sind in der Regel nicht nötig und sollten vermieden werden. Sie machen Grafiken und Berichte unnötig unübersichtlich. Für eine normkonforme Bewertung nach DIN EN 17463 sind drei Szenarien der Standard: Basis, Best-Case und Worst-Case.
Diese drei Szenarien bündeln zusammenhängende Annahmen. So lässt sich die wirtschaftliche Belastbarkeit als Gesamtbild bewerten, ohne die Analyse durch zusätzliche Szenarien komplizierter zu machen.
Kann ich trotz negativem Worst-Case investieren?
Ja. Ein negativer Kapitalwert im Worst-Case-Szenario bedeutet nicht automatisch das Ende eines Investitionsvorhabens. Ein positiver Kapitalwert selbst im ungünstigsten Szenario spricht dagegen für eine besonders belastbare Investition.
Bei einem negativen Ergebnis zählen auch nicht-monetäre Effekte: Umweltschutz, Unternehmensimage, Produktionssicherheit oder eine strategische Neuausrichtung lassen sich oft nicht direkt in Euro ausdrücken. Trotzdem können sie für die Entscheidung ausschlaggebend sein. Eine fundierte Bewertung ergänzt deshalb die monetäre Szenarioanalyse um eine qualitative Betrachtung dieser Aspekte.