Der Kern ist einfach: Die Bewertung soll am Ende eine klare Entscheidung stützen - freigeben, ablehnen oder weiter prüfen. Dafür müssen Investition, Referenzfall, Betrachtungszeitraum, WACC, Cashflows und nicht monetär bewertete Effekte sauber getrennt und mit Quelle dokumentiert werden. Welche Investitionsziele die Norm dabei unterscheidet, erklärt der Beitrag Investitionsziele nach DIN EN 17463 festlegen.
Worauf es ankommt:
- Klar sagen, was entschieden wird
- Den Referenzfall sauber festlegen
- Kapitalwert (NPV) als zentrale Finanzkennzahl nutzen
- Nicht monetäre Punkte getrennt aufführen
- Base Case, Best Case und Worst Case vorab definieren
- Den Bericht so planen, dass jede Zahl bis zur Ausgangsfrage zurückverfolgt werden kann
Besonders wichtig ist die Trennung von Effekten: Monetäre Werte gehören in den Kapitalwert, andere Wirkungen nicht. Sonst wird der Vergleich unsauber. Ebenso gilt: Unsichere Größen wie Energiepreise, Einsparung oder Degradation sollten direkt in Szenarien gezeigt werden - nicht erst am Schluss.
Kurz gesagt: Erst die Logik festlegen, dann rechnen. Genau darum geht es in diesem Leitfaden.
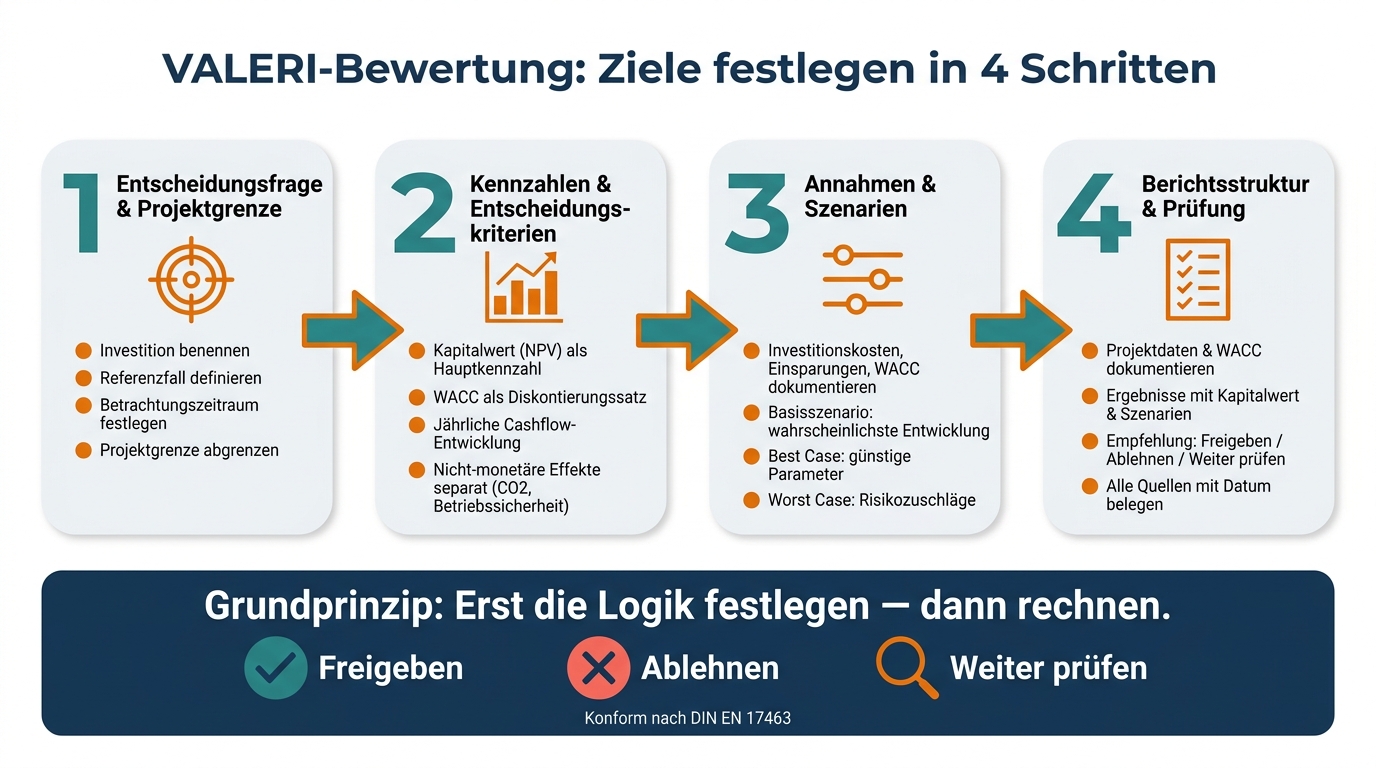
VALERI-Bewertung: 4 Schritte zur DIN EN 17463-konformen Zieldefinition
Schritt 1: Entscheidungsfrage und Projektgrenze festlegen
Schritt 1 schafft die Basis für die spätere Bewertung. Hier wird festgelegt, worüber entschieden wird, womit verglichen wird, für welchen Zeitraum gerechnet wird und wo die Projektgrenze verläuft.
Investition, Referenzfall und Betrachtungszeitraum bestimmen
Die drei Grundgrößen sind Investition, Referenzfall und Betrachtungszeitraum. Der Betrachtungszeitraum wird aus der technischen Nutzungsdauer oder dem internen Investitionszyklus abgeleitet. Genau diese Begründung muss nachvollziehbar sein, denn DIN EN 17463 fordert diese Dokumentation.
Einbezogene und außerhalb liegende Effekte abgrenzen
Innerhalb der Projektgrenze liegen alle Effekte, die direkt mit der Investition verbunden sind. Dazu zählen investitionsbedingte Kosten, Einsparungen, Fördermittel und Restwerte. Auch nicht monetär bewertete Umwelteffekte und Risiken gehören dazu, allerdings in qualitativer Form dokumentiert.
Außerhalb der Grenze bleiben versunkene Kosten, allgemeine Gemeinkosten und Effekte nach Ablauf des Betrachtungszeitraums. Diese Trennung ist mehr als Formsache. Eine unsaubere Abgrenzung führt schnell zu Doppelzählungen oder zu Vergleichen, die schief wirken.
Entscheidungsfrage im Formblatt festhalten
Das Formblatt zerlegt die Bewertungsfrage in klare, prüfbare Punkte:
| Frage | Inhalt |
|---|---|
| Was wird entschieden? | Investitionsmaßnahme benennen |
| Womit wird verglichen? | Referenzfall definieren (z. B. Status quo) |
| Welches Ergebnis wird benötigt? | Ziel-Kapitalwert angeben |
| Welche nicht-monetären Effekte sind relevant? | nicht monetär bewertete Umwelteffekte und Risiken |
| Welcher Bewertungsmaßstab gilt? | Diskontsatz, Ziel-Kapitalwert oder Mindestverzinsung (IRR) |
Das Formblatt hält die Bewertungslogik fest und sorgt dafür, dass die spätere Berechnung eindeutig bleibt. Damit steht die Entscheidungslogik; im nächsten Schritt werden die passenden Kennzahlen und Kriterien zugeordnet.
sbb-itb-0702809
Schritt 2: Kennzahlen und Entscheidungskriterien festlegen
Auf Basis der Entscheidungsfrage und der Projektgrenze werden jetzt die passenden Kennzahlen und Kriterien bestimmt. So wird aus der in Schritt 1 festgelegten Frage ein Satz messbarer Maßstäbe.
Die zentralen finanziellen Kennzahlen definieren
Der Kapitalwert (NPV) ist die zentrale finanzielle Kennzahl der VALERI-Bewertung nach DIN EN 17463. Er bezieht Diskontierung und Betrachtungszeitraum ein, um den wirtschaftlichen Vorteil eines Projekts zu bewerten. Als Diskontierungssatz wird der WACC genutzt, also die gewichteten Kapitalkosten des Projekts.
Daneben zeigt der Cashflow, wann das Projekt das Budget belastet oder entlastet. Die jährliche Cashflow-Entwicklung macht die Liquiditätswirkung der Investition pro Jahr sichtbar.
Nicht-monetäre Effekte separat erfassen
Nicht jede Wirkung lässt sich in Euro ausdrücken. Effekte, die sich nicht monetär bewerten lassen, werden daher getrennt dokumentiert und in die Entscheidung einbezogen.
Typische nicht-monetäre Effekte sind die CO2-Reduktion, die Betriebssicherheit, regulatorische Relevanz oder die Passung zur Unternehmensstrategie. Solche Punkte wirken klar auf die Entscheidung ein. Sie dürfen aber nicht in den Kapitalwert eingerechnet werden, weil sonst die Vergleichbarkeit leidet.
Ziele, Kennzahlen und qualitative Kriterien zuordnen
Die folgende Übersicht ordnet jedem Bewertungsziel die passende Kennzahl oder qualitative Wirkung zu:
| Ziel | Kennzahl / Wirkung | Benötigte Daten | Verwendung |
|---|---|---|---|
| Wirtschaftlichkeit | Kapitalwert (NPV) | Investitionskosten, Einsparungen, WACC, Betriebskosten | Go/No-Go |
| Risikobelastbarkeit | Kapitalwert je Szenario | Variable Energiepreise, Degradationsraten | Tragfähigkeit prüfen |
| Liquiditätsplanung | Jährliche Cashflow-Entwicklung | Jährliche Kosten und Einsparungen | Budgetwirkung einschätzen |
| Nachhaltigkeit | CO2-Reduktion | Emissionsfaktoren, eingesparte Energiemenge | Klimaziele stützen |
| Betriebssicherheit | Qualitative Risikobewertung | Technische Systembewertung | Strategische Notwendigkeit begründen |
Die Tabelle zeigt auf einen Blick, welches Ziel mit welcher Kennzahl oder Wirkung verknüpft ist.
Die festgelegten Kennzahlen bilden die Basis für die Szenarien in Schritt 3.
Schritt 3: Annahmen festhalten und Szenarien definieren
Auf Basis der Kennzahlen aus Schritt 2 werden jetzt die Eingabewerte festgelegt. Jede Kennzahl braucht sauber dokumentierte Annahmen, bevor gerechnet wird.
Die wichtigsten Annahmen dokumentieren
Projekteffekte sollten als Kosten, Einsparungen und Erträge erfasst werden. Einige Annahmen wirken sich besonders stark auf das Ergebnis aus:
| Annahmekategorie | Konkrete Angaben | Rolle in der Berechnung |
|---|---|---|
| Investitionskosten (€) | Angebotspreise inkl. Nebenkosten | Bestimmt die Anfangsbelastung |
| Energieeinsparung (kWh/a) | Technisches Einsparpotenzial | Treibt den Nutzen-Cashflow |
| Energiepreisentwicklung (%) | Bisheriger Marktverlauf | Beeinflusst den Wert der Einsparung |
| Betriebs- und Wartungskosten | Wartungsintervalle und -kosten | Laufende Kosten über die Nutzungsdauer |
| Degradation (%) | Herstellerangabe zur Leistungsminderung | Korrigiert den Nutzen über die Zeit |
| WACC / Kalkulationszinssatz | Eigen-/Fremdkapitalverhältnis | Diskontierung |
| Betrachtungszeitraum | Jahre | Bewertungsrahmen |
Unsichere Werte, zum Beispiel bei Energiepreisen oder bei der Degradation, werden als Trendfaktoren im Cashflow abgebildet.
Aus diesen Annahmen entstehen die Szenarien.
Basisszenario, Best Case und Worst Case festlegen
Das Basisszenario bildet die wahrscheinlichste Entwicklung ab. Darauf aufbauend werden Best Case und Worst Case definiert, indem die unsichersten Parameter gezielt verändert werden.
Wichtig dabei: Die Bandbreiten sollten echte Risiken zeigen und keine beliebigen Auf- oder Abschläge sein.
Typische Stellschrauben sind:
- Höhe der Energieeinsparung
- Entwicklung der Energiepreise
- tatsächliche Investitionskosten
- Degradation der Anlage
- WACC, etwa durch Förderkonditionen oder einen höheren Risikoaufschlag
Der WACC kann sich ebenfalls zwischen den Szenarien unterscheiden. Im Best Case kann ein günstiger Förderzins gelten. Im Worst Case kann ein höherer Risikoaufschlag angesetzt werden.
Szenariotabelle vor der Berechnung anlegen
Bevor die erste Zahl berechnet wird, sollte eine Szenariotabelle stehen. Sie zeigt klar, welche Annahmen sich zwischen den Szenarien ändern - und aus welchem Grund. Genau das sorgt dafür, dass die späteren Ergebnisse zum Kapitalwert nachvollziehbar und belastbar bleiben.
| Annahme / Parameter | Basisszenario | Best Case | Worst Case |
|---|---|---|---|
| Investitionskosten (€) | Bestätigter Angebotspreis | Unteres Ende der Schätzung | Mit Kostenpuffer/Risikozuschlag |
| Energieeinsparung (kWh/a) | Berechnetes Mittel | Maximales Potenzial | Garantiertes Minimum |
| Energiepreisentwicklung (%) | Bisheriger Marktverlauf | Starker Preisanstieg | Stagnierende Preise |
| Degradation (%) | Herstellerspezifikation | Minimaler Leistungsverlust | Beschleunigter Leistungsabfall |
| WACC (%) | Gewichteter Standardsatz | Günstiger Förderzins | Höherer Risikoaufschlag |
| Betrachtungszeitraum | z. B. 10 Jahre | Identisch | Identisch |
Mit Valeri Online lassen sich diese Szenarien direkt im Berichtswesen abbilden.
Schritt 4: Berichtsstruktur planen und abschließend prüfen
Nach Entscheidungsfrage, Kennzahlen und Szenarien folgt die Dokumentation. Wird die Berichtsstruktur erst nach der Berechnung festgelegt, entstehen schnell Lücken. Dann fehlt oft der saubere Bezug zwischen Ergebnis, Eingabedaten, Annahmen und Methode.
Sinnvoller ist es, den Aufbau vor dem ersten Rechenschritt festzulegen. So lässt sich jedes Ergebnis später klar auf seine Grundlage zurückführen.
Den VALERI-Bericht an der Entscheidungslogik ausrichten
Ein DIN-EN-17463-konformer Bericht folgt dieser Reihenfolge: Projektdaten, Bewertungszeitraum und Begründung, Finanzierung und WACC, Wirkungsanalyse, Ergebnisse mit Kapitalwert und Szenarien, Empfehlung.
Alle Eingabedaten, Quellen und Belege müssen die spätere Nachvollziehbarkeit sichern.
Die Empfehlung ist kein optionaler Anhang, sondern ein Pflichtbestandteil. Sie bündelt die Ergebnisse und trifft eine klare Aussage: Investition freigeben, ablehnen oder eine weitere Prüfung einleiten.
Deutsche Formatierungs- und Dokumentationsstandards anwenden
Für eine gut prüfbare Dokumentation sollten in Deutschland die üblichen Formatstandards eingehalten werden. Dazu gehören Geldbeträge in Euro (€), Datumsangaben im Format TT.MM.JJJJ, Dezimalstellen mit Komma und Tausenderstellen mit Punkt. Technische Einheiten wie kWh, MWh, °C und t sollten durchgängig einheitlich verwendet werden. Jede Datenquelle wird mit Quelle und Datum belegt.
Abschlusscheckliste für die Bewertungsziele
Vor der Berechnung sollten die folgenden Punkte in derselben Reihenfolge wie die Bewertung geprüft werden:
| Prüfpunkt | Anforderung |
|---|---|
| Entscheidungsfrage | Klar formuliert und eindeutig beantwortbar |
| Projektgrenze | Explizit definiert, Referenzfall dokumentiert |
| Kennzahlen | Finanzielle und qualitative Effekte getrennt dokumentiert |
| Annahmen | Alle Eingabewerte mit Quelle und Datum belegt |
| Szenarien | Basisszenario, Best Case und Worst Case definiert |
| Berichtsstruktur | Ergebnisse lassen sich bis zur Entscheidungsfrage zurückverfolgen |
Wer diese Schritte konsequent durchläuft, erhält eine Bewertung, die intern und extern gut nachvollziehbar ist. Valeri Online unterstützt die DIN-EN-17463-konforme Berechnung, Szenarien und Dokumentation.
FAQs
Wann ist eine Projektgrenze zu eng oder zu weit gefasst?
Ist die Projektgrenze zu eng, blendet sie wichtige Wechselwirkungen oder Folgen der Investition aus. Die wirtschaftliche und ökologische Bewertung bleibt dann unvollständig.
Ist sie zu weit gefasst, fließen Prozesse oder Daten ein, die für die Entscheidungsfrage keine Rolle spielen. Das treibt den Analyseaufwand hoch, ohne den Erkenntniswert zu erhöhen.
Eine präzise Abgrenzung sorgt dafür, dass die Ergebnisse nachvollziehbar bleiben.
Wie wähle ich einen passenden WACC für die Bewertung?
Für die wirtschaftliche Bewertung nach DIN EN 17463 ist der Kalkulationszinssatz (WACC) eine zentrale Größe. Valeri Online verarbeitet dafür die nötigen Eingabedaten und unterstützt so die Berechnung.
Für eine genauere Einschätzung der Vorteilhaftigkeit eines Projekts kann zusätzlich die interne Verzinsung einer alternativen Investition als Vergleichswert dienen.
Welche Annahmen sollten zwingend in die Szenarien einfließen?
Für eine fundierte Szenarioanalyse nach DIN EN 17463 sollten Best-Case- und Worst-Case-Szenarien klar festgelegt werden. So lassen sich Unsicherheiten und ihre Folgen für den Investitionserfolg systematisch prüfen.
Diese Szenarien helfen dabei, Risiken realistisch einzuordnen und die Spannweite möglicher wirtschaftlicher Ergebnisse sichtbar zu machen. Valeri Online unterstützt dabei, die Berechnungen normgerecht umzusetzen und direkt mit dem Trend-Case zu vergleichen.