Für die Praxis zählt vor allem das:
- Cashflows und Zinssatz müssen zur gleichen Preisbasis passen
- DIN EN 17463 nutzt den WACC als Standardansatz
- Der Zinssatz muss aus der Finanzierungsstruktur hergeleitet werden
- Trend-, Best- und Worst-Case gehören zur Prüfung dazu
- Ohne saubere Dokumentation ist das Ergebnis im Audit angreifbar
Kurz gesagt: Wer in realen Preisen rechnet, braucht einen Realzins. Wer Preissteigerungen in die Cashflows einbaut, braucht einen Nominalzins. Dazu kommen Eigen- und Fremdkapital, Laufzeit, Restwert, Capex und Energiepreise. Genau diese Punkte entscheiden, ob ein Projekt bei 0 €, 50.000 € oder -20.000 € Kapitalwert landet.
Zur schnellen Einordnung:
| Punkt | Worum es geht |
|---|---|
| Zinsbasis | Nominalzins oder Realzins passend zu den Cashflows |
| Herleitung | WACC aus Eigen- und Fremdkapital |
| Einfluss | NPV, IRR, diskontierte Cashflows, Amortisationszeit |
| Prüfung | Szenarien und Sensitivitäten mit Zins, Energiepreis, Capex, Degradation |
| Nachweis | <u>Reproduzierbare</u> Annahmen, Referenzdatum, Laufzeit, Handlungsvorschlag |
Damit steht der Kern fest: Nicht der Zinssatz allein ist das Thema, sondern seine saubere Ableitung, richtige Anwendung und klare Begründung.
Wie man einen normkonformen Kalkulationszins bestimmt
Ein normkonformer Kalkulationszins wird aus der Finanzierungsstruktur und den Annahmen des Projekts abgeleitet. Entscheidend ist, dass die Herleitung zum Projekt passt. Erst dann steht der Zinssatz als Eingabe für das Cashflow-Modell sauber fest.
Nominalzins, Realzins, Eigenkapital, Fremdkapital und WACC erklärt
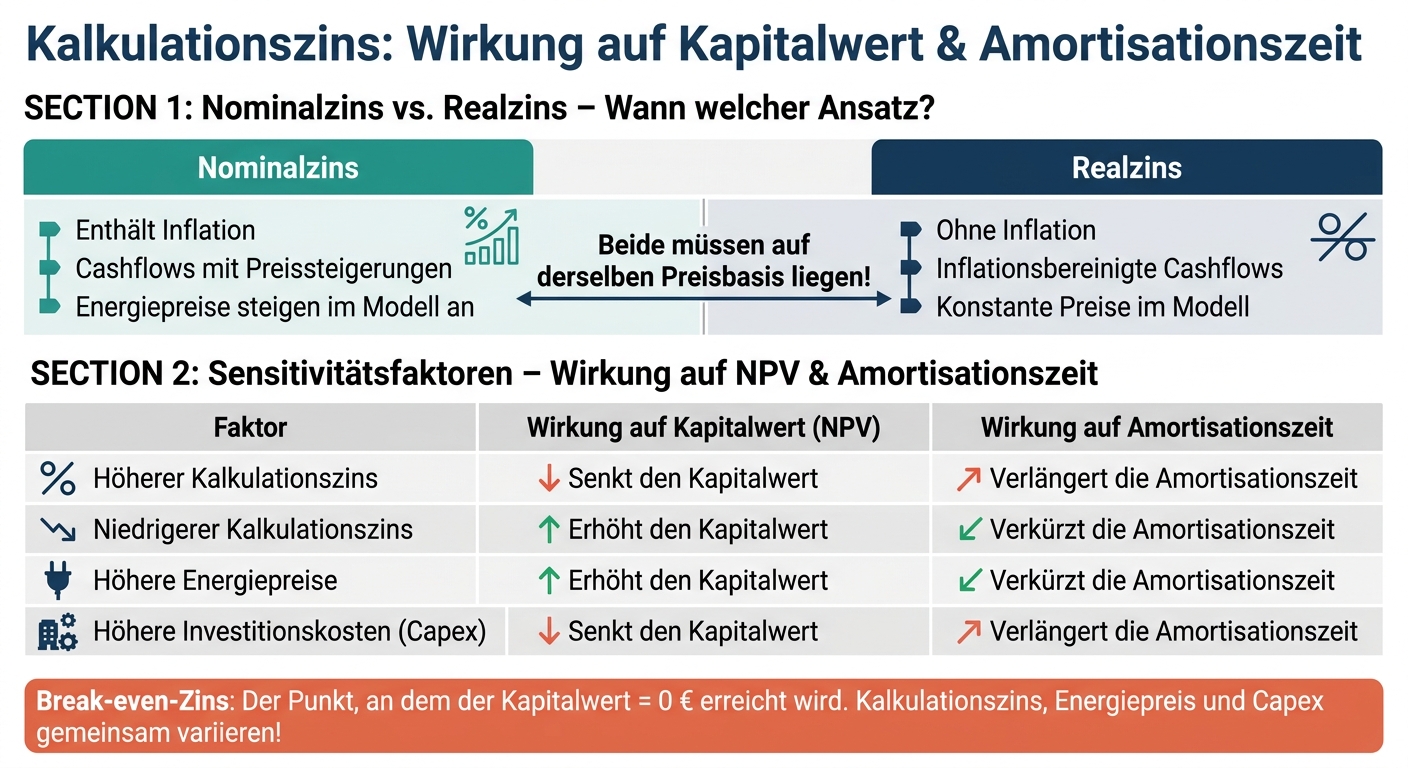
Der Nominalzins enthält Inflation, der Realzins nicht. Welcher Ansatz passt, hängt direkt davon ab, wie die Cashflows im Modell dargestellt sind.
Werden Energiepreise und Betriebskosten inflationsbereinigt angesetzt, muss auch der Zinssatz real sein. Andernfalls passen Cashflows und Zinssatz nicht zusammen. Genau hier passieren in der Praxis oft Fehler: Das Modell rechnet auf der einen Seite mit bereinigten Werten, auf der anderen Seite aber mit einem Zinssatz inklusive Inflation. Das führt zu einer schiefen Bewertung. Nur wenn beide auf derselben Preisbasis liegen, ist die Diskontierung normgerecht.
Der WACC (Weighted Average Cost of Capital) ist der in DIN EN 17463 genannte Standardansatz zur Ermittlung des Kalkulationszinses. Er setzt sich aus Eigenkapitalrendite und Fremdkapitalkosten zusammen, gewichtet nach ihrem Anteil an der Finanzierung. Deshalb sollten bei der Herleitung die projektbezogenen Anteile von Eigen- und Fremdkapital einfließen.
Typische Eingabequellen
Belastbare Eingaben kommen aus der Finanzierungsplanung und aus den internen Annahmen zu den Kapitalkosten. Im Mittelpunkt stehen vor allem das Verhältnis von Eigen- zu Fremdkapital und die daraus abgeleiteten Kapitalkosten.
Genauso wichtig ist die Dokumentation. Wenn Annahmen sauber festgehalten werden, bleibt die Herleitung später nachvollziehbar. Das ist nicht nur für die interne Prüfung nützlich, sondern auch dann, wenn Ergebnisse im Projektteam, gegenüber dem Management oder im Audit erklärt werden müssen.
Basiszins und Wertebereich festlegen
Der Basiszins (Trend-Case) bildet den wahrscheinlichsten Zinssatz ab und dient als zentrale Rechengröße. Um diesen Wert herum wird ein Korridor für Best-Case und Worst-Case festgelegt.
Dabei zählen vor allem diese Punkte:
- der Planungszeitraum
- die Finanzierungsstruktur
- die Behandlung der Inflation
- Preis- und Kostenschwankungen im Projektverlauf
Die Logik dahinter ist einfach: Je nach Annahmen kann sich der Kalkulationszins spürbar verschieben. Ein kurzer Planungszeitraum wirkt anders als ein langer. Eine Finanzierung mit hohem Fremdkapitalanteil führt zu anderen Kapitalkosten als ein stark eigenkapitalfinanziertes Projekt. Und auch die Entwicklung von Energiepreisen kann die Bandbreite der Szenarien merklich verändern.
| Einflussgröße | Relevanz für den Kalkulationszins |
|---|---|
| Finanzierungsstruktur (EK/FK-Verhältnis) | Basis für die WACC-Berechnung |
| Planungszeitraum | Bestimmt den Zeithorizont der Diskontierung |
| Inflationsbehandlung | Entscheidet über Nominal- oder Realzins |
| Energiepreisentwicklung | Beeinflusst Cashflow-Dynamik und Szenariobreite |
Diese Annahmen werden im VALERI-Modell als Basiszins und Szenariokorridor genutzt. Darauf baut später die Sensitivitätsanalyse auf.
sbb-itb-0702809
Wie der Kalkulationszins in VALERI-Berechnungen angewendet wird
Kalkulationszins: Nominalzins vs. Realzins & Sensitivitätsfaktoren im VALERI-Modell
Vom Cashflow-Modell zu diskontierten Ergebnissen
Nach Festlegung des Basiszinses wird das Cashflow-Modell bewertet. Dafür erfasst das Modell die geldwerten Effekte des Projekts: Investitionen, Betriebskosten, Energieeinsparungen, Förderungen und den Restwert.
Der Basiszins aus dem Szenariokorridor wird als Diskontierungszins in das Modell übernommen. Die Degradation wird vor der Diskontierung direkt in den Cashflows berücksichtigt. Bei Preisänderungen ist ein Nominalzins anzusetzen, bei konstanten Preisen ein Realzins.
Der WACC diskontiert die jährlichen Cashflows. Daraus ergeben sich der Kapitalwert (NPV) und die dynamische Amortisationszeit nach DIN EN 17463.
Damit steht die Rechenlogik fest. Im nächsten Schritt geht es um typische Projektfälle.
Typische Anwendungsfälle in Energie- und Dekarbonisierungsprojekten
Typische Anwendungsfälle sind Druckluftoptimierung, Abwärmenutzung und Prozesselektrifizierung. Auch wenn sich die Projekte im Betrieb stark unterscheiden, läuft die VALERI-Diskontierung nach demselben Muster.
Der Kalkulationszins sollte zusätzlich in Sensitivitätsrechnungen geprüft werden, vor allem bei langen Laufzeiten und einem hohen Restwertanteil. Genau dort kann schon eine kleine Änderung beim Zinssatz das Ergebnis spürbar verschieben.
Valeri Online für eine normkonforme Umsetzung nutzen
Valeri Online setzt die Diskontierung nach DIN EN 17463 um und hält Eingaben sowie Annahmen nachvollziehbar fest. Das Tool berechnet den WACC aus Eigen- und Fremdkapitalanteilen, führt die Diskontierung durch und dokumentiert die Annahmen in einem vollständigen Bericht.
Das Ergebnis: ein Bericht, in dem die Rechenschritte und Annahmen sauber festgehalten sind.
Dokumentation, Szenarien und Sensitivitätsanalyse
Mindestdokumentation für die Prüfbarkeit
Nach der Herleitung des Zinses geht es um die Prüfbarkeit. Genau hier kommen Dokumentation und Szenarien ins Spiel.
Sie bilden die Basis für interne Freigaben und externe Prüfungen. Das ist vor allem im Umfeld von EnEfG, ISO 50001 und EMAS relevant. Die Dokumentation macht nachvollziehbar, wie der Kalkulationszins hergeleitet wurde und auf welchen Modellannahmen die Bewertung beruht.
Für Audit und Freigabe gilt ein einfacher Maßstab: Der Kalkulationszins muss jederzeit reproduzierbar sein.
| Dokumentationselement | Inhalt |
|---|---|
| Finanzierungsstruktur | Eigen- und Fremdkapitalanteil |
| Kalkulationszins (WACC) | Konkreter Wert und Herleitung |
| Nominalzins oder Realzins | Eindeutige Festlegung mit Begründung |
| Datenbasis, Referenzdatum und Laufzeitbegründung | Quelle, Datum der Daten, gewählter Zeitraum und Begründung |
| Szenarien | Trend-, Best- und Worst-Case |
| Qualitative Effekte und Handlungsvorschlag | Z. B. CO₂-Reduktion, Produktionssicherheit; klar formulierte Empfehlung |
| Referenzwert | Interner Zinssatz einer alternativen Investition |
Die Dokumentation sollte außerdem einen klaren Handlungsvorschlag enthalten. So lassen sich die quantitativen Ergebnisse mit den qualitativen Effekten zusammenführen. Gerade wenn zwei Optionen beim Kapitalwert nah beieinanderliegen, geben Punkte wie CO₂-Reduktion oder Produktionssicherheit oft den Ausschlag.
Szenarien und Sensitivitäten auf den Kalkulationszins anwenden
Sobald der Zins dokumentiert ist, folgt der nächste Schritt: die Robustheitsprüfung über Szenarien.
Bewertet wird der Kalkulationszins im Trend-, Best- und Worst-Case. Dabei sollte der Zinssatz nicht isoliert betrachtet werden. Sinnvoll ist es, ihn gemeinsam mit Energiepreis, Capex und Degradation zu variieren.
Erst dann wird sichtbar, wie stark der Zins den Kapitalwert beeinflusst. Genau das zählt in der Praxis. Denn eine Rechnung ist nur dann belastbar, wenn klar ist, was bei veränderten Annahmen passiert.
| Sensitivitätsfaktor | Wirkung auf den Kapitalwert | Wirkung auf die dynamische Amortisationszeit |
|---|---|---|
| Höherer Kalkulationszins | Senkt den Kapitalwert | Verlängert die Amortisationszeit |
| Niedrigerer Kalkulationszins | Erhöht den Kapitalwert | Verkürzt die Amortisationszeit |
| Höhere Energiepreise | Erhöhen den Kapitalwert | Verkürzen die Amortisationszeit |
| Höhere Investitionskosten (Capex) | Senken den Kapitalwert | Verlängern die Amortisationszeit |
Kalkulationszins, Energiepreis und Capex sollten gemeinsam variiert werden. Der Break-even-Zins liegt dort, wo der Kapitalwert 0 € erreicht.
Valeri Online bildet diese Szenarien und Sensitivitäten direkt im Tool ab.
So ist die Zinswahl nicht nur berechnet, sondern auch für Prüfung und Freigabe sauber begründet.
Fazit: Praktische Regeln für die Zinswahl und -begründung
Für die Praxis gilt vor allem eins: Der Kalkulationszins muss fachlich passen, nachvollziehbar sein und sich prüfen lassen. Ein unpassender Zinssatz verzerrt die Bewertung.
Daraus ergeben sich drei Punkte für die Praxis: passender Zins, saubere Dokumentation und Szenarioprüfung. Entscheidend ist nicht nur die Höhe des Zinssatzes. Genauso wichtig sind seine Herleitung und die Frage, ob er einem Vergleich über mehrere Szenarien standhält. Werden Finanzierungsstruktur, Szenarien, qualitative Effekte und der Handlungsvorschlag sauber festgehalten, entsteht eine belastbare Grundlage für Entscheidungen – auch im Audit- und Freigabekontext.
Wer diese Punkte sauber umsetzt, hält die Zinswahl belastbar und auditfähig fest. Valeri Online unterstützt dabei mit normkonformer WACC-Berechnung, Szenarien, Sensitivitäten und einem strukturierten Bericht.
FAQs
Wann nutze ich Realzins statt Nominalzins?
Der Realzins kommt zum Einsatz, wenn die tatsächliche wirtschaftliche Rentabilität eines Projekts unabhängig von der allgemeinen Geldentwertung bewertet werden soll.
Der Nominalzins enthält Inflationserwartungen. Der Realzins bereinigt die Kalkulation um genau diesen Effekt. In der Investitionsrechnung nach DIN EN 17463 ist das wichtig, damit die reale Kaufkraft künftiger Zahlungsströme korrekt abgebildet wird.
Wie leite ich den WACC für mein Projekt ab?
Für die Ableitung des gewichteten Kapitalkostensatzes (WACC) nach DIN EN 17463 kann Valeri Online genutzt werden. Das Tool berechnet den Kalkulationszinssatz auf Basis der projektspezifischen Eingaben.
Dieser Wert bildet die zentrale Grundlage für die Kapitalwertanalyse. Zusätzlich lässt sich die interne Verzinsung einer alternativen Investition angeben, um die wirtschaftliche Vorteilhaftigkeit des Vorhabens fundiert einzuschätzen und normgerecht zu dokumentieren.
Welche Unterlagen braucht der Audit-Nachweis?
Für den Audit-Nachweis nach DIN EN 17463 sind vor allem diese Unterlagen und Angaben wichtig:
- Projektdaten: Projektname, Kurzbeschreibung, Planungszeitraum und Begründung
- Cashflows: zum Beispiel Investitionskosten, Energieeinsparungen und Wartungsaufwand
- Ergänzende Nachweise: zum Beispiel Fotos oder Dokumente für die Anlagendokumentation sowie Vorher-Nachher-Vergleiche
Dazu gehört außerdem ein fundierter Handlungsvorschlag, der die Ergebnisse klar und nachvollziehbar zusammenfasst.