Kurz gesagt:
- Konstanter Verlauf: dient als Referenz, setzt aber keinen Leistungsverlust an
- Linearer Verlauf: der Output sinkt jedes Jahr Schritt für Schritt
- Niedrige Degradation: nur kleiner Abstand zur Referenz
- Hohe Degradation: Cashflows fallen stärker, der Kapitalwert kann negativ werden
- WACC und Energiepreise wirken parallel auf das Ergebnis
Ein einfaches Beispiel macht den Effekt greifbar: Startet der jährliche Cashflow bei 25.000,00 €, bleibt er im konstanten Modell gleich. Bei Degradation fällt er dagegen jedes Jahr etwas niedriger aus. Über 10, 15 oder 20 Jahre wächst dieser Abstand immer weiter.
Der Kernpunkt: Nicht nur der Startwert zählt, sondern der Verlauf über die ganze Nutzungsdauer. Für eine saubere Bewertung nach DIN EN 17463 / VALERI sollten Degradation, Preisannahmen und WACC zusammen geprüft werden.
| Verlauf | Cashflow | Kapitalwert | Amortisation | Risiko |
|---|---|---|---|---|
| Konstanter Output | stabil | am höchsten | am frühesten | am niedrigsten |
| Linear degradierend | sinkt stetig | niedriger | später | mittel |
| Niedrige Degradation | sinkt leicht | nahe an Referenz | leicht später | niedrig |
| Hohe Degradation | sinkt stark | am niedrigsten | teils sehr spät oder gar nicht | am höchsten |
Damit wird direkt klar, warum eine reine Konstantannahme für lange Laufzeiten oft zu kurz greift.
1. Konstanter Output-Verlauf
Beim konstanten Output-Verlauf bleibt die erzeugte oder eingesparte Energiemenge über den gesamten Planungszeitraum gleich. Dieser Verlauf dient als Referenzpunkt für den späteren degradierenden Verlauf.
Wichtig: Eine gleichbleibende Energiemenge bedeutet keine gleichbleibenden Cashflows. Erlöse schwanken mit Energiepreisen und Preistrends. Kosten verändern sich durch Wartung und Betrieb.
Genau aus diesen jährlichen Abweichungen ergibt sich der Effekt auf den Kapitalwert.
„Monetarisierbare Wirkungen wie Investitionskosten, Energieeinsparungen oder Wartungsaufwand können direkt in Form von Cashflows angegeben werden." – Valeri Online
Kapitalwert (NPV)
Beim konstanten Output-Verlauf fällt der Kapitalwert höher aus, weil spätere Cashflows nicht durch technischen Leistungsverlust sinken. Der WACC, also die gewichteten Kapitalkosten, legt fest, wie künftige Cashflows abgezinst werden, und drückt damit den NPV. Steigt der WACC, sinkt der NPV auch bei konstantem Output spürbar.
Dynamische Amortisationszeit
Die dynamische Amortisationszeit ist kürzer, weil die abgezinsten Rückflüsse die Anfangsinvestition früher decken. Dadurch eignet sich der konstante Output-Verlauf gut als Baseline oder als Best-Case-Szenario.
Sobald der Output sinkt, geraten die Cashflows unter Druck. Das wirkt sich direkt auf Kapitalwert und Amortisationszeit aus.
Sensitivität und Risiko
Auch ohne Degradation bleibt das Ergebnis stark von Preisen abhängig. Die DIN EN 17463 sieht deshalb eine Szenarioanalyse vor: Trend-Case, Best-Case und Worst-Case. So lassen sich Preistrends und Betriebskosten systematisch als Ergänzung zur Output-Analyse abbilden.
„Untersuchen Sie die Auswirkungen von Unsicherheiten auf den Investitionserfolg [durch] Szenarioanalyse im Trend- | Best- | Worst-Case." – Valeri Online
In Valeri Online lassen sich Preistrends und Wartungszyklen direkt im Modell hinterlegen. Der nächste Abschnitt zeigt, wie sich dieser Effekt bei linearer Degradation entwickelt.
sbb-itb-0702809
2. Linearer Degradationsverlauf
Ausgehend vom konstanten Referenzverlauf zeigt dieser Abschnitt, was technischer Alterungsfortschritt mit Cashflows und Kapitalwert macht. Beim linearen Degradationsverlauf sinkt der Output jedes Jahr um einen festen Prozentsatz oder um einen festen Betrag. Dadurch gehen auch die jährlichen Cashflows über die Laufzeit Schritt für Schritt zurück.
Jährlicher Cashflow
Anders als beim konstanten Verlauf werden die Cashflows von Jahr zu Jahr kleiner. Die erzeugte oder eingesparte Energiemenge nimmt ab. Entsprechend fallen Einnahmen und Einsparungen in späteren Jahren niedriger aus.
Kapitalwert (NPV)
Der Kapitalwert liegt bei linearer Degradation unter dem Wert des konstanten Verlaufs. Jeder künftige Cashflow wird mit dem WACC abgezinst. Das drückt den Barwert zusätzlich. Über einen langen Planungszeitraum kann der Abstand zum konstanten Szenario deutlich ausfallen.
Dynamische Amortisation
Die dynamische Amortisationszeit wird länger, weil die abgezinsten Cashflows die Anfangsinvestition erst zu einem späteren Zeitpunkt decken. Im Verlauf des Kapitalwerts lässt sich ablesen, in welchem Jahr der Break-even unter Degradation erreicht wird.
Sensitivität und Risiko
Beim linearen Degradationsverlauf wirken zwei Effekte gleichzeitig: technischer Leistungsverlust und schwankende Energiepreise. Beides verändert den Nutzen der Cashflows parallel. In Valeri Online lassen sich Degradation und Preisschwankungen gemeinsam modellieren.
Wie stark der Effekt ausfällt, zeigen die folgenden Niedrig- und Hochdegradationsszenarien.
3. Niedrig-Degradationsszenario
Im Vergleich zu einem linearen Degradationsverlauf fällt der Effekt hier klein aus. Im Niedrig-Degradationsszenario sinkt die Leistung nur leicht. Der Abstand zu einem konstanten Verlauf bleibt entsprechend gering.
Jährlicher Cashflow
Die jährlichen Cashflows gehen nur leicht zurück. Der Ertrag bleibt über die gesamte Laufzeit hinweg weitgehend stabil.
Kapitalwert (NPV)
Der Kapitalwert bleibt hoch, weil die künftigen Cashflows nur wenig sinken. Nach der Abzinsung mit dem WACC liegt der NPV klar über dem eines stark degradierenden Szenarios und nahe am konstanten Verlauf.
Dynamische Amortisation
Die Amortisationszeit verlängert sich nur leicht.
Sensitivität und Risiko
Bei geringer Degradation wirken sich Energiepreise und WACC stärker auf den NPV aus als der technische Leistungsverlust. Anders gesagt: Wenn die Leistung kaum nachlässt, rücken Preis- und Zinsannahmen in den Vordergrund.
Eine Trend-, Best- und Worst-Case-Analyse zeigt, wie empfindlich das Ergebnis auf diese Annahmen reagiert. In Valeri Online lassen sich diese Szenarien und Sensitivitäten direkt abbilden.
Im Hoch-Degradationsszenario zeigt sich derselbe Zusammenhang deutlich stärker.
4. Hoch-Degradationsszenario
Das Hoch-Degradationsszenario steht für den Gegenpol zum niedrigen Verlauf: Der Output sinkt spürbar schneller. Die Kurve fällt damit deutlich steiler als im konstanten Verlauf oder im Niedrig-Degradationsszenario. So wird im nächsten Schritt klar, wie stark der Abstand zum konstanten und zum niedrigen Verlauf ausfällt.
Jährlicher Cashflow
Weil die Energieeinsparungen als Nutzen im Sinn der DIN EN 17463 von Jahr zu Jahr kleiner werden, gehen auch Cashflows und Einsparungen Jahr für Jahr zurück.
Kapitalwert (NPV)
In diesem Szenario ist der Kapitalwert am niedrigsten und kann sogar negativ werden. Je früher die Degradation einsetzt, desto stärker fällt der NPV. Dadurch wiegt der Abstand zum konstanten Verlauf mit jedem weiteren Jahr schwerer.
Dynamische Amortisation
Die dynamische Amortisationszeit verlängert sich deutlich. In Extremfällen wird der Break-even innerhalb der geplanten Lebensdauer gar nicht mehr erreicht.
Sensitivität und Risiko
Das Hoch-Degradationsszenario bildet in der VALERI-Analyse meist den Worst Case ab. Genau hier zeigt sich der stärkste Risikofall der Szenarioanalyse. Fallen gleichzeitig die Energiepreise und die Anlagenleistung, trifft das den Cashflow doppelt. Der negative Effekt wird dann noch stärker.
In Valeri Online lässt sich dieses Szenario als Worst Case modellieren. Die Folgen für Cashflow, Kapitalwert und Amortisation werden im nächsten Abschnitt zusammengeführt.
Auswirkungen auf Cashflow, Kapitalwert und Amortisation
Degradation & Kapitalwert: 4 Output-Szenarien im VALERI-Vergleich
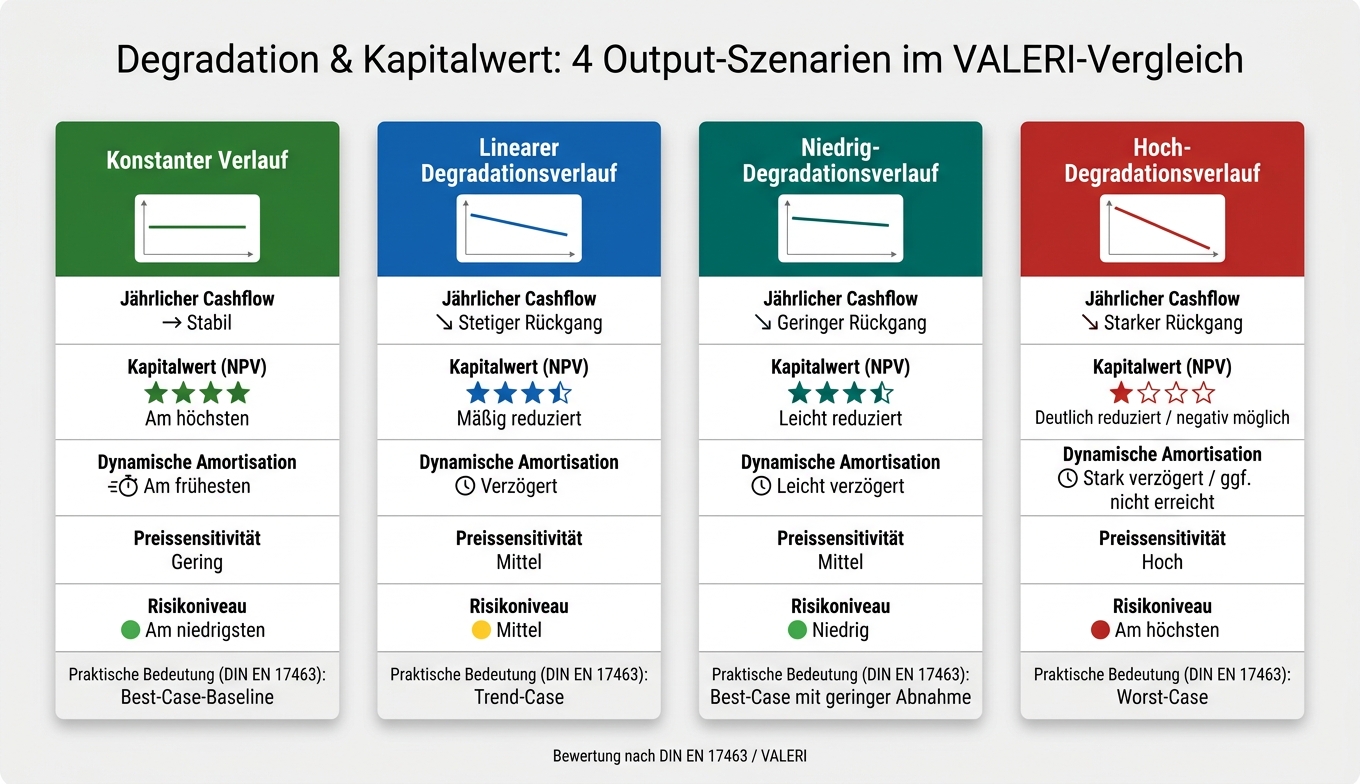
Nach den Einzelszenarien zeigt der direkte Vergleich die Gesamtwirkung auf Cashflow, NPV und Amortisation. Die vier Verläufe unterscheiden sich vor allem darin, wie stark sie diese drei Kennzahlen verschieben. Die folgende Tabelle fasst Richtung und Stärke der Effekte zusammen:
| Kriterium | Konstanter Verlauf | Linearer Degradationsverlauf | Niedrig-Degradationsverlauf | Hoch-Degradationsverlauf |
|---|---|---|---|---|
| Jährlicher Cashflow | Stabil | Stetiger Rückgang | Geringer Rückgang | Starker Rückgang |
| Kapitalwert (NPV) | am höchsten | Mäßig reduziert | Leicht reduziert | Deutlich reduziert |
| Dynamische Amortisation | am frühesten | Verzögert | Leicht verzögert | Stark verzögert |
| Preissensitivität | Gering | Mittel | Mittel | Hoch |
| Risikoniveau | Am niedrigsten | Mittel | Niedrig | Am höchsten |
Bei Degradation fällt der jährliche Cashflow Jahr für Jahr niedriger aus. Im konstanten Verlauf bleibt er dagegen stabil. Das klingt erst einmal simpel, wirkt sich aber direkt auf die Wirtschaftlichkeit aus.
Besonders beim NPV zeigt sich der Effekt oft erst mit Abstand. Degradation belastet den Kapitalwert vor allem in späteren Jahren, weil künftige Mindererträge diskontiert werden. Ein niedriger WACC verstärkt diesen Effekt.
Steigende Energiepreise können diesen Rückgang zum Teil abfedern, weil jede eingesparte Kilowattstunde dann mehr wert ist. Aber: In Szenarien mit hoher Degradation reicht ein kleiner Preisanstieg nicht aus. Dort muss der Energiepreis deutlich stärker zulegen, um den technischen Rückgang auszugleichen.
In Valeri Online lassen sich solche Wechselwirkungen in der Szenario- und Sensitivitätsanalyse nach DIN EN 17463 direkt abbilden. Degradation, Energiepreis und Zinssatz stehen dann nebeneinander und lassen sich ohne Umwege vergleichen.
Genau diese Abweichungen sind später für die Vor- und Nachteile der einzelnen Annahmen maßgeblich.
Vor- und Nachteile
Jeder Outputverlauf wirkt sich anders auf Cashflow, Kapitalwert und Amortisation aus. Genau deshalb spielt die Wahl des Verlaufs in der VALERI-Bewertung eine große Rolle.
Die folgende Übersicht zeigt, welchen praktischen Zweck die einzelnen Verläufe in der Bewertung nach DIN EN 17463 haben:
| Outputverlauf | Vorteile | Nachteile | Praktische Bedeutung für DIN EN 17463 |
|---|---|---|---|
| Konstanter Verlauf | Einfach zu berechnen; klare Baseline | Überschätzt den langfristigen Kapitalwert; bildet technische Alterung nicht ab | Best-Case-Baseline |
| Linearer Degradationsverlauf | Realistisches Mittelfeld; erhöht die Nachvollziehbarkeit | Setzt gleichmäßige Abnahme voraus, die nicht immer zutrifft | Trend-Case |
| Niedrig-Degradationsverlauf | Zeigt Potenzial bei guter Wartung oder hochwertiger Technik | Kann bei schlechter Wartung zu optimistisch ausfallen | Best-Case mit geringer Abnahme |
| Hoch-Degradationsverlauf | Zeigt die wirtschaftliche Untergrenze eines Projekts | Kann tragfähige Projekte ausschließen, wenn die Rate überschätzt wird | Worst-Case |
In der Praxis hilft diese Einteilung dabei, Annahmen sauber voneinander zu trennen. Ein konstanter Verlauf dient eher als klare Vergleichsbasis, während ein linearer Verlauf oft näher an der tatsächlichen Entwicklung liegt. Die Varianten mit niedriger oder hoher Degradation stecken den Rahmen ab, in dem sich ein Projekt wirtschaftlich bewegen kann.
Valeri Online dokumentiert die Degradationsannahmen transparent und weist sie im PDF-Bericht nachvollziehbar aus. So ist direkt ersichtlich, welche Annahme welchem Zweck dient.
Fazit
Der Vergleich der Outputverläufe macht einen Punkt klar: Nicht der Startwert entscheidet, sondern der Verlauf über die gesamte Laufzeit. Ein konstanter Outputverlauf kann als Baseline dienen. Für lange Zeiträume überschätzt er die Cashflows jedoch oft, weil technische Alterung außen vor bleibt. Eine Modellierung mit Degradation liefert realistischere Cashflows und damit eine belastbarere Basis für Kapitalwert und Amortisation nach DIN EN 17463. Dadurch verändert Degradation nicht nur den Cashflow, sondern auch die Schwelle, ab der ein Projekt wirtschaftlich tragfähig bleibt.
Bei niedriger Degradation bleibt der Kapitalwert oft positiv. Bei hoher Degradation kann er negativ werden und das Projekt wirtschaftlich kritisch machen.
Deshalb sollte die Investitionsentscheidung erst nach dem Vergleich von Trend-, Best- und Worst-Case fallen. Erst dieser Abgleich zeigt, ob ein Projekt auch unter ungünstigen Degradationsannahmen tragfähig bleibt. Für eine saubere Abbildung dieser Spannweite braucht es eine konsistente Szenariorechnung. Valeri Online unterstützt diesen Vergleich mit Szenarioanalyse, Sensitivität und normkonformem Bericht.
FAQs
Welche Degradationsrate ist realistisch?
Eine pauschale Antwort gibt es nicht. Die realistische Degradationsrate hängt vom Anlagentyp, der Technologie und den betrieblichen Rahmenbedingungen ab.
Für die Bewertung nach DIN EN 17463 sollte die Degradation so genau wie möglich abgebildet werden. Mit Valeri Online lassen sich dazu verschiedene Szenarien simulieren, zum Beispiel konstante oder sinkende Output-Verläufe. So wird sichtbar, wie sich diese Annahmen auf den jährlichen Cashflow und den Kapitalwert auswirken.
Ab wann wird der Kapitalwert negativ?
Der Kapitalwert wird negativ, sobald die abgezinsten Auszahlungen höher sind als die abgezinsten Einzahlungen.
Bei der Kapitalwertanalyse nach DIN EN 17463 fließen alle monetarisierbaren Effekte als Cashflows ein. Wenn Erträge durch Degradation sinken oder Kosten steigen, kann die Summe der abgezinsten Cashflows unter die Anfangsinvestition fallen. Dann wird aus einem positiven Kapitalwert ein negativer.
Wie prüfe ich Degradation, WACC und Energiepreise gemeinsam?
In Valeri Online lassen sich monetarisierbare Wirkungen wie Energieeinsparungen direkt als jährliche Cashflows erfassen. Auch Degradationseffekte und Schwankungen bei den Energiekosten können dabei direkt mit abgebildet werden.
Der WACC wird als Kalkulationszinssatz für die Kapitalwertanalyse nach DIN EN 17463 hinterlegt. Auf dieser Grundlage berechnet Valeri Online den Kapitalwert und macht Szenarioanalysen möglich, damit sich die Auswirkungen dieser Faktoren direkt vergleichen lassen.